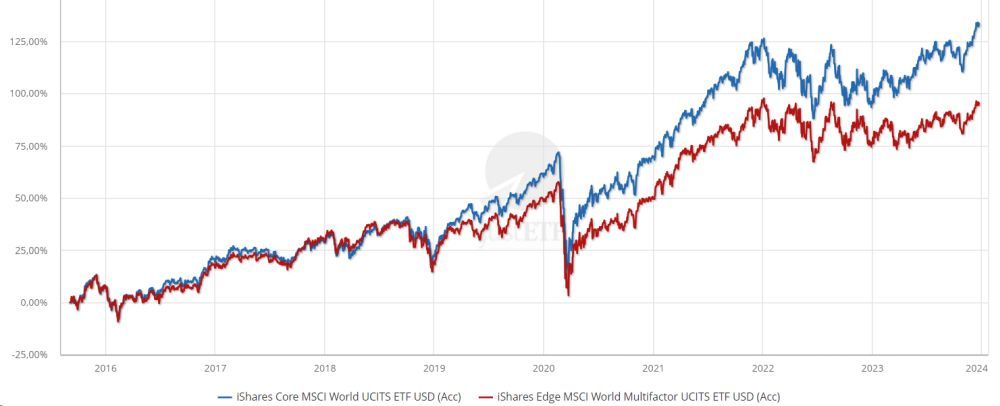
Anno decisamente positivo per i mercati azionari mondiali che hanno risposto ad un 2022 deludente con un 2023 a ritmo di 20% di rialzo. Ancora una volta però ci tocca certificare l’andamento meno frizzante degli ETF multifattoriali o smart beta. Se presi nel loro complesso e sintetizzati da un ETF come l’iShares MSCI World Multifactor annotiamo infatti una performance di quasi 8 punti percentuali inferiore.
Questo divario si allarga ancora di più nell’arco di 5 anni. L’ETF iShares Core MSCI World raccoglie una performance del 95% nel 2023 contro il 67% del Multifactor. A distanza di 5 anni solo l’ETF iShares MSCI World Quality ha saputo tenere testa all’azionario mondiale con una performance che ha sfiorato il 100%. E anche nel 2023 con un paio di punti sopra ha permesso al Quality, ovvero a quell’insieme di aziende che possono vantare dei requisiti qualitativi di bilancio molto elevati, di essere al primo posto per performance tra gli smart beta.
ETF smart beta: un 2023 di delusioni
Il problema è che a parte il Quality tutto il resto è ben distante nel mondo smart beta. Partendo dal secondo in ordine di performance troviamo il World Value Factor che ha saputo raccogliere una performance del 15%, seguito da iShares MSCI World Size factor che invece investe in società con specifici requisiti dimensionali. Ma le grandissime delusioni quest’anno sono risultate due strategie che sono sempre molto gettonate tra gli investitori: il fattore Momentum e quello Min Volatility.
Se il primo tutto sommato a distanza di 5 anni cerca di tenere il passo (senza riuscirci comunque) dell’azionario mondiale, per le azioni a bassa volatilità nonostante Covid e due bear market la performance è stata molto deludente e incapace di arrivare al 50% complessivo. Unico elemento da “salvare” per il Min Volatility il fatto che nel 2022 era riuscito a chiudere l’anno con un ribasso di appena il 5%, meno della metà dell’azionario mondiale.
Il problema quindi della sottoperformance degli smart beta verso l’azionario mondiale continua e tra le cause non possiamo non individuare lo strapotere USA, soprattutto delle sue mega cap che non trovano grande spazio all’interno degli ETF fattoriali di iShares per loro natura molto specializzati.
Lo stesso indice aggregato Multifactor, che dovrebbe prendere il buono di tutti i fattori, negli ultimi 5 anni ha fatto vedere qualcosa di buono solo nel 2022 con una performance leggermente migliore dell’azionario mondiale, mentre in tutti gli altri 4 anni (compreso quello in corso) è stato perdente.
Osservando l’andamento grafico il Multifactor, che lo ricordo è un paniere equipesato di ETF smart beta, assomiglia nella performance al Min Volatility. Curiosamente proprio tra i 4 fattori replicati da questo ETF non c’è il Min Volatility. Questo risultato non credo sia esattamente ciò che cercano gli investitori da un ETF di questo tipo che dovrebbe essere un buon diversificatore dell’azionario mondiale tradizionale. Diversificazione che, dal lancio nel lontano 2015, non sempre c’è stata e questo appare un dato di fatto sul quale riflettere.