La seduta di ieri a Wall Street novembre si è chiusa con una netta divergenza tra i principali indici americani. Il Dow Jones ha perso l’1,11%, lo S&P 500 lo 0,23% – quinta seduta negativa consecutiva, la serie più lunga da giugno, con chiusura sotto la media mobile a 200 giorni – mentre il Nasdaq Composite ha guadagnato lo 0,42%, interrompendo quattro giornate di flessione.
Sul Dow ha pesato soprattutto il secondo giorno consecutivo di vendite sulle assicurazioni sanitarie: UnitedHealth ha ceduto il 10,21%, Humana il 12,98% ed Elevance il 7,63%. A innescare i ribassi è stata la proposta dei Centers for Medicare & Medicaid Services di recuperare i pagamenti irregolari dei piani Medicare Advantage a partire dal 2018, estendendo gli errori riscontrati negli audit all’intero contratto. La stima è di 90,2 miliardi di dollari di recuperi tra il 2027 e il 2036; pur trattandosi ancora di una bozza aperta ai commenti fino al 19 gennaio 2027, il mercato ha iniziato a prezzare il rischio regolamentare. Debole anche il comparto energetico, il peggiore dello S&P 500, con il greggio WTI sceso sotto gli 83 dollari al barile.
All’interno del settore tecnologico i movimenti sono rimasti selettivi. Nvidia ha chiuso in calo del 2,89% nonostante trimestrale e guidance superiori alle attese, frenata dall’incertezza sull’uscita di Jensen Huang e dalla prospettiva di margini lordi più bassi nel trimestre in corso (Nuovo CEO Nvidia: Haas in pole, quanto vale l’azienda senza Huang?). Di segno opposto altri big dei chip come AMD (+5% circa) e Broadcom (+4% circa), insieme alla cybersecurity guidata da Palo Alto Networks (+10%) e CrowdStrike (+8%). Tra i titoli retail hanno brillato TJX (+8,04%) e Target (+4,01%) dopo conti sopra le stime.
In serata i verbali della riunione della Federal Reserve del 27-28 ottobre – chiusa con i tassi fermi al 3,75%-4% e due voti contrari a favore di una stretta – hanno confermato che quasi tutti i partecipanti giudicano probabilmente appropriati ulteriori rialzi per riportare l’inflazione al 2%, con un paio di membri aperti a una mossa superiore ai 25 punti base già a dicembre. Il rendimento del Treasury decennale ha comunque chiuso al 5,07%, dal 5,12% della vigilia, segno che il mercato obbligazionario aveva già in gran parte incorporato lo scenario.
Wall Street Oggi: il debutto di Anthropic spinge il Nasdaq, la Fed resta sullo sfondo
Le Borse statunitensi si preparano a un avvio positivo: al momento il future sul Nasdaq guadagna circa il 2%, il contratto sullo S&P 500 sale dell’1,2% e il derivato sul Dow Jones avanza dello 0,6%.
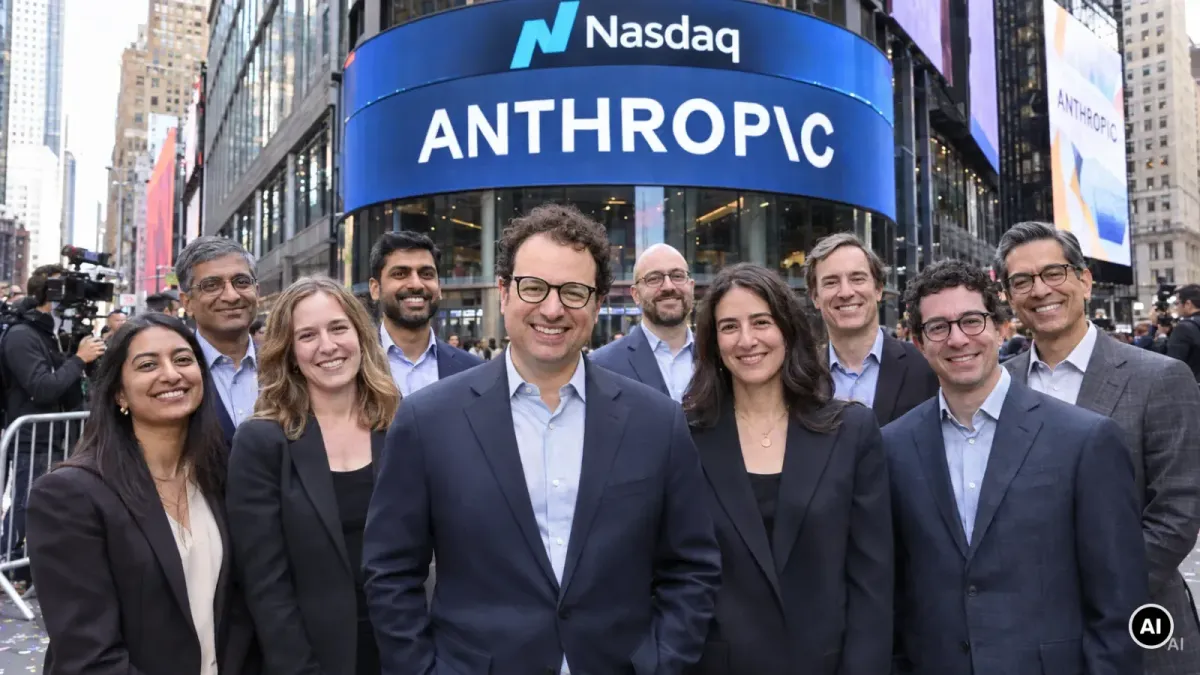
Il catalizzatore della giornata è l’esordio di Anthropic sul Nasdaq con il ticker ANT. La società ha fissato il prezzo dell’IPO a 83 dollari per azione, sopra la forchetta indicativa di 70-78 dollari, collocando circa 980 milioni di titoli per una raccolta di 81,3 miliardi di dollari – la maggiore quotazione nella storia di Wall Street, davanti ai 75 miliardi di SpaceX – e una valutazione implicita vicina ai 1.500 miliardi (IPO Anthropic: quanto vale e chi la possiede).
L’operazione arriva dopo settimane di prese di profitto su semiconduttori e cloud legate a multipli tirati e al peso degli investimenti nell’infrastruttura AI: il forte interesse istituzionale riaccende gli acquisti sui chip nel pre-market, dove Intel, AMD, Micron e Marvell avanzano tra il 3% e il 4,5%. Il primo scambio sul secondario misurerà la tenuta della domanda oltre il collocamento.
Il rimbalzo dei listini convive però con tassi elevati. Il governatore della Fed Christopher Waller ha dichiarato a CNBC che alla riunione dell’8-9 dicembre potrebbe rendersi necessario un rialzo di mezzo punto, mentre i future sui Fed Funds prezzano una probabilità superiore al 90% per un intervento di 25 punti base a dicembre verso il 4-4,25%, seguita da una nuova stretta a gennaio. Il rendimento del Treasury a due anni resta sopra il 4,8%, il decennale risale in area 5,09% e il dollaro si mantiene vicino ai massimi da gennaio 2025, rendendo la base del rally sui titoli growth sensibile ai dati macro in uscita.
Alle 14:30 italiane saranno pubblicate le richieste settimanali di sussidi di disoccupazione, attese poco sotto le 200 mila unità della rilevazione precedente, e l’indice manifatturiero della Fed di Philadelphia, previsto in lieve calo dal 20,9 di ottobre. Numeri superiori alle attese rafforzerebbero l’ipotesi di una Fed più aggressiva e metterebbero sotto pressione i titoli a più lunga duration; un raffreddamento del mercato del lavoro offrirebbe invece respiro ai Treasury. In agenda figurano anche gli interventi del vicepresidente Philip Jefferson alle 15:25, poco prima dell’apertura, della presidente della Fed di Cleveland Beth Hammack e, alle 20:15, di Michael Barr su un tema dedicato all’intelligenza artificiale.
Sullo sfondo troviamo il vertice di Shenzhen tra Donald Trump, Xi Jinping e Vladimir Putin.
Azioni USA: Anthropic, Nvidia e Palo Alto Networks
- Anthropic: debutta oggi sul Nasdaq con il simbolo ANT dopo aver prezzato l’IPO a 83 dollari per azione (sopra la forchetta di 70-78 dollari), raccogliendo 81,3 miliardi di dollari su 980 milioni di titoli. Nvidia, Google, AMD, Broadcom, Micron, Microsoft e TSMC sottoscriveranno 26 miliardi di dollari in un collocamento privato allo stesso prezzo, con impegni da 10 miliardi ciascuna per Nvidia e Google.
- Nvidia: sale del 2,3% nel pre-market dopo cinque sedute negative. Il terzo trimestre fiscale si è chiuso con ricavi per 115,8 miliardi di dollari (+103%) e la società prevede circa 130 miliardi (+/-3%) per il quarto trimestre senza vendite di chip per data center in Cina, ma il margine lordo rettificato è atteso al 71-72% dal 74,9% appena registrato; gli investitori valutano l’impatto della minore redditività lorda e la transizione alla guida del gruppo.
- Palo Alto Networks: guadagna circa il 9,5% nel pre-market dopo il +10% della vigilia. Nel primo trimestre fiscale i ricavi sono cresciuti del 39% a 3,44 miliardi di dollari e l’utile rettificato ha raggiunto 1,05 dollari per azione, entrambi oltre il consensus; il gruppo ha inoltre alzato la stima dei ricavi 2027 a 14,52-14,57 miliardi e annunciato l’acquisizione interamente in azioni di Applied Compute per 4,5 miliardi.
- Take-Two Interactive: arretra di circa l’1,6% nel pre-market dopo il +6,22% della vigilia, con gli operatori che monitorano le prime indicazioni sulle vendite di Grand Theft Auto VI su PlayStation 5 e Xbox Series X|S per stimare il contributo alle prenotazioni nette dell’esercizio.
- Everpure: guadagna il 4,2% prima dell’avvio dopo aver rivisto al rialzo la previsione di fatturato annuo a 5,20-5,21 miliardi di dollari dai precedenti 5,03-5,07 miliardi, segnalando come la domanda di infrastrutture AI si stia estendendo ai sistemi di archiviazione dati.
- NetEase: perde oltre il 6% dopo aver archiviato il terzo trimestre con un utile di 2,12 dollari per azione e ricavi per 4,15 miliardi, entrambi inferiori alle attese degli analisti.