Il mercato teme un rallentamento economico a causa della guerra nel Golfo. Il blocco delle petroliere, i prezzi alle stelle dei carburanti, ma anche il clima di incertezza e tensione geopolitica nel mondo, stanno cominciando a mettere alla prova alcuni mercati.
Il private equity soffre, Black Rock ha bloccato parte dei riscatti di fondi illiquidi confermando le prime criticità che alimentano i dubbi degli operatori in un contesto di Banche centrali che per ora non sembrano ben disposte a tagliare i tassi di interesse.
Se la recessione economica dovesse diventare attuale è ovvio che il ventre molle del mercato obbligazionario sarebbero i fondi e gli ETF High Yield, le cosiddette obbligazioni spazzatura.
ETF High Yield: manca un rendimento reale positivo
Il basso merito di credito offre naturalmente la possibilità di ottenere maggiori rendimenti a fronte però di rischi di default dell’emittente superiore. Naturale che quando l’aria si fa più rarefatta sui mercati e la liquidità si contrae, questa tipologia di investimenti soffre.
Nell’ultimo mese il rendimento di un ETF classico Euro High Yield era stato negativo fino agli ultimi giorni della scorsa settimana, quando si è riaccesa la speranza per arrivare a una tregua. Nel confronto tra iShares Eur High Yield e iShares Euro Government 1-3 anni sui 12 mesi allo zero dei governativi free risk si contrappone il +2% dei junk bond che, come vedremo dal grafico, hanno rialzato la testa nelle ultime sedute.
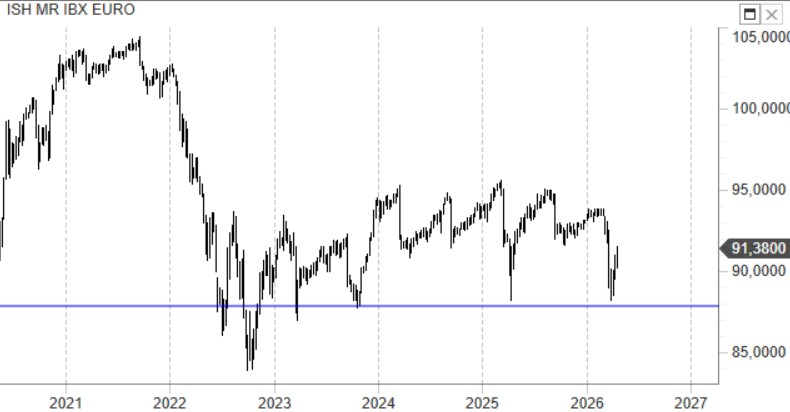
Il premio offerto dai junk bond rimane invece più consistente sui 5 anni visto il +14% degli ETF High Yield contrapposto al +4% dei bond governativi. Ma attenzione, questo dato sconta una fiscalità sfavorevole quindi al netto delle tasse il gap si accorcia.
Numero però non così clamoroso come ci si poteva aspettare. Considerando che negli ultimi 5 anni l’inflazione europea cumulata è stata del 18% si può concludere che le obbligazioni High Yield, nonostante il rischio non irrilevante, non hanno offerto un rendimento reale positivo agli investitori.
ETF iShares Eur High Yield: il divario rispetto ai titoli di Stato non così evidente
Se prendiamo l’ETF di iShares Eur High Yield scopriamo che oggi il rendimento lordo a scadenza è del 5,4% con una duration di portafoglio di 2,3 anni. Modesto il rischio tasso, ovviamente consistente quello di credito con il 55% di emittenti BB e il 40% B. I settori dove si concentra la maggiore esposizione sono quello dei beni di consumo (il 25%) e delle telecomunicazioni (il 15%). Soprattutto i primi rischiano un contraccolpo più forte in caso di forte rallentamento dei consumi a causa degli eventi in corso.
Un comparto, quello dei bond High Yield, spesso citato anche come panacea a chi cerca una elevata redditività anche cedolare magari per integrare stipendio o pensione.
La realtà degli ultimi 5 anni invita alla prudenza, con il divario rispetto ai più tranquilli titoli di Stato non così evidente. E i prossimi mesi, in caso di recessione economica a causa del boom dei prezzi energetici, potrebbero essere decisamente più problematici per i junk bond confermando che su questi strumenti potrebbe essere opportuna una strategia più cauta.