La scadenza di fine anno rappresenta un momento cruciale per la gestione fiscale del proprio portafoglio investimenti, specialmente quando si ha la necessità di compensare delle perdite accumulate. Se si dispone di minusvalenze in scadenza, attendere le ultime settimane di dicembre per pianificare una strategia di recupero rischia di vanificare ogni sforzo. In questo contesto, gli strumenti finanziari noti come certificati di investimento, e in particolare quelli strutturati con una maxi cedola iniziale, offrono una soluzione tecnica specificamente pensata per l'ottimizzazione fiscale.
Cosa sono le minusvalenze e come funziona la compensazione
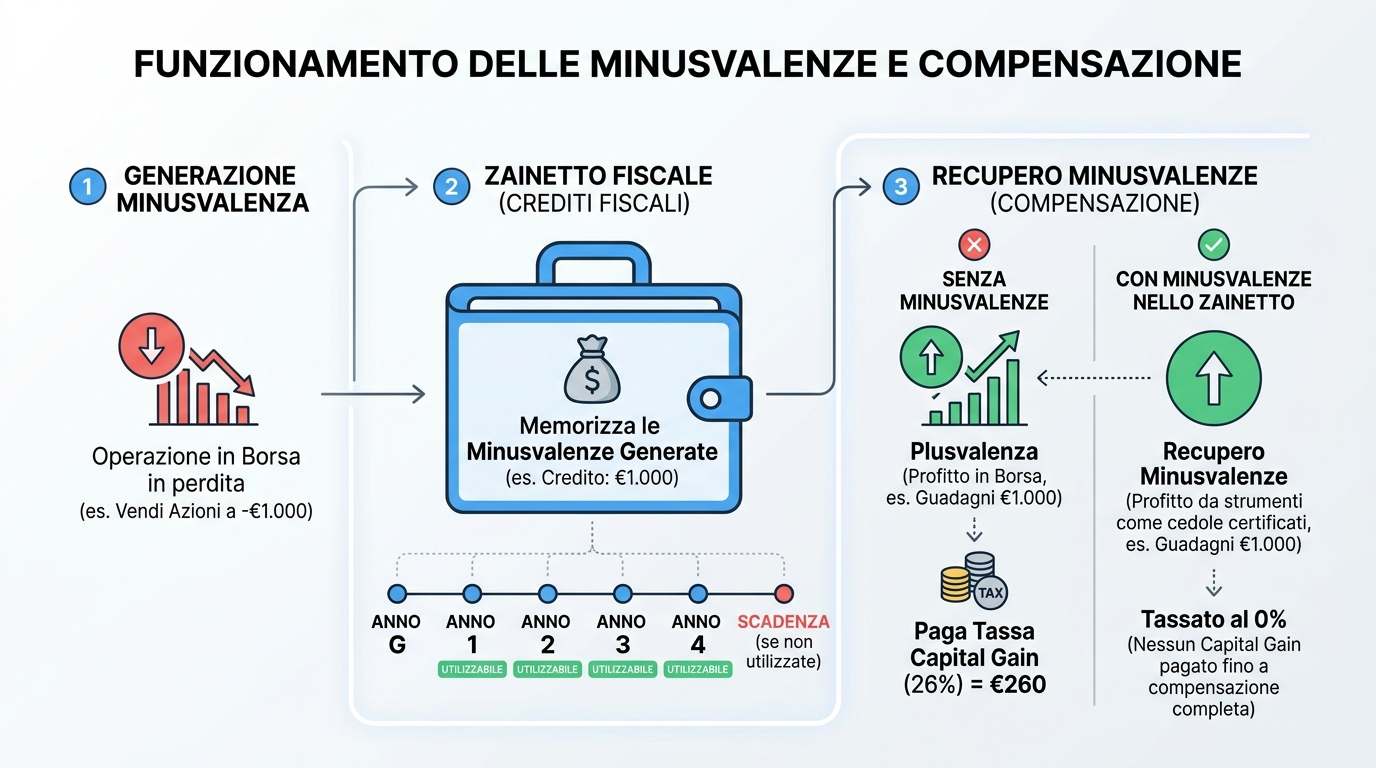
Per inquadrare correttamente l'utilizzo di questi strumenti, è fondamentale comprendere la natura delle minusvalenze. Quando si chiude un'operazione finanziaria in perdita, si genera una minusvalenza fiscale. Questo credito d'imposta viene registrato dall'intermediario nel cosiddetto zainetto fiscale, un'apposita sezione del proprio conto titoli (presente in tutte le piattaforme bancarie che permettono di investire e che operano in regime amministrato), dove è possibile monitorare gli importi divisi per anno di competenza. Molti investitori non sono a conoscenza della propria situazione fiscale, motivo per cui una verifica periodica del proprio dossier è un passaggio fondamentale.
La normativa italiana prevede che le minusvalenze possano essere portate in compensazione nell'anno in cui si generano e nei quattro esercizi successivi. Se non vengono utilizzate entro questo termine, il credito fiscale viene definitivamente perso.
Il meccanismo di tassazione standard in Italia prevede un'aliquota del 26% sulle plusvalenze (il capital gain). Di conseguenza, su un profitto di 100 euro, l'investitore paga 26 euro di imposte. Tuttavia, se nello zainetto fiscale sono presenti delle minusvalenze pregresse abbastanza grandi da coprirli, i profitti generati da strumenti che erogano "redditi diversi", come i certificati di investimento, vengono incassati di fatto al lordo, senza l'applicazione della ritenuta del 26%, fino a totale riassorbimento del credito fiscale.
Un approccio operativo per alimentare e gestire lo zainetto fiscale consiste nel cosiddetto tax loss harvesting: se si detengono in portafoglio azioni in perdita nelle quali per svariati motivi non crediamo più, è possibile venderle per cristallizzare la minusvalenza e, qualora si mantenga una visione positiva sulla società, riacquistarle successivamente (ad esempio il giorno seguente) a un prezzo di carico inferiore. Questa operazione permette di disporre di minusvalenze immediatamente utilizzabili per ottimizzare gli incassi futuri, rendendo l'intera gestione del portafoglio più efficiente.
DE000BD6FHQ0: il certificato con maxi cedola del 25%
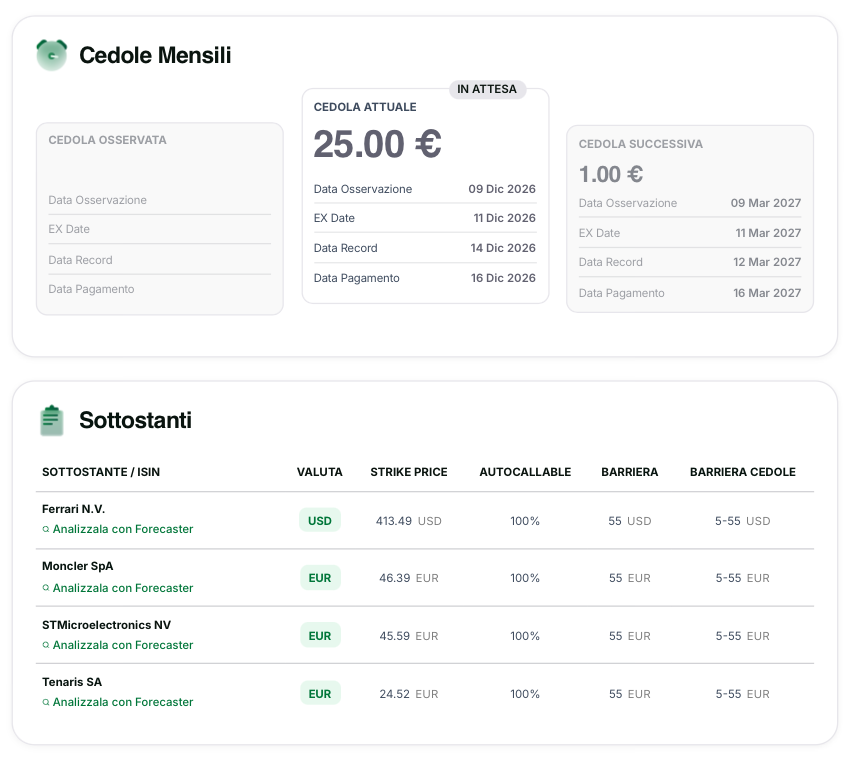
In prossimità della chiusura dell'anno, gli emittenti, Vontobel in questo caso, strutturano certificati studiati appositamente per chi deve gestire urgenze di natura fiscale. Attualmente sul mercato è quotato un prodotto specifico (ISIN: DE000BD6FHQ0) che si distingue per l'erogazione di una maxi cedola potenziale del 25%, con data di pagamento prevista per il 16 dicembre 2026.
Per avere diritto al premio, l'acquisto deve essere finalizzato entro gli ultimi giorni utili antecedenti allo stacco (di preciso entro il 10 dicembre). A livello pratico, investendo un capitale nominale di 10.000 euro (considerando che il certificato quota attualmente sotto la pari, intorno a 98,30 euro, l'esborso reale è di circa 9.830 euro), si ha la possibilità di incassare un premio di 2.500 euro. In presenza di minusvalenze sufficienti, questo importo viene accreditato netto sul conto corrente, abbattendo contestualmente il monte perdite.
 Fonte: tuttocertificati.it
Struttura della barriera e analisi dei sottostanti
L'idea è allettante ma il buon senso e la prudenza impongono di valutare attentamente il rischio legato al pagamento di questi premi, che non sono mai garantiti, ma sempre condizionati all'andamento dei titoli su cui il prodotto è costruito. In questo caso specifico, il certificato è legato a un paniere composto da quattro aziende di primo piano: Ferrari, Moncler, Tenaris e STM.
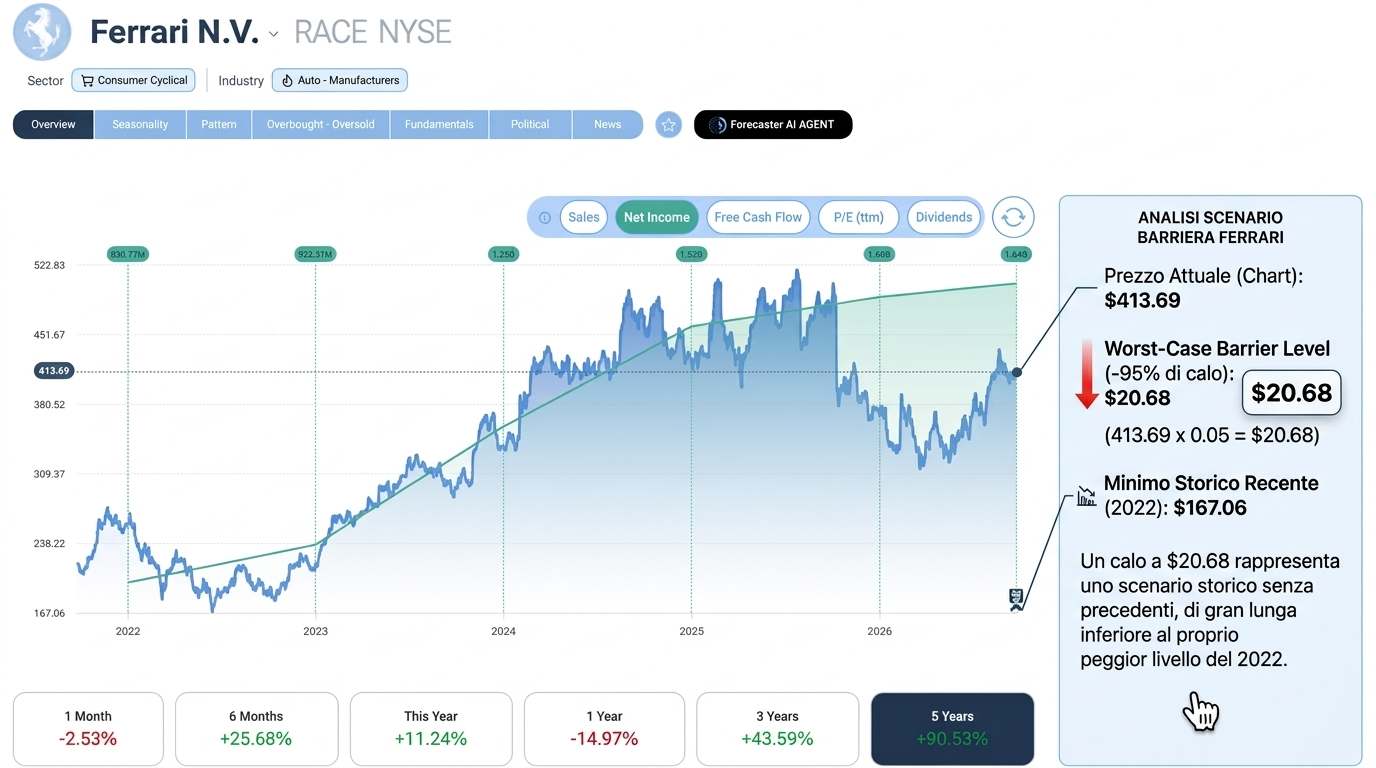
La peculiarità tecnica che rende il pagamento della prima cedola altamente probabile è il posizionamento della barriera di osservazione, fissata al 5%. Affinché l'investitore perda il diritto alla maxi cedola di dicembre, è necessario che anche solo uno dei quattro titoli perda il 95% del proprio valore iniziale rispetto alla data di rilevamento.
Traslando le percentuali in valori di borsa assoluti:
-
Ferrari (valutata in dollari per le logiche di strutturazione di questo specifico prodotto) dovrebbe crollare dagli attuali livelli superiori ai 400 dollari fino a toccare la soglia di circa 20 dollari.
-
Moncler, che attualmente quota in area 44 euro, dovrebbe precipitare sotto i 2,32 euro, un livello mai sfiorato nemmeno nelle fasi di mercato più turbolente successive alla quotazione.
Le altre due vi invito a cercarle e valutarle voi stessi, sul nostro Forecaster avete tutti gli strumenti possibili per valutare un'azienda quotata partendo dai fondamentali per andare a finire agli oscillatori e la statistica, passando per stagionalità, pattern ricorrenti e tanto altro. Nonostante il rischio sui mercati finanziari non sia mai nullo e un'azienda possa teoricamente affrontare crisi irreversibili, l'ipotesi che società con modelli di business radicati subiscano un crollo lineare del 95% in un arco temporale di pochi mesi (entro l'osservazione di dicembre) rappresenta uno scenario estremo.
 Fonte: Forecaster.biz
Le due fasi di vita del certificato
Un'analisi tecnica completa evidenzia che questo strumento è progettato per avere due "vite" ben distinte, adattandosi a due tipologie di investitori in base al momento di ingresso.
La fase uno: ingresso per la compensazione fiscale
Fino a metà dicembre, il certificato DE000BD6FHQ0 rappresenta uno strumento d'elezione esclusivamente per chi possiede minusvalenze da smaltire. In questo scenario, l'investitore acquista il prodotto con il preciso obiettivo di incassare il premio del 25% esentasse e ripulire lo zainetto fiscale.
Per chi, al contrario, non ha minusvalenze, la chiave di lettura può essere diversa. Pagare il 26% di imposte su una cedola di tale portata risulta un'operazione finanziariamente inefficiente. Questo perché, il giorno successivo allo stacco, il prezzo del certificato sul mercato decurterà fisiologicamente un valore molto vicino a quello della cedola stessa. L'investitore si troverebbe quindi con una perdita in conto capitale che non verrebbe bilanciata da alcun beneficio fiscale reale.
La fase due: acquisto a sconto per rendimento e capital gain
Dal giorno successivo al pagamento della maxi cedola, il certificato inizierà la sua seconda vita. Il prezzo di quotazione si aggiornerà al ribasso, scendendo presumibilmente in un range compreso tra 74 e 75 euro (valore puramente indicativo, al netto delle variazioni dei sottostanti). In questo esatto momento, il prodotto diventa estremamente attraente da inserire in una watchlist per gli investitori senza minusvalenze.
Comprando lo strumento a forte sconto, si aprono due prospettive di rendimento:
-
Flusso cedolare continuo: Il certificato non esaurisce la sua funzione a dicembre, ma continuerà a pagare premi periodici dell'1% ogni tre mesi, che si traducono in un rendimento del 4% su base annua.
-
Opzione Autocall (richiamo anticipato): A partire da marzo (sei mesi dopo l'emissione), subentra la possibilità di richiamo anticipato. Se tutti e quattro i sottostanti dovessero trovarsi al di sopra del proprio valore di strike iniziale, il certificato rimborserà all'investitore il valore nominale di 100 euro. Acquistando lo strumento a 75 euro, si registrerebbe in questo scenario un netto e sostanzioso capital gain.
Dinamiche di prezzo e variabili di mercato
Bisogna infine tenere in considerazione il normale apprezzamento o deprezzamento del prodotto in base all'andamento della Borsa. L'ipotesi di ritrovare il certificato a 74-75 euro post-stacco si basa sulla tenuta dei prezzi attuali. Tuttavia, se nelle settimane antecedenti al 16 dicembre Ferrari, Moncler, STM e Tenaris dovessero registrare forti rialzi azionari (ad esempio un +10%), il prezzo del certificato accompagnerebbe questo trend salendo rapidamente sopra la pari (es. 110-112 euro).
In questo scenario, pur scorporando i 25 euro della maxi cedola, il prezzo residuo rimarrebbe su livelli proporzionalmente più alti. Questo ridurrebbe lo "sconto" per chi intende acquistare in seconda battuta, ma al tempo stesso aumenterebbe drasticamente le probabilità che il prodotto vada incontro all'Autocall e al rimborso integrale a 100 euro già alla finestra di osservazione primaverile. Se volete scoprire tutti i dettagli di questo e degli altri certificati di cui abbiamo parlato negli ultimi video e articoli trovate tutto su tuttocertificati.it.
Puoi provare il Forecaster e scoprire tutte le sue potenzialità, AI inclusa, gratis per 7 giorni cliccando QUI
Rischi principali
L'investimento in questi certificati comporta diversi rischi che l'investitore deve valutare con attenzione prima di procedere all'acquisto:
- Rischio di mercato (worst-of): l’andamento negativo dei sottostanti, in particolare quello con la performance peggiore, può influire negativamente sul pagamento delle cedole e sul rimborso del capitale a scadenza. La struttura worst-of concentra l’esposizione sulla performance del sottostante peggiore.
- Rischio di perdita del capitale: qualora, alla scadenza, almeno uno dei sottostanti si trovi al di sotto della relativa barriera prevista dalla struttura del prodotto, il rimborso può essere commisurato alla performance negativa del sottostante peggiore, con il rischio di perdite anche significative e, in determinate circostanze, dell’intero capitale investito.
- Barriera condizionata: la protezione del capitale è subordinata al rispetto delle condizioni previste dalla struttura del certificato. Qualora il sottostante peggiore non rispetti tali condizioni alla scadenza, l’investitore può essere esposto a perdite in linea con la performance negativa del sottostante.
- Rischio emittente: il rimborso delle somme dovute dipende dalla solvibilità dell’emittente e del garante. In caso di insolvenza dell’emittente o del garante, l’investitore potrebbe perdere, in tutto o in parte, il capitale investito e gli eventuali importi dovuti. Il prodotto non è coperto da sistemi di garanzia dei depositi.
- Rischio di liquidità: la vendita del certificato prima della scadenza può avvenire a condizioni meno favorevoli rispetto al suo valore teorico. In particolari condizioni di mercato o in caso di interruzioni tecniche, la possibilità di vendere il prodotto potrebbe essere limitata o temporaneamente non disponibile.
- Rischio di mancato pagamento delle cedole: le cedole previste dal certificato sono condizionate al verificarsi delle condizioni stabilite dalla struttura del prodotto e, pertanto, non sono garantite. Qualora tali condizioni non siano soddisfatte, le cedole possono non essere corrisposte; eventuali meccanismi di memoria, se previsti, non garantiscono necessariamente il pagamento delle cedole accumulate.
- Rischio di Rimborso Anticipato (Autocall): i certificati possono prevedere l'opzione di scadenza anticipata automatica se il sottostante supera determinati livelli. Questo interrompe il flusso delle cedole e costringe l'investitore a reinvestire il denaro a condizioni di mercato potenzialmente meno favorevoli.
DISCLAIMER
Il presente documento è stato preparato da Borsaefinanza SRL (l‘editore), Piazzale Gerbetto n. 6 22100 Como (Italia), in completa autonomia e riflette quindi esclusivamente le opinioni e le valutazioni dell‘editore stesso. La pubblicazione è sponsorizzata da Bank Vontobel Europe AG che potrebbe essere controparte di operazioni aventi ad oggetto gli strumenti finanziari trattati nel presente documento. Il presente documento non rappresenta né una consulenza d‘investimento né una raccomandazione di investimento di tipo finanziario, contabile, legale o altro o di strategia d‘investimento, ma una pubblicità. Le informazioni complete sugli strumenti finanziari, compresi i rischi, sono descritti nel rispettivo prospetto di base, unitamente ad eventuali supplementi, nonché nelle rispettive Condizioni Definitive. Il rispettivo prospetto di base e le Condizioni Definitive costituiscono gli unici documenti di vendita vincolanti per gli strumenti finanziari. Si raccomanda ai potenziali investitori di leggere attentamente tali documenti prima di effettuare qualsiasi decisione di investimento, al fine di comprendere appieno i rischi e i vantaggi potenziali derivanti dalla decisione di investire negli strumenti finanziari. Gli investitori possono scaricare questi documenti e il documento contenente le informazioni chiave (KID) dal sito internet dell‘emittente, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Francoforte sul Meno, Germania, su http://prospectus.vontobel.com/. Inoltre, il prospetto di base, gli eventuali supplementi al pro-spetto di base e le Condizioni Definitive sono disponibili gratuitamente presso l’emittente. L‘approvazione del prospetto da parte dell‘autorità di riferimento non deve essere considerata un parere favorevole sugli strumenti finanziari offerti o ammessi alla negoziazione in un mercato regolamentato. Gli strumenti finanziari sono prodotti non semplici e di difficile comprensione. Il presente documento contiene un’indicazione dei rendimenti passati degli strumenti finanziari. I rendimenti passati non sono un indicatore affidabile dei risultati futuri. Il presente documento e le informazioni in esso contenute possono essere distribuiti o pubblicati solo nei paesi in cui tale distribuzione o pubblicazione è consentita dalla legge applicabile. Come indicato nel relativo prospetto di base, la distribuzione degli strumenti finanziari menzionati in queste informazioni è soggetta a restrizioni in alcune giurisdizioni. Il presente documento non può essere riprodotto o ridistribuito senza previa autorizzazione dell‘editore.