In un contesto globale segnato da incertezze geopolitiche, dinamiche inflattive complesse e listini azionari che aggiornano costantemente i propri record, è del tutto naturale guardare ai propri risparmi con un misto di soddisfazione e timore. Molti investitori privati si trovano oggi letteralmente "alla finestra", paralizzati dalla paura di commettere passi falsi. Tuttavia, analizzando a fondo le serie storiche e allontanando l'emotività, ho notato emergere un quadro oggettivo che ribalta molte delle convinzioni comuni legate al mondo degli investimenti.
Attraverso un approccio strettamente basato sui dati e non sulle emozioni, andiamo quindi oggi ad esplorare i dilemmi più frequenti di chi opera sui mercati oggi, analizzando come l'intelligenza artificiale sta cambiando le regole del gioco e quale approccio statistico può fornire una bussola per orientarsi.
Disinvestire sui massimi storici: il costo emotivo di uscire dal mercato
La prima reazione istintiva di fronte a un portafoglio in forte guadagno è quella di liquidare le posizioni, temendo un crollo imminente. I dati storici, tuttavia, dimostrano quanto questa pratica possa rivelarsi deleteria per i rendimenti di lungo periodo.
Prendendo in esame un investimento teorico di 10.000 dollari sull'S&P 500 mantenuto per un decennio, il potere dell'interesse composto e del tempo genera storicamente una crescita esponenziale del capitale, portandolo a sfiorare i 65.000 dollari. Ma cosa succede se l'emotività prende il sopravvento e si cerca di fare timing sul mercato, uscendo e rientrando?
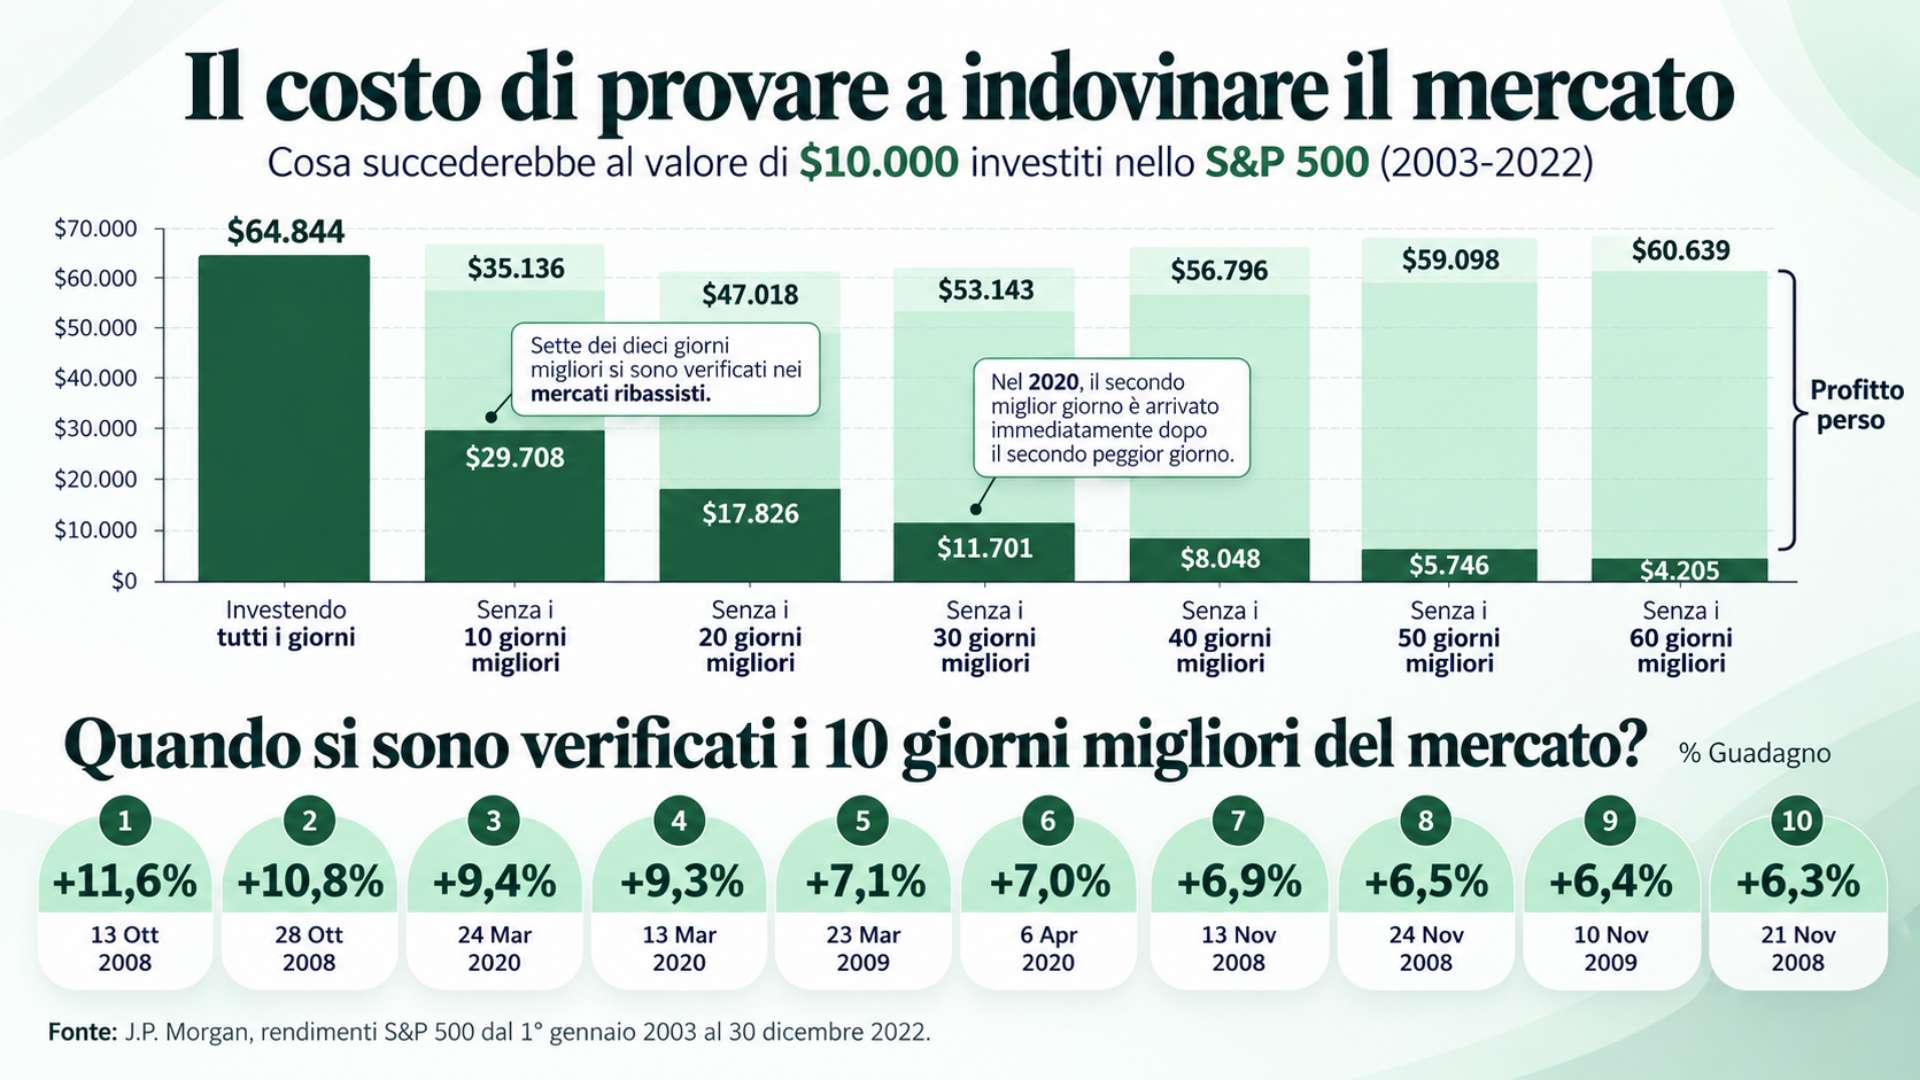
Se un investitore perdesse solamente i 10 giorni migliori in un intero ventennio, il rendimento finale risulterebbe letteralmente dimezzato. L'aspetto più controintuitivo è che queste giornate di rimbalzo eccezionale si verificano quasi sempre (7 di quei 10 giorni) all'interno di prolungati mercati ribassisti.
Rimanere fuori dal mercato per evitare le discese significa, statisticamente, perdersi i recuperi più violenti. Ecco quindi che il tempo trascorso nel mercato è infinitamente più redditizio del tentativo di indovinare il momento giusto per entrarvi o, se lo preferite in inglese, time in the market is better than timing the market.
Liquidità da investire: ha senso aspettare uno storno?
Il secondo grande ostacolo psicologico riguarda i nuovi capitali: di fronte a un'eredità, un bonus o dei risparmi accumulati, investire quando le Borse sono ai massimi storici appare una forzatura. L'istinto, abituato al mantra "compra basso e vendi alto", suggerisce di aspettare una correzione.
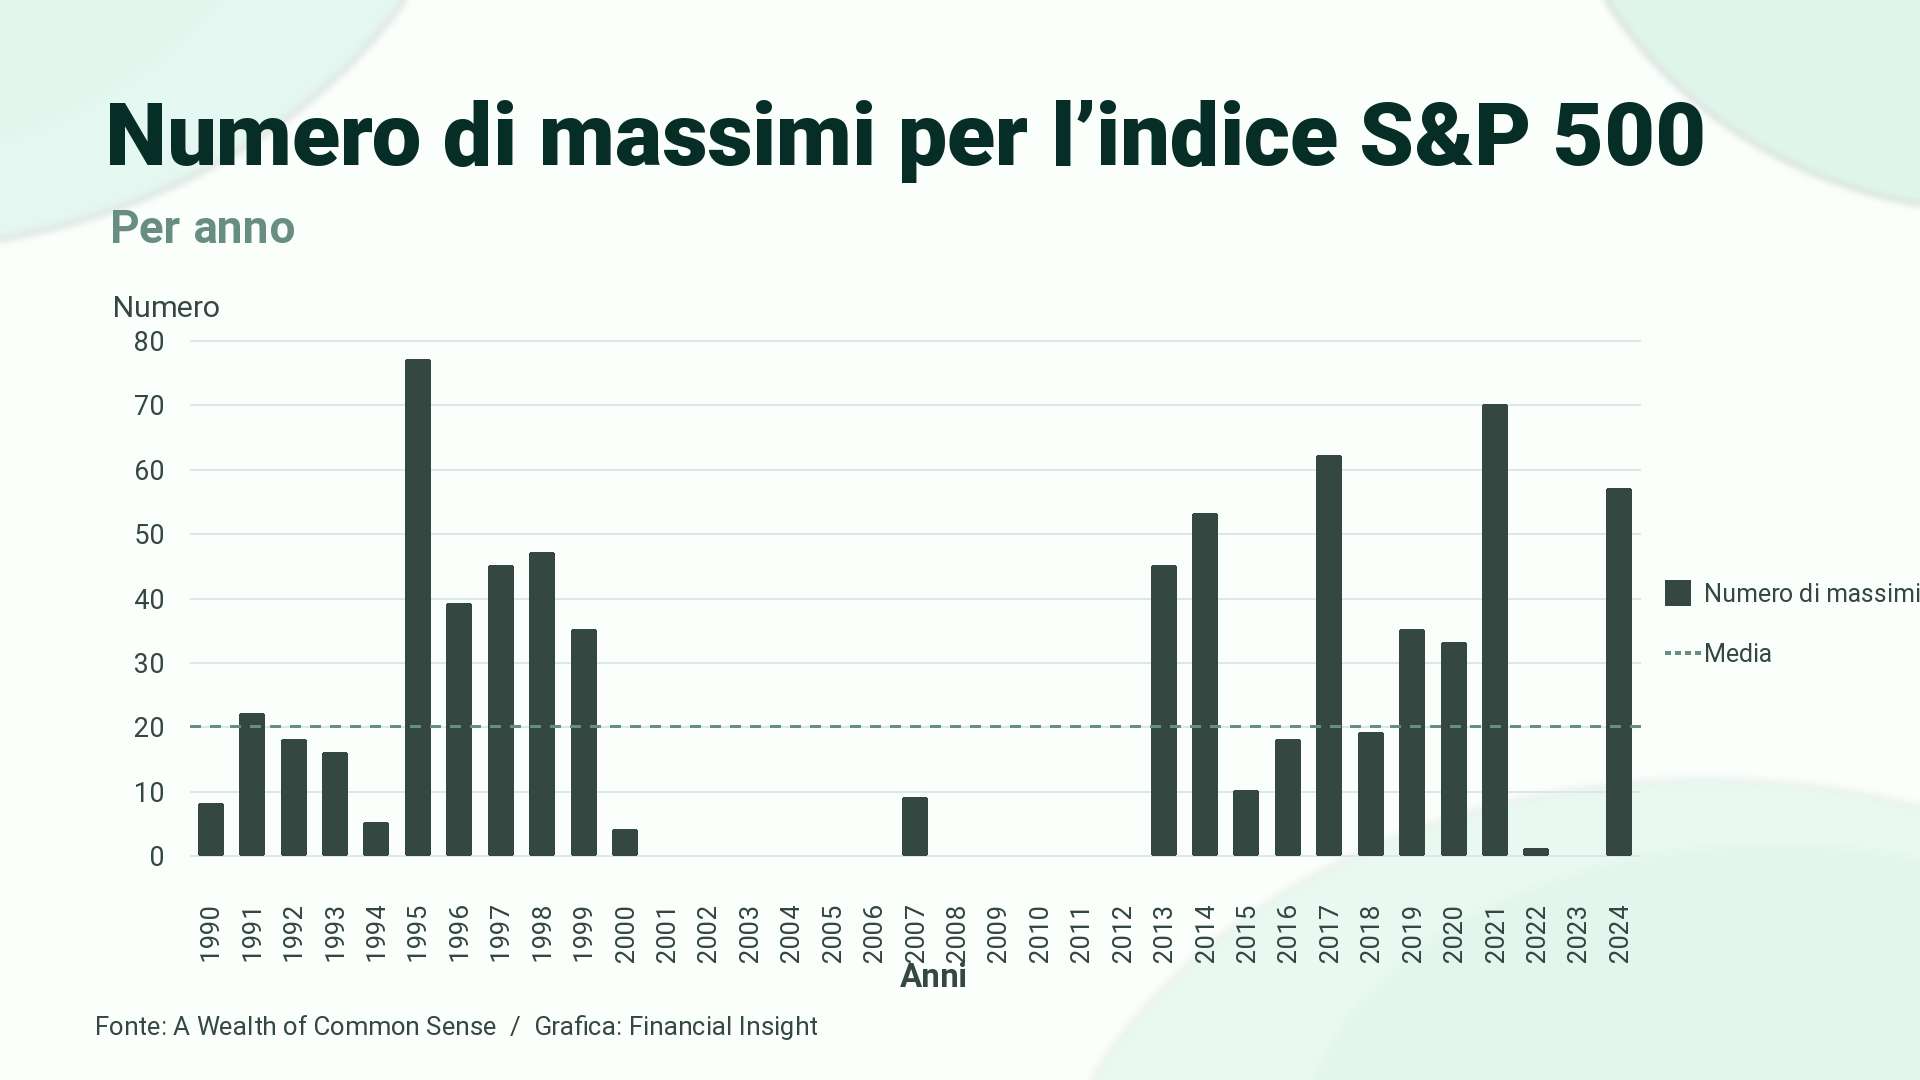
Anche in questo caso, l'evidenza empirica racconta una storia diversa. Quando i listini segnano nuovi massimi, la probabilità statistica che continuino a salire è nettamente superiore alla probabilità di un'inversione immediata. Al contrario, le fasi di ribasso tendono ad autoalimentarsi.
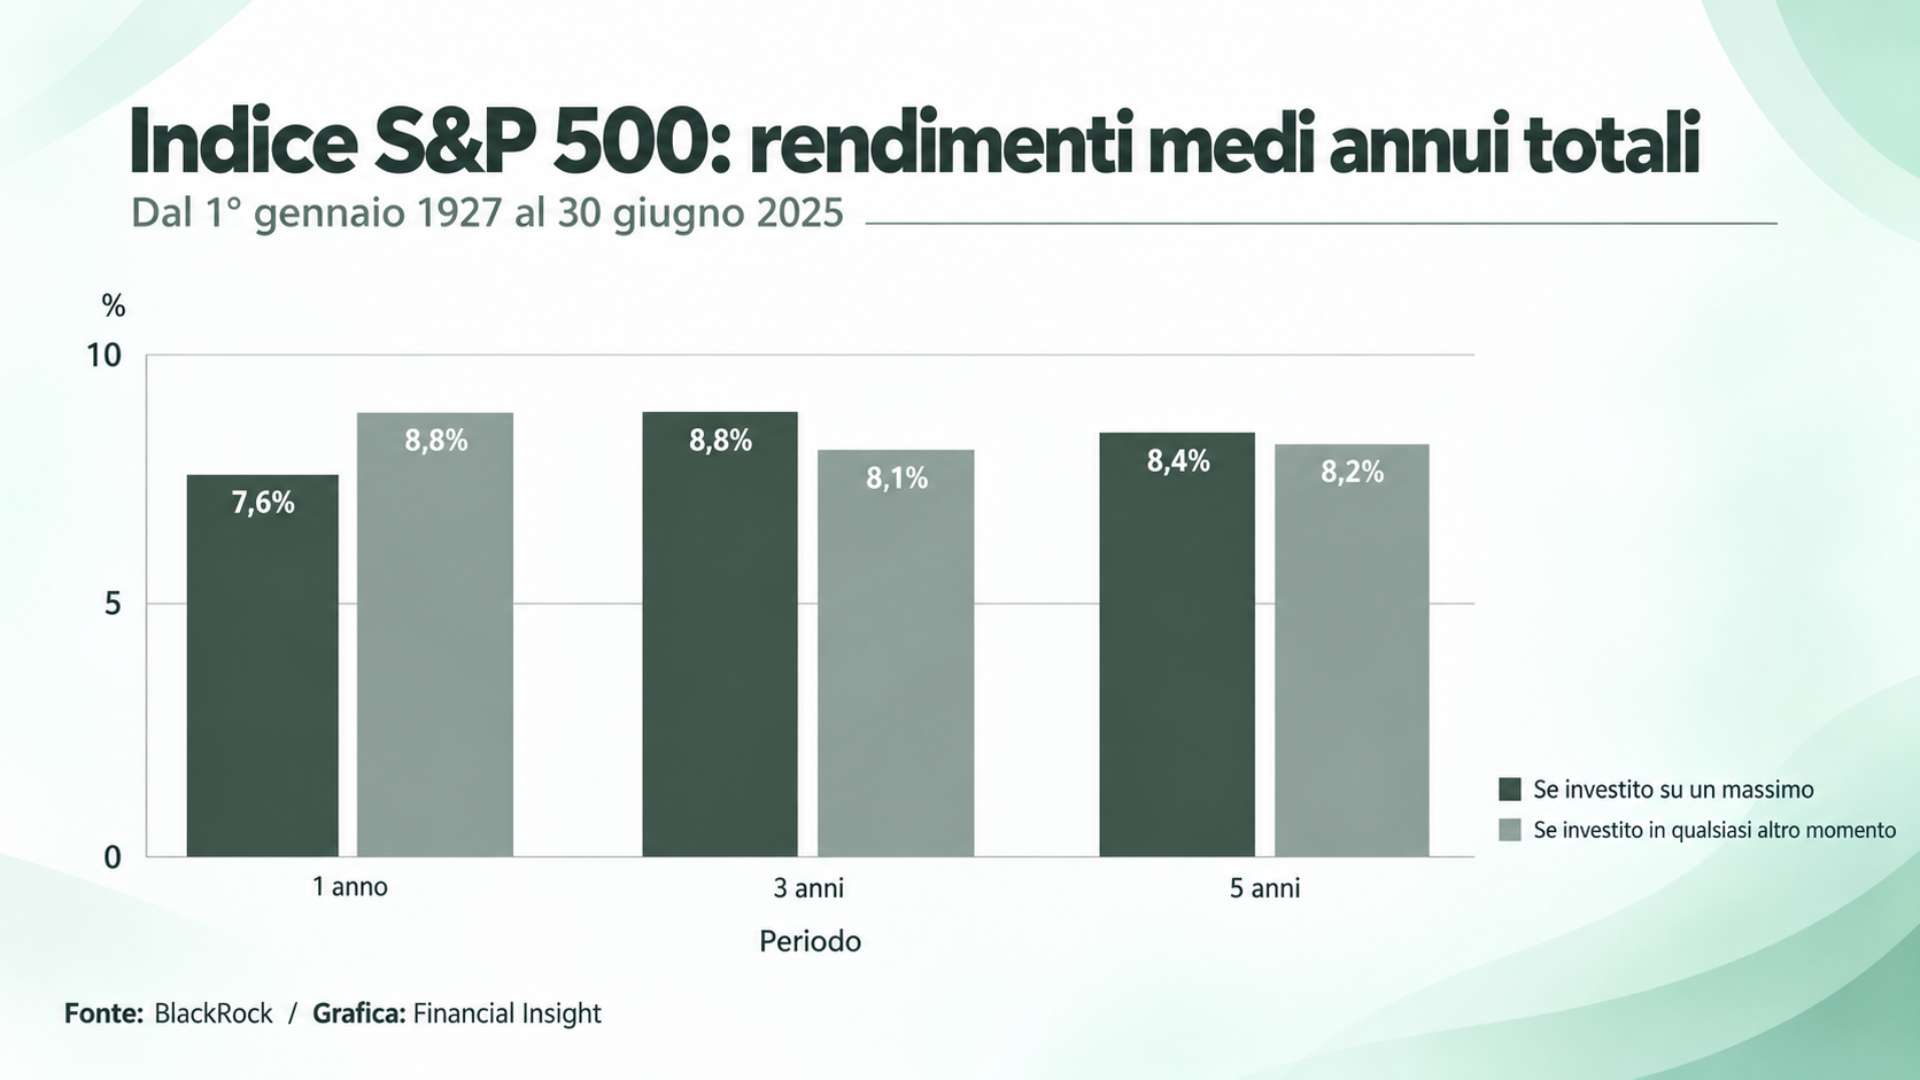
Uno studio su base secolare, condotto analizzando i dati a partire dal 1927, evidenzia come investire esattamente nel giorno in cui il mercato segna un nuovo massimo storico generi, su un orizzonte di 3 o 5 anni, rendimenti medi annualizzati superiori rispetto a ingressi effettuati in giornate casuali. L'idea di mantenere la liquidità ferma in attesa del momento perfetto si rivela, nella maggior parte dei casi, una scelta statisticamente inefficiente.
I limiti della gestione attiva e il paradosso dei fondamentali
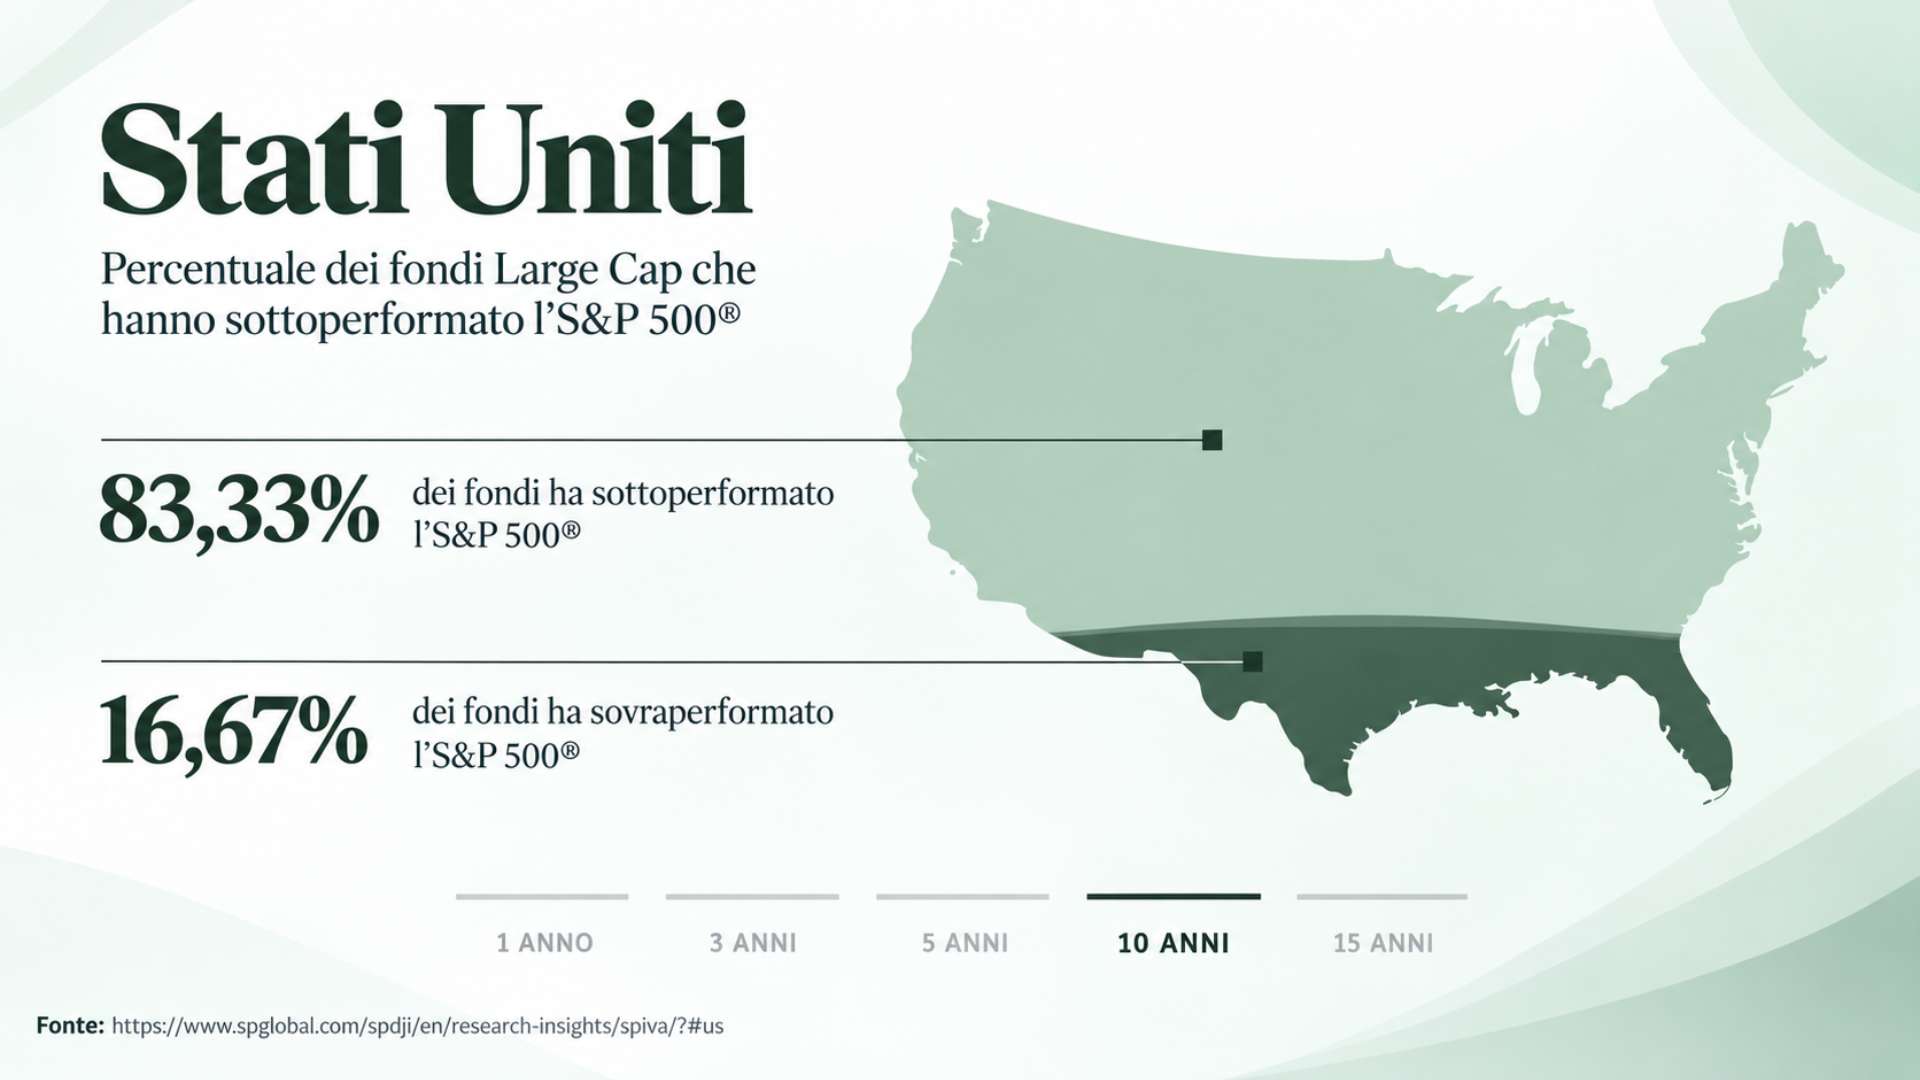
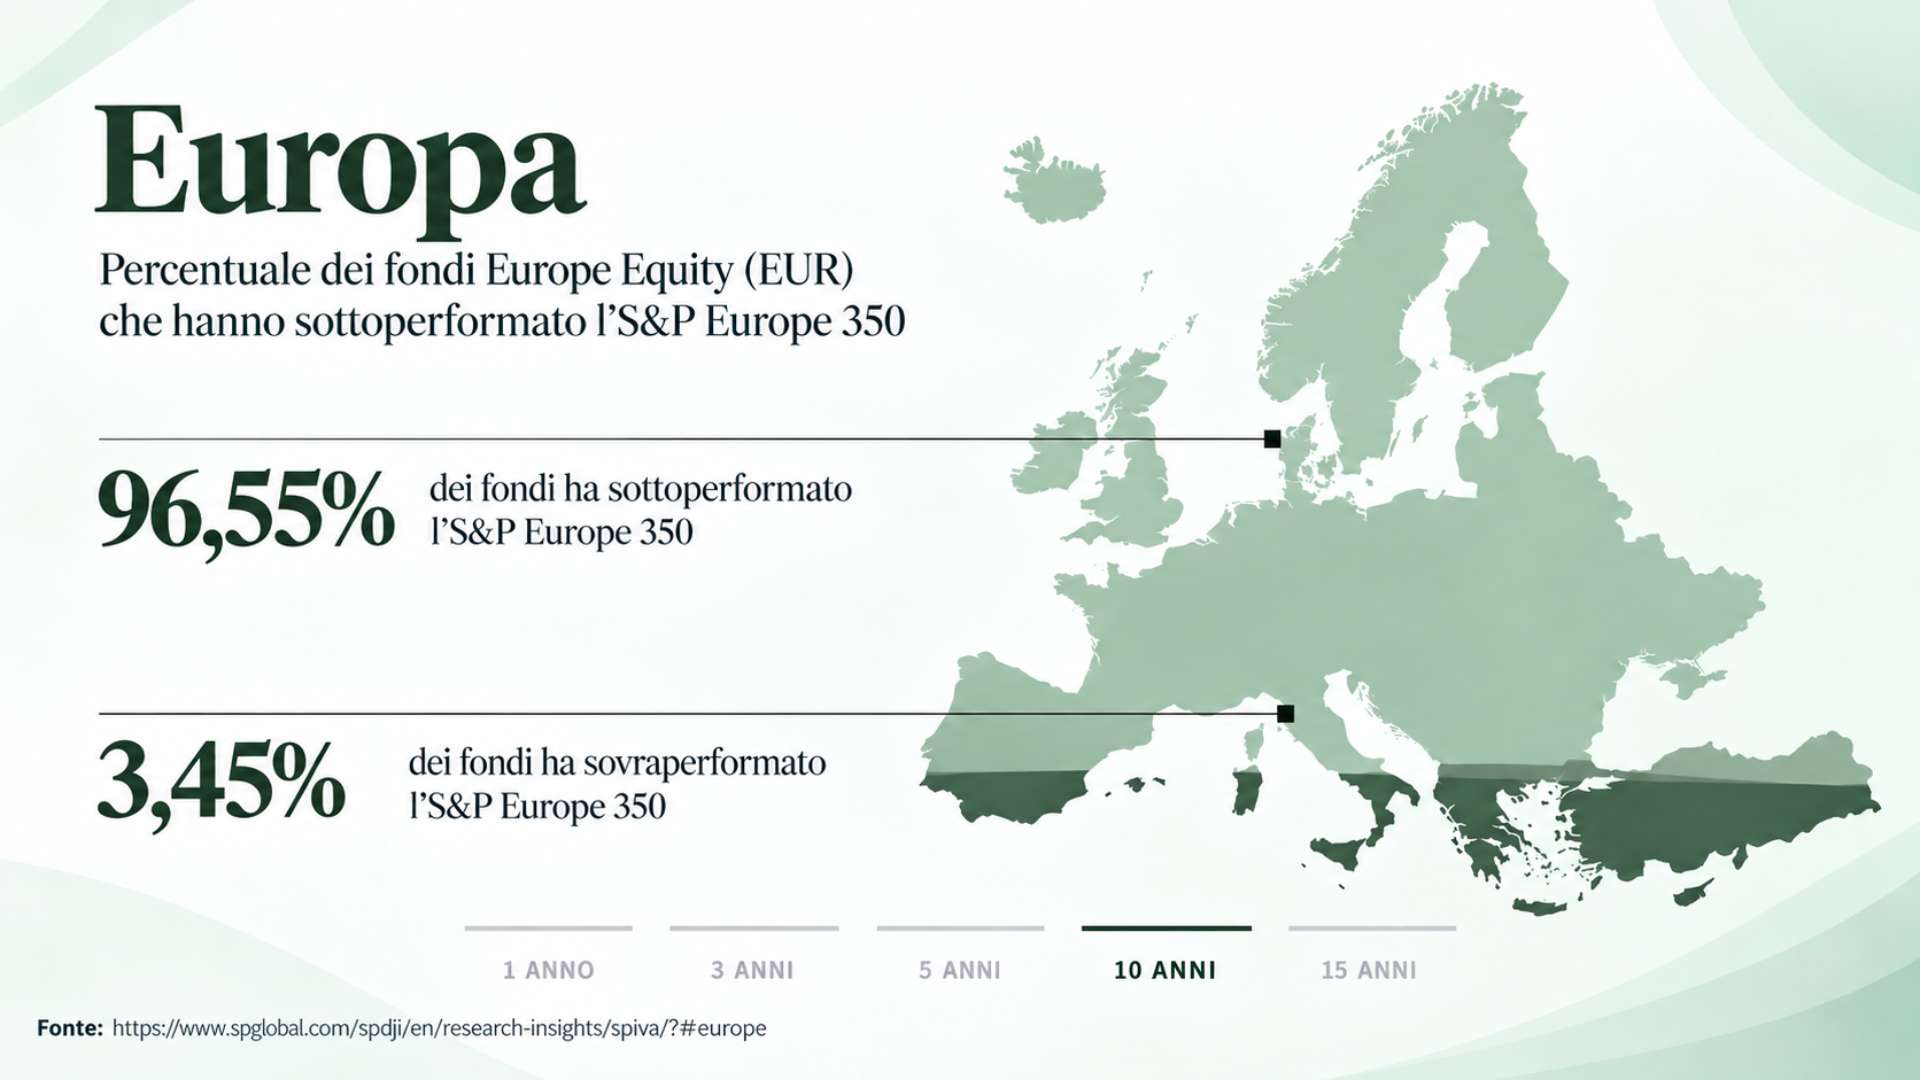
Se il mercato è così difficile da prevedere, viene spontaneo chiedersi quanto sia utile affidarsi alla gestione attiva per tentare di battere gli indici di riferimento. I dati ufficiali delineano uno scenario estremamente severo: su un orizzonte temporale di dieci anni, solo il 16,67% dei fondi di investimento statunitensi riesce a sovraperformare l'S&P 500. In Europa, il dato è ancora più drastico, fermandosi al 3,45%.
Oggi, battere i mercati attraverso la pura analisi di bilancio è diventato ancora più complesso a causa di un evidente scollamento tra i fondamentali aziendali e la narrativa, o storytelling, premiata dagli investitori. Assistiamo a dinamiche paradossali: aziende altamente speculative attraggono capitali immensi promettendo scenari fantascientifici (come l'estrazione di minerali dagli asteroidi), mentre società solide, con bilanci in costante crescita, vengono penalizzate.
Un esempio lampante è stata la recente "apocalisse dei SaaS" (Software as a Service). Aziende storiche come Salesforce, leader nei software CRM, hanno visto le proprie quotazioni crollare dai massimi nonostante continuino a registrare ricavi record e ad aumentare il numero di licenze vendute alle imprese (inclusi i recenti agenti AI come Agentforce). Il mercato, spaventato dall'idea che l'intelligenza artificiale potesse permettere a chiunque di crearsi un CRM in casa, ha venduto indiscriminatamente, ignorando i dati dei bilanci trimestrali (TTM - Trailing 12 Months) che mostravano fatturati ai massimi storici.
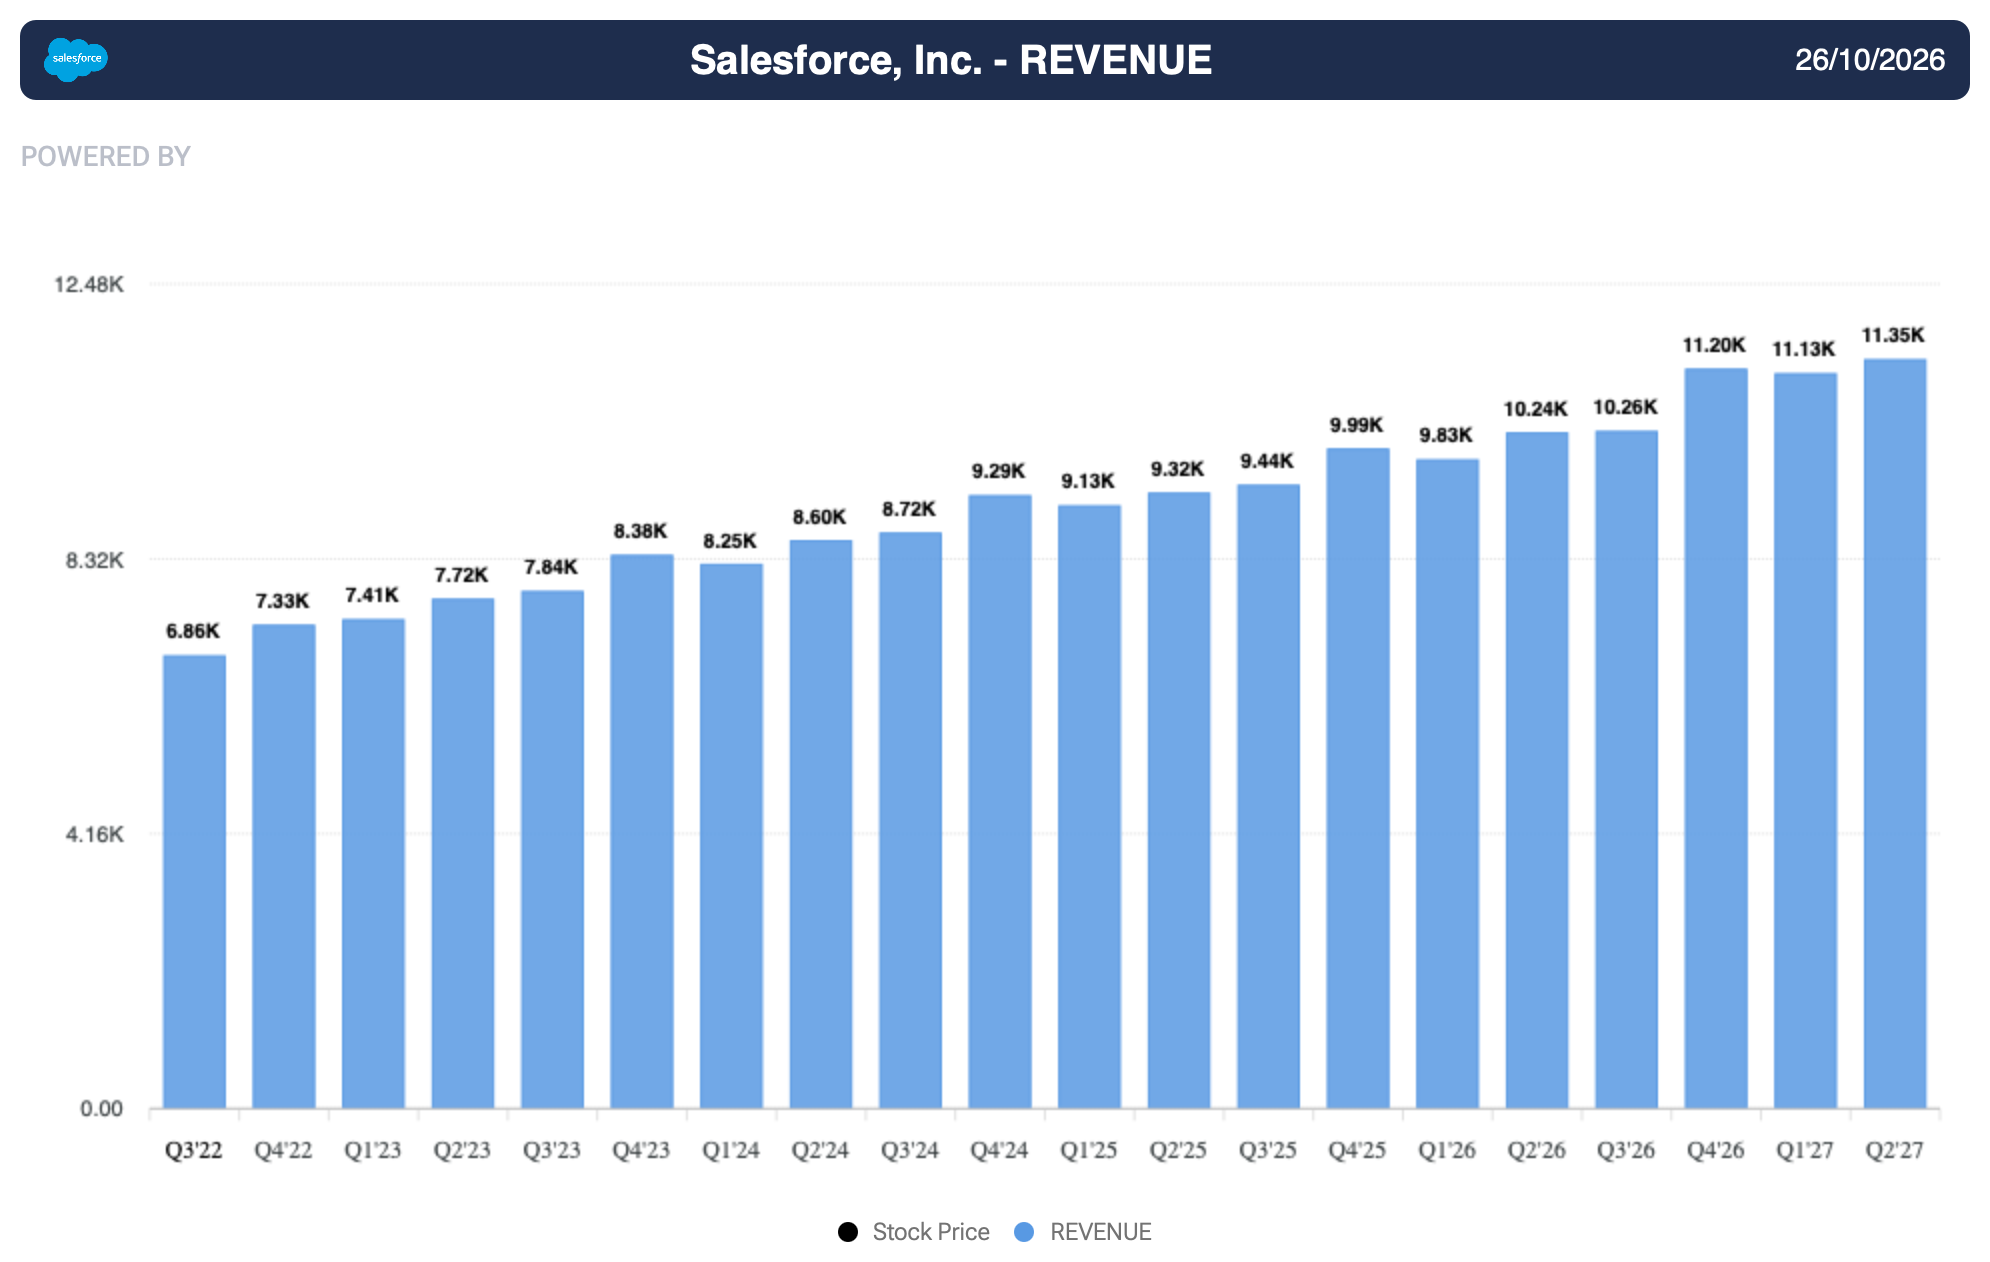 Fonte: Forecaster.biz
Allo stesso tempo, l'impatto distruttivo dell'AI su alcuni modelli di business è innegabile: società come Chegg, un tempo leader nella vendita di riassunti e tesine universitarie, hanno visto il proprio core business letteralmente spazzato via dall'arrivo di ChatGPT alla fine del 2022.
La forza dei trend: come funziona la strategia Momentum
In un mercato dove i bilanci tradizionali sembrano aver perso la loro capacità predittiva e la concentrazione degli indici è dominata da pochissime "Big Tech", occorre un approccio alternativo e distaccato dalle emozioni. La risposta a questa esigenza si trova in una delle logiche finanziarie più studiate a livello accademico negli ultimi vent'anni: la strategia Momentum.
Il concetto di base è disarmante nella sua semplicità: si ignorano le trimestrali, le dichiarazioni degli Amministratori delegati e le prospettive teoriche future, per concentrarsi esclusivamente sulla forza del prezzo.
Per applicare questa logica in modo rigoroso, l'utilizzo del nostro software Forecaster risulta fondamentale. Forecaster è un applicativo avanzato di analisi statistica, fondamentale e stagionale che monitora tutte le aziende quotate. Attraverso questo strumento, è possibile riordinare i componenti di un indice non in base alla loro capitalizzazione di mercato, ma in base alle loro performance oggettive.
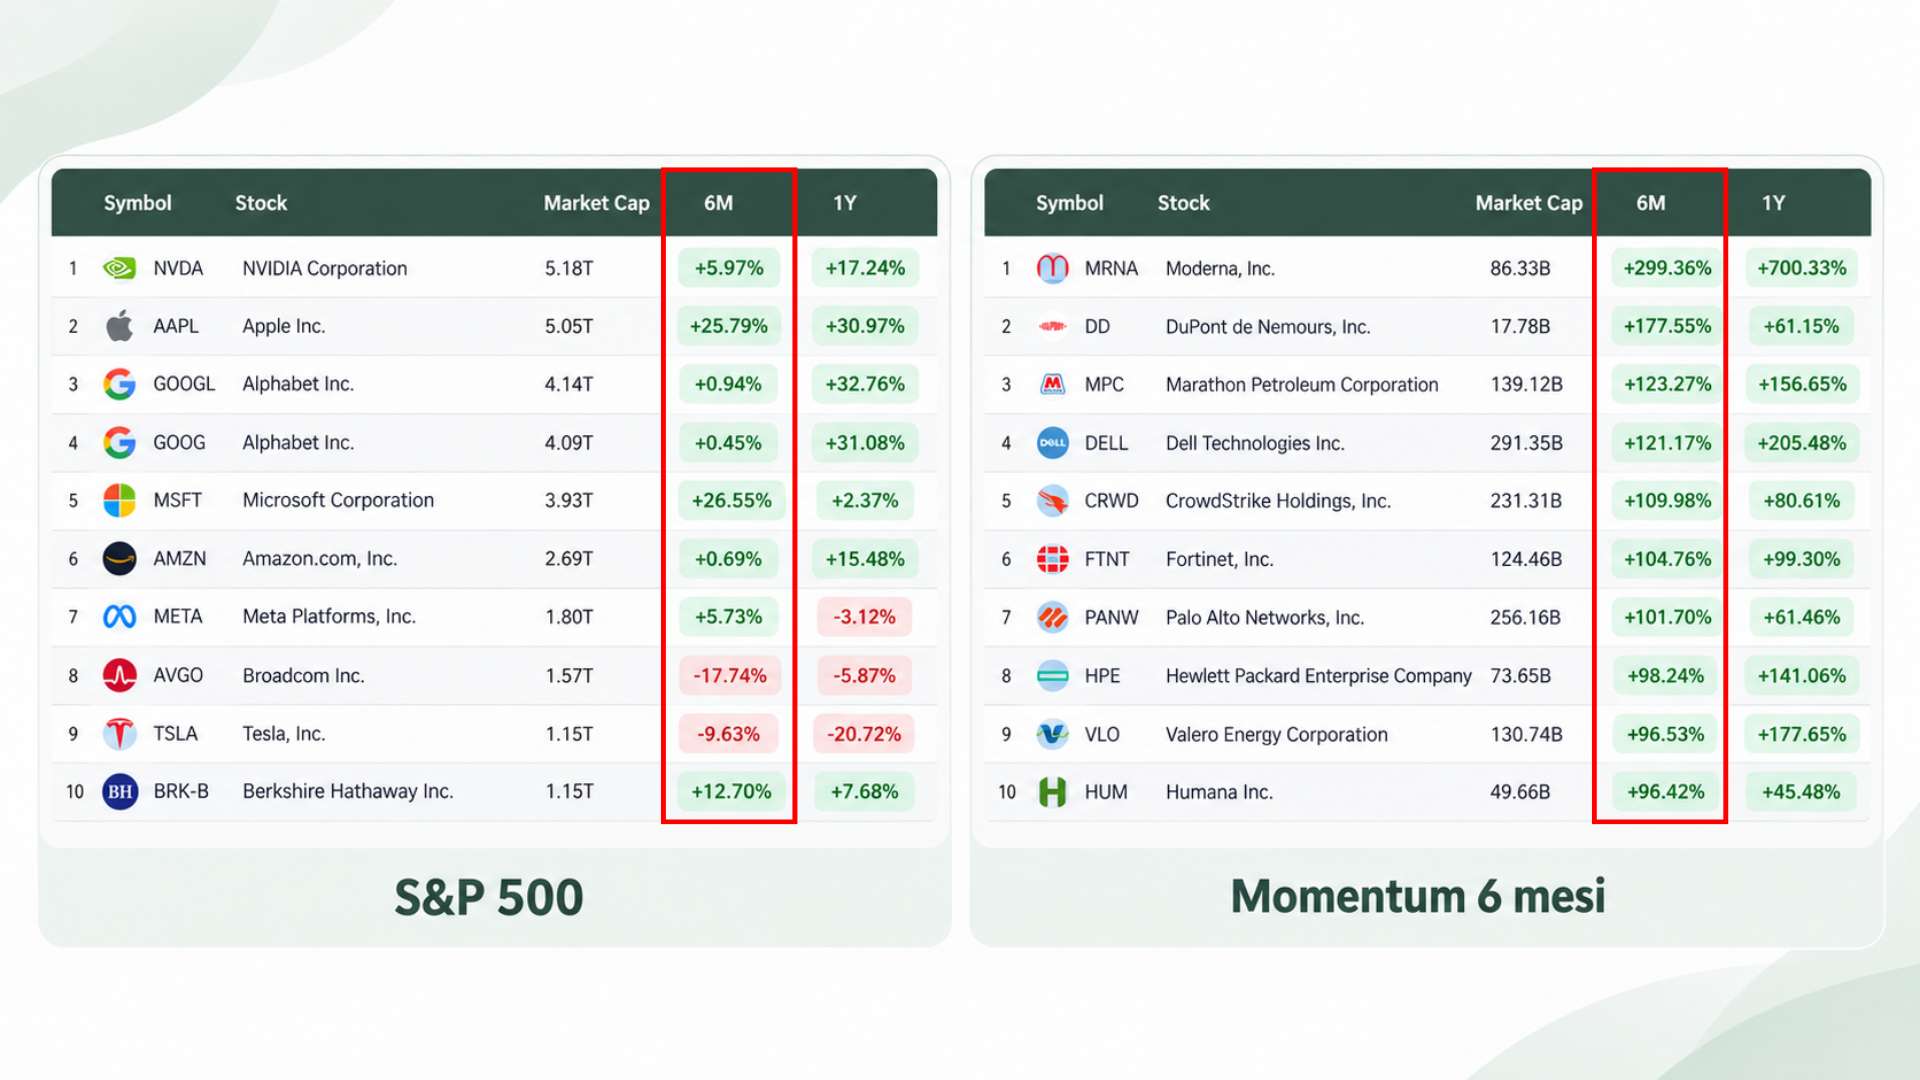 Fonte: Frecaster.biz
Mentre un indice tradizionale assegna il peso maggiore alle solite note, l'analisi Momentum su finestre di 6 e 12 mesi fa emergere aziende apparentemente meno in vista (dal settore medico alla cybersecurity, dall'energia alle infrastrutture) che stanno vivendo trend di crescita solidi e confermati dai flussi di capitale reale.
Uno strumento per il Momentum: il Tracker Certificate con ISIN DE000VY263Q6
Per replicare passivamente questo approccio statistico, esistono soluzioni strutturate create appositamente per catturare la forza dei trend. A questo scopo è stato concepito un Tracker Certificate in collaborazione con Vontobel con codice ISIN DE000VY263Q6, ancorato all'indice Solactive US Momentum 500.
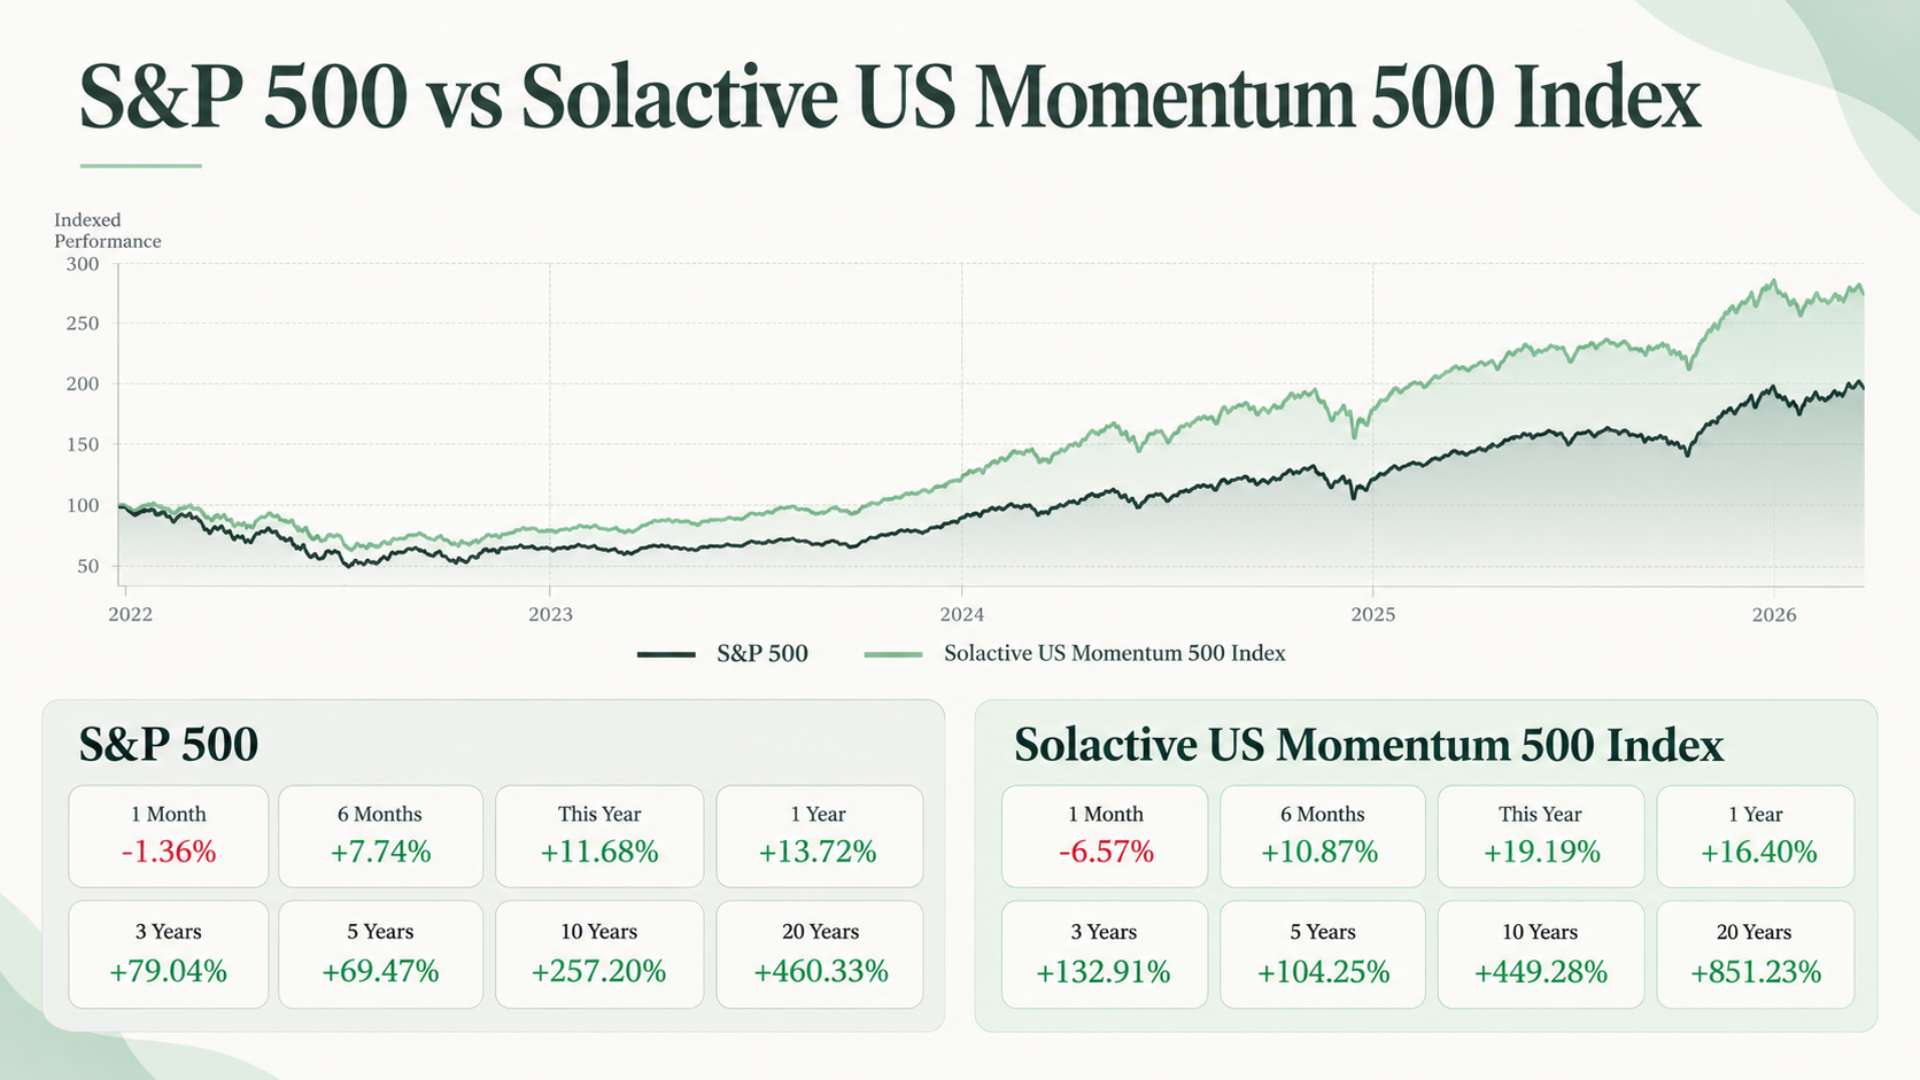
Questo indice seleziona periodicamente le 100 aziende dell'S&P 500 che hanno registrato le migliori performance a 6 e 12 mesi. Scegliendo le 100 azioni più forti, il certificato applica una selezione naturale che premia le aziende capaci di catalizzare l'attenzione del mercato, sia per fondamentali reali che per un posizionamento strategico vincente.
Dal punto di vista dell'analisi del rischio, è essenziale precisare che questo approccio comporta una volatilità giornaliera maggiore rispetto all'indice tradizionale. Avere in portafoglio 100 titoli invece di 500, per di più selezionati tra quelli saliti più rapidamente, amplifica le fluttuazioni di breve termine. Tuttavia, analizzando i dati degli ultimi vent'anni, i drawdown (ovvero le discese dai massimi storici) si sono mantenuti su livelli paragonabili a quelli dell'S&P 500, a fronte di performance storiche di lungo periodo decisamente più marcate.
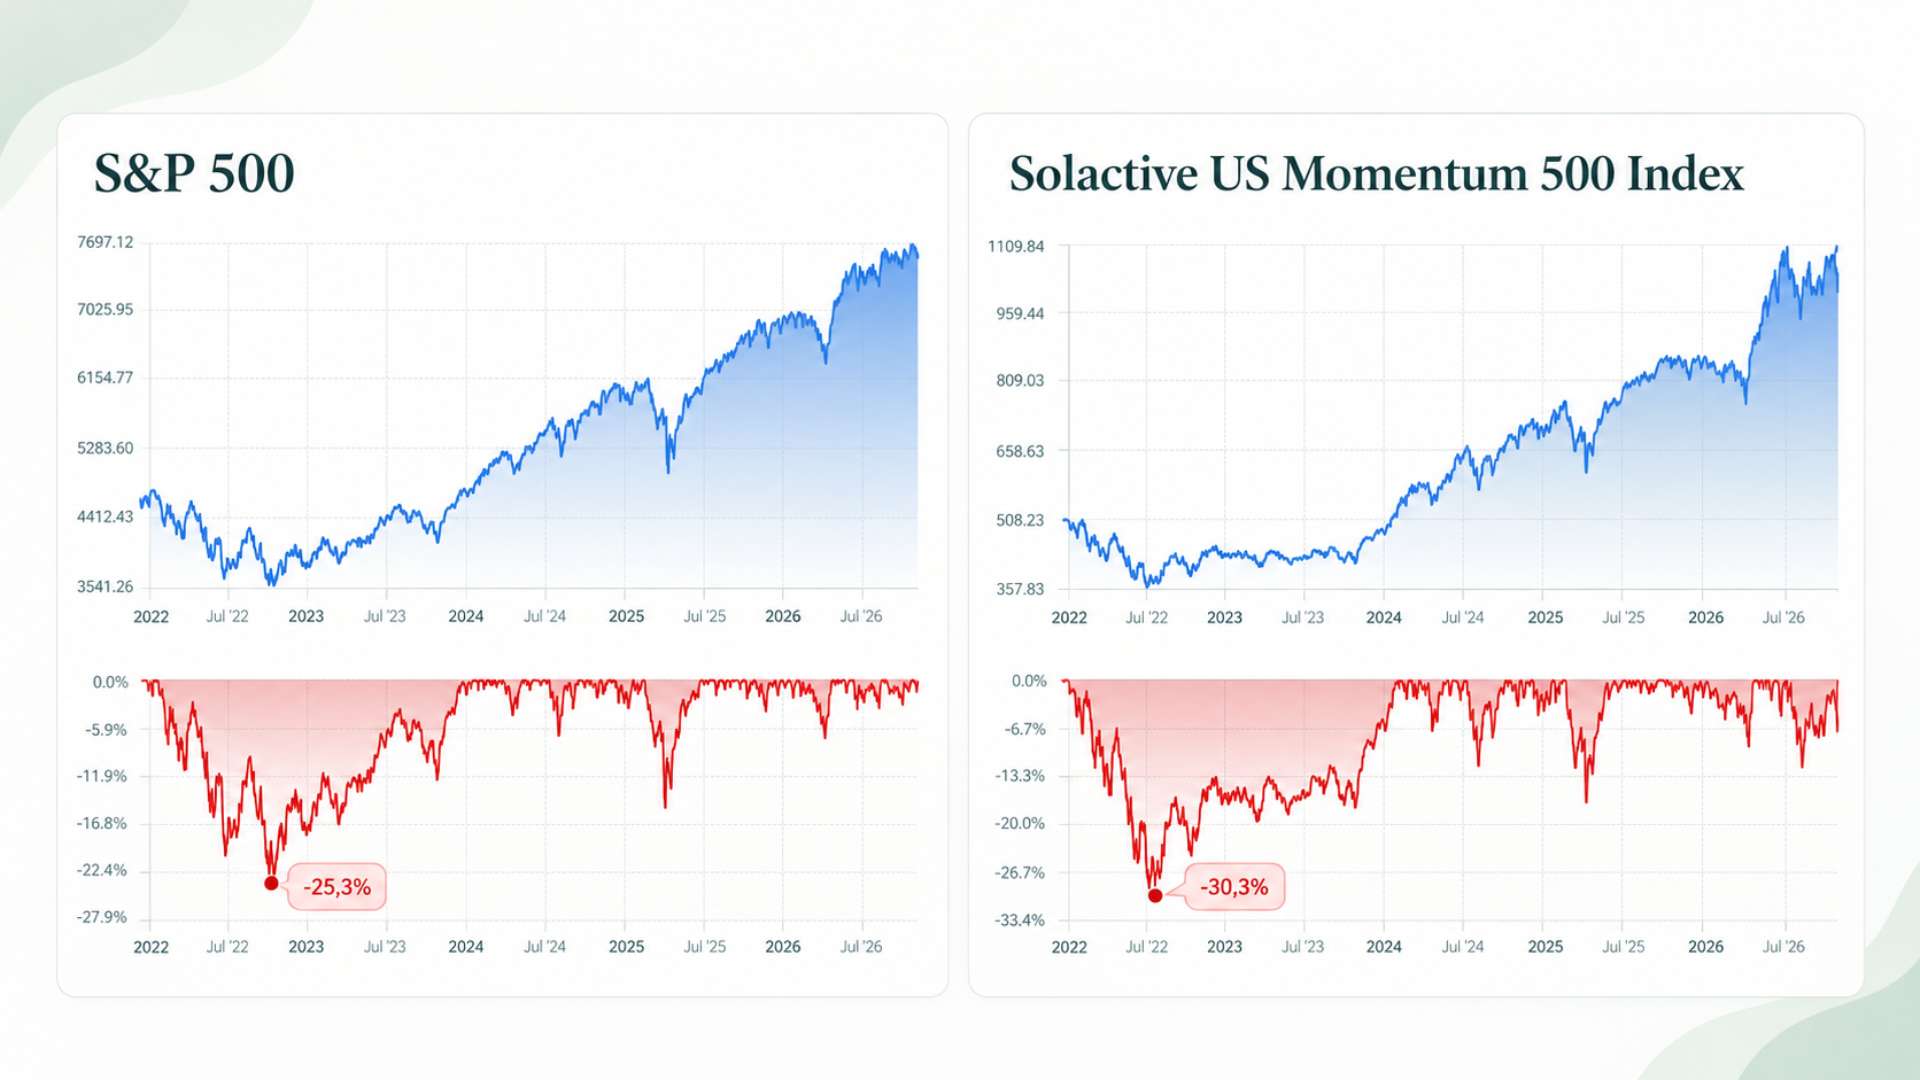
Nota bene: L'analisi di questi strumenti e delle loro performance passate (inclusi i backtest storici) ha puro scopo informativo e non costituisce in alcun modo una sollecitazione all'investimento. Ogni strumento finanziario comporta rischi e la volatilità implicita nella strategia Momentum deve essere attentamente allineata al proprio profilo di rischio.
Prospettive future: stagionalità e crescita economica globale
Nonostante i timori diffusi, vi sono solidi elementi macroeconomici e statistici per mantenere un approccio costruttivo sui mercati per gli anni a venire.
In primo luogo, l'impatto dell'intelligenza artificiale sull'efficienza produttiva delle imprese (dalle piccole e medie fino alle multinazionali) è solo agli inizi. Questo straordinario recupero di produttività ha il potenziale, secondo diverse proiezioni, di triplicare il Prodotto Interno Lordo globale nell'arco del prossimo decennio, trasferendo inevitabilmente questa ricchezza sui mercati finanziari.
In secondo luogo, l'analisi stagionale di Forecaster evidenzia un pattern estremamente preciso legato al ciclo presidenziale statunitense. Se isoliamo il periodo che va dall'ultimo trimestre degli anni di "Mid-term" (elezioni di metà mandato) fino ai primi due trimestri degli anni "Pre-election", le statistiche a partire dal 1994 mostrano un dato impressionante: il 100% delle volte i mercati hanno registrato performance positive, con un rendimento medio prossimo al 20%.
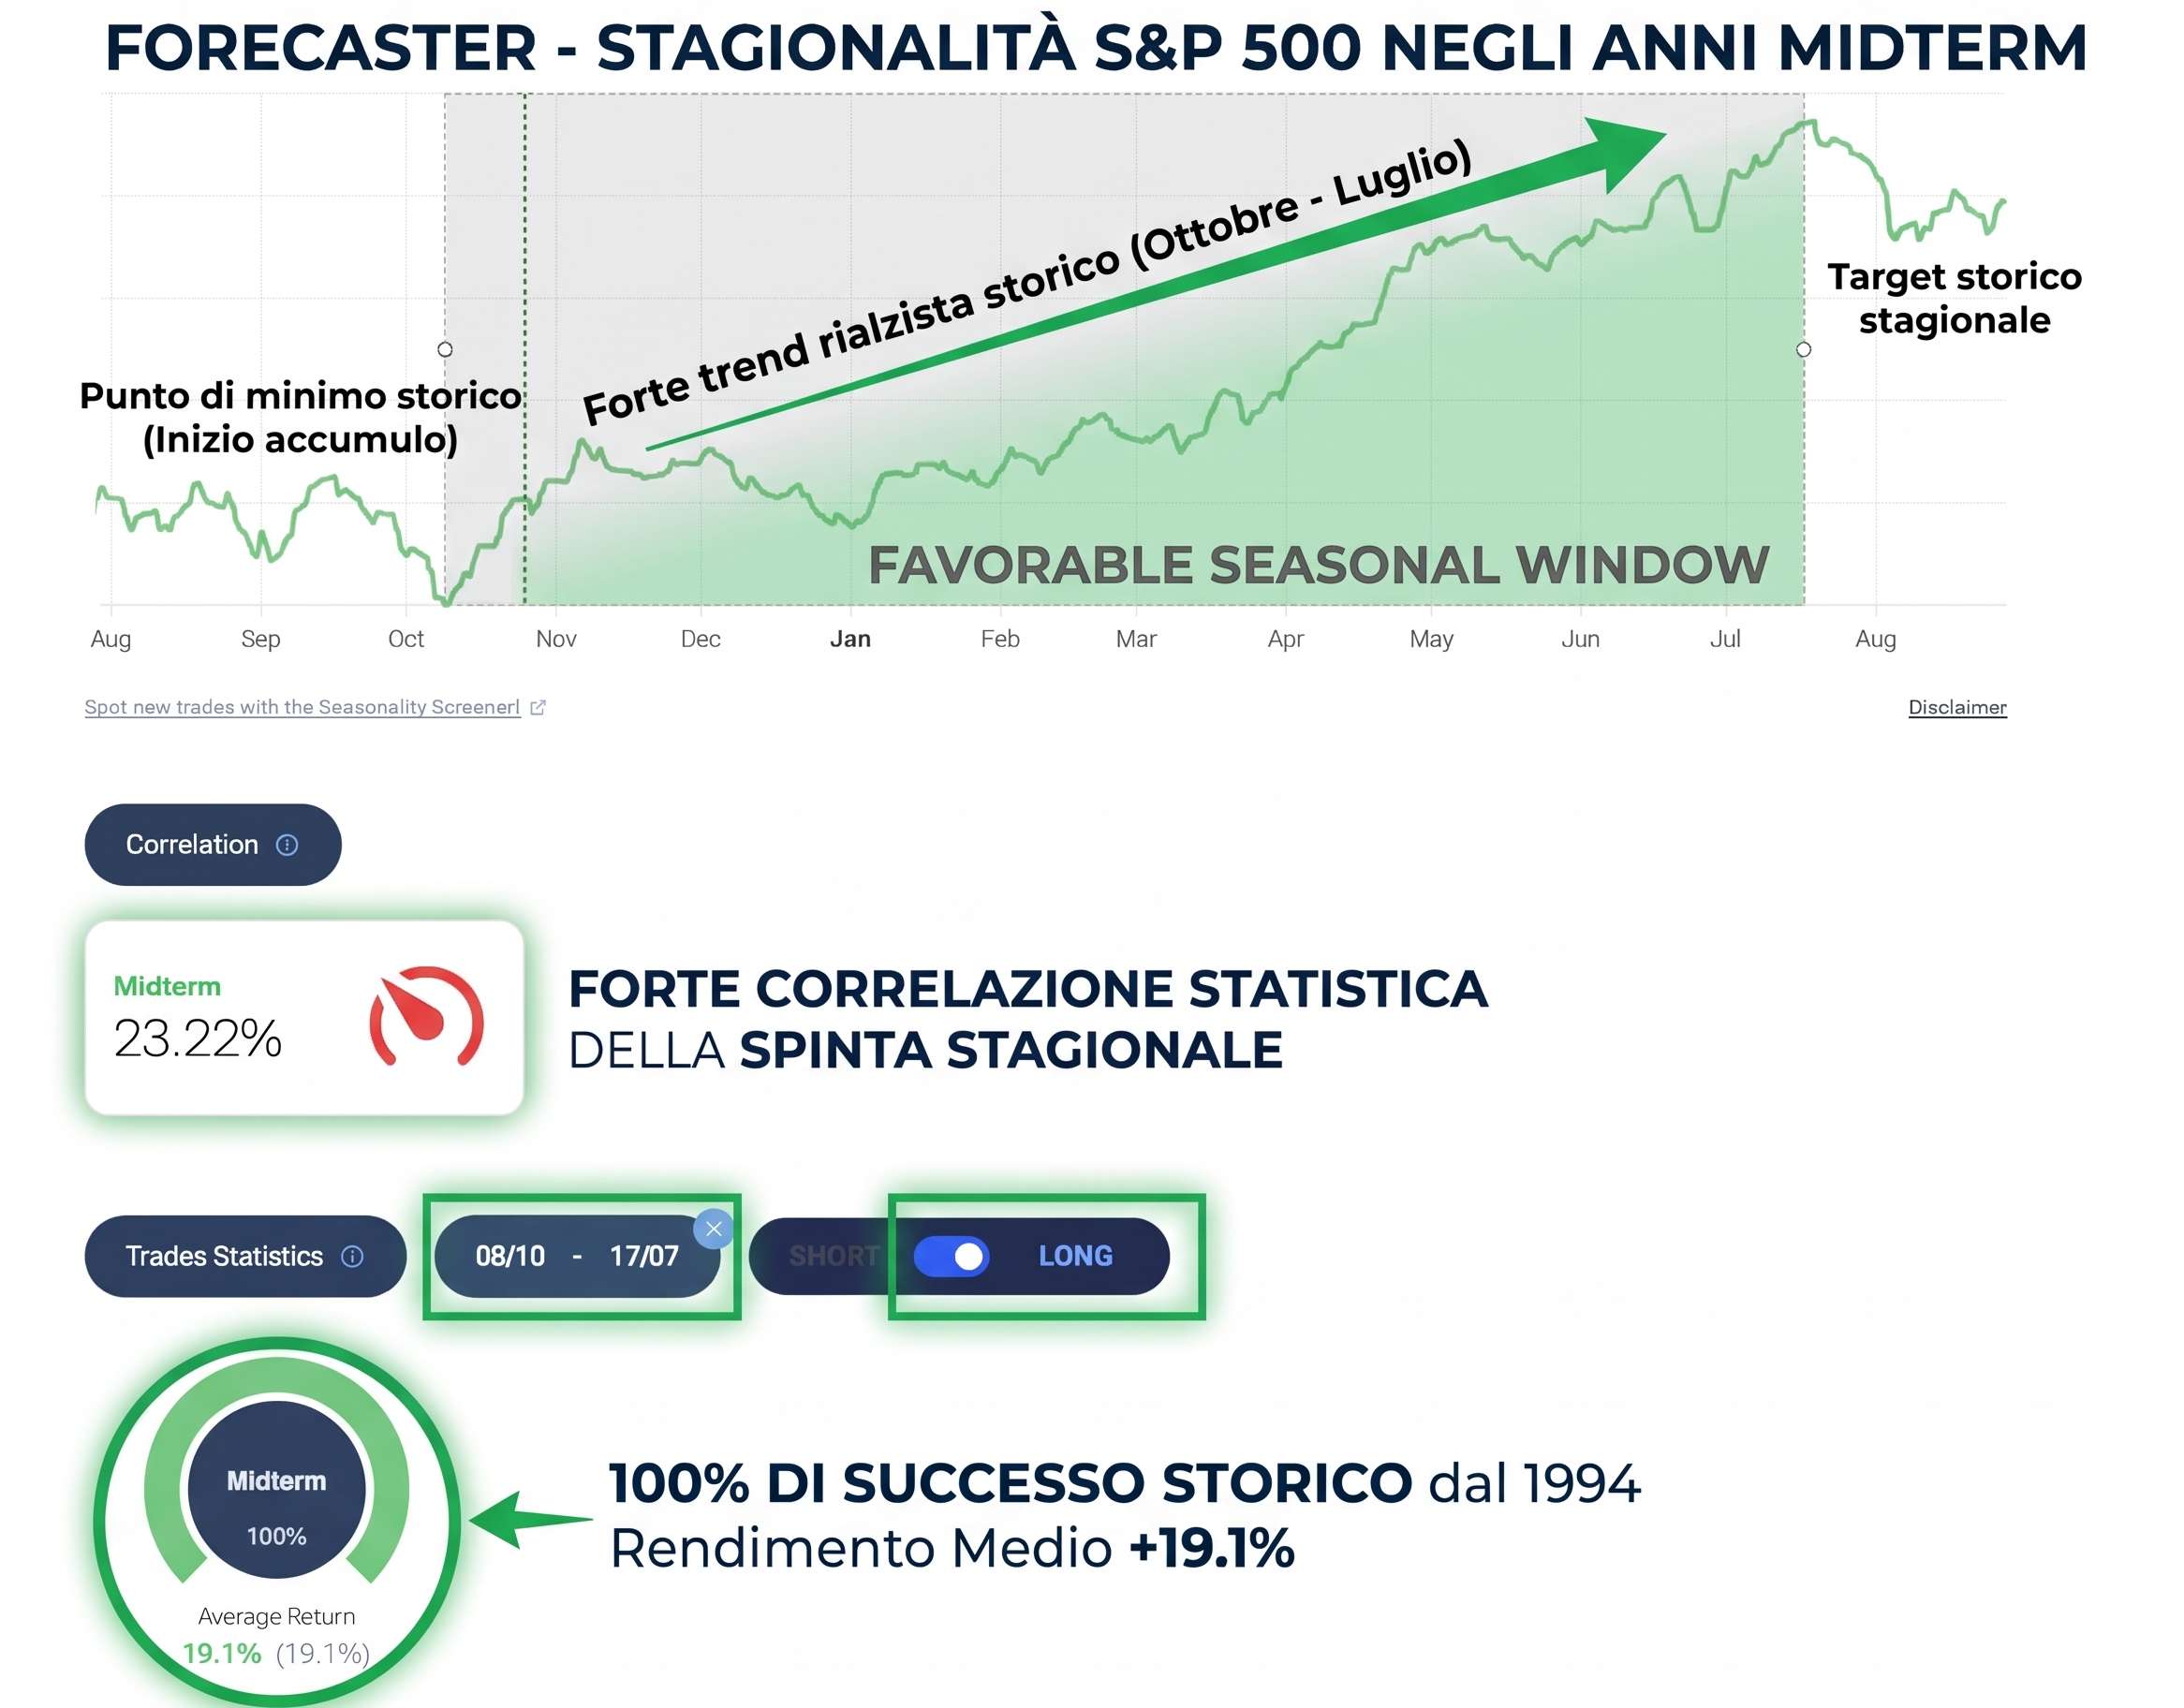 Fonte: Forecaster.biz
Ovviamente, all'interno di questi cicli fisiologici di rialzo non mancano correzioni temporanee (i dati mostrano flessioni fisiologiche fino al -15%), che rientrano nella normale dinamica di borsa. Tuttavia, unendo la regola aurea del "non disinvestire sui massimi", la forza storica della strategia Momentum e le prospettive di efficienza guidate dall'AI, il quadro per gli investitori privati che sanno mantenere la rotta guardando ai dati statistici appare ricco di opportunità tangibili.
Rischi principali
L'investimento in questi certificati comporta diversi rischi che l'investitore deve valutare con attenzione prima di procedere all'acquisto:
- Rischio di mercato (worst-of): l’andamento negativo dei sottostanti, in particolare quello con la performance peggiore, può influire negativamente sul pagamento delle cedole e sul rimborso del capitale a scadenza. La struttura worst-of concentra l’esposizione sulla performance del sottostante peggiore.
- Rischio di perdita del capitale: qualora, alla scadenza, almeno uno dei sottostanti si trovi al di sotto della relativa barriera prevista dalla struttura del prodotto, il rimborso può essere commisurato alla performance negativa del sottostante peggiore, con il rischio di perdite anche significative e, in determinate circostanze, dell’intero capitale investito.
- Barriera condizionata: la protezione del capitale è subordinata al rispetto delle condizioni previste dalla struttura del certificato. Qualora il sottostante peggiore non rispetti tali condizioni alla scadenza, l’investitore può essere esposto a perdite in linea con la performance negativa del sottostante.
- Rischio emittente: il rimborso delle somme dovute dipende dalla solvibilità dell’emittente e del garante. In caso di insolvenza dell’emittente o del garante, l’investitore potrebbe perdere, in tutto o in parte, il capitale investito e gli eventuali importi dovuti. Il prodotto non è coperto da sistemi di garanzia dei depositi.
- Rischio di liquidità: la vendita del certificato prima della scadenza può avvenire a condizioni meno favorevoli rispetto al suo valore teorico. In particolari condizioni di mercato o in caso di interruzioni tecniche, la possibilità di vendere il prodotto potrebbe essere limitata o temporaneamente non disponibile.
- Rischio di mancato pagamento delle cedole: le cedole previste dal certificato sono condizionate al verificarsi delle condizioni stabilite dalla struttura del prodotto e, pertanto, non sono garantite. Qualora tali condizioni non siano soddisfatte, le cedole possono non essere corrisposte; eventuali meccanismi di memoria, se previsti, non garantiscono necessariamente il pagamento delle cedole accumulate.
- Rischio di Rimborso Anticipato (Autocall): i certificati possono prevedere l'opzione di scadenza anticipata automatica se il sottostante supera determinati livelli. Questo interrompe il flusso delle cedole e costringe l'investitore a reinvestire il denaro a condizioni di mercato potenzialmente meno favorevoli.
DISCLAIMER
Il presente documento è stato preparato da Borsaefinanza SRL (l‘editore), Piazzale Gerbetto n. 6 22100 Como (Italia), in completa autonomia e riflette quindi esclusivamente le opinioni e le valutazioni dell‘editore stesso. La pubblicazione è sponsorizzata da Bank Vontobel Europe AG che potrebbe essere controparte di operazioni aventi ad oggetto gli strumenti finanziari trattati nel presente documento. Il presente documento non rappresenta né una consulenza d‘investimento né una raccomandazione di investimento di tipo finanziario, contabile, legale o altro o di strategia d‘investimento, ma una pubblicità. Le informazioni complete sugli strumenti finanziari, compresi i rischi, sono descritti nel rispettivo prospetto di base, unitamente ad eventuali supplementi, nonché nelle rispettive Condizioni Definitive. Il rispettivo prospetto di base e le Condizioni Definitive costituiscono gli unici documenti di vendita vincolanti per gli strumenti finanziari. Si raccomanda ai potenziali investitori di leggere attentamente tali documenti prima di effettuare qualsiasi decisione di investimento, al fine di comprendere appieno i rischi e i vantaggi potenziali derivanti dalla decisione di investire negli strumenti finanziari. Gli investitori possono scaricare questi documenti e il documento contenente le informazioni chiave (KID) dal sito internet dell‘emittente, Vontobel Financial Products GmbH, Bockenheimer Landstrasse 24, 60323 Francoforte sul Meno, Germania, su http://prospectus.vontobel.com/. Inoltre, il prospetto di base, gli eventuali supplementi al pro-spetto di base e le Condizioni Definitive sono disponibili gratuitamente presso l’emittente. L‘approvazione del prospetto da parte dell‘autorità di riferimento non deve essere considerata un parere favorevole sugli strumenti finanziari offerti o ammessi alla negoziazione in un mercato regolamentato. Gli strumenti finanziari sono prodotti non semplici e di difficile comprensione. Il presente documento contiene un’indicazione dei rendimenti passati degli strumenti finanziari. I rendimenti passati non sono un indicatore affidabile dei risultati futuri. Il presente documento e le informazioni in esso contenute possono essere distribuiti o pubblicati solo nei paesi in cui tale distribuzione o pubblicazione è consentita dalla legge applicabile. Come indicato nel relativo prospetto di base, la distribuzione degli strumenti finanziari menzionati in queste informazioni è soggetta a restrizioni in alcune giurisdizioni. Il presente documento non può essere riprodotto o ridistribuito senza previa autorizzazione dell‘editore.