La settimana parte con un recupero delle Borse europee. Nelle prime battute il DAX avanza dello 0,95%, il CAC 40 guadagna lo 0,8% e il FTSE Mib sale di poco più di un punto percentuale. Anche Wall Street si prepara a un’apertura positiva: il future sull’S&P 500 segna un aumento dello 0,7%, quello sul Nasdaq un +0,98%.
Il primo sostegno arriva dal petrolio. Il Brent è sceso sotto i 102 dollari e il WTI sotto quota 95, con gli operatori che tornano a prezzare margini diplomatici sul conflitto con l’Iran. La tensione resta alta dopo i nuovi attacchi Houthi contro obiettivi sauditi. Sul mercato obbligazionario il Treasury decennale è rientrato sotto il 5%, in area 4,96%, dopo aver superato quella soglia nei giorni scorsi. In Europa il Bund decennale viaggia intorno al 3,47%, mentre l’OAT francese resta vicino al 4,47%.
Il quadro monetario resta restrittivo. La Federal Reserve ha appena alzato i tassi di 25 punti base, portando il corridoio al 3,75%-4%, e 16 membri del FOMC su 18 indicano almeno un altro rialzo entro fine anno. Sullo sfondo c’è anche l’incontro di giovedì tra Donald Trump e Xi Jinping, con commercio e intelligenza artificiale tra i dossier attesi.
Wall Street: gli orsi salgono al 53,3%, il sentiment cambia faccia
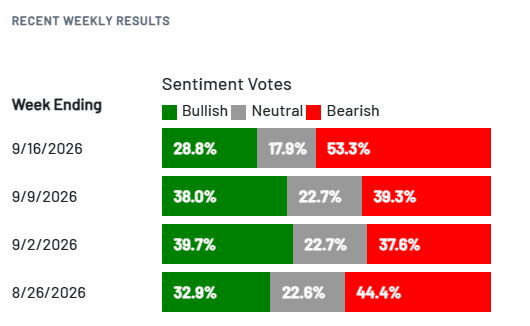
È dentro questa combinazione di petrolio caro, rendimenti elevati e minore visibilità sui tassi che arriva il nuovo segnale dall’American Association of Individual Investors. Nell’ultima rilevazione, chi si aspetta una discesa delle azioni nei prossimi sei mesi è salito al 53,3%, dal 39,3% della settimana precedente. In sette giorni il fronte bearish ha guadagnato 14 punti percentuali.
 Fonte: American Association of Individual Investors
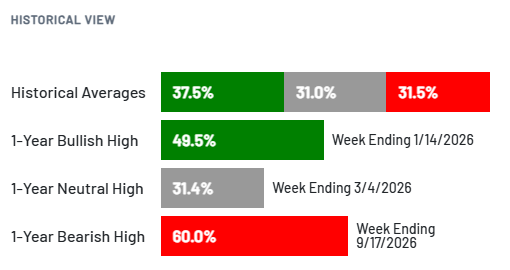
Gli investitori bullish sono scesi al 28,8% dal 38%, il livello più basso da circa un anno, mentre i neutrali sono arretrati al 17,9%. Il differenziale tra rialzisti e ribassisti è così scivolato a -24,5 punti. Per l’AAII, il pessimismo non era più alto dal maggio 2025.
La scorsa settimana l’S&P 500 ha chiuso debole (-0,31%), il Nasdaq ha tenuto grazie ai semiconduttori (+1,28%) e il Dow ha registrato la peggiore ottava da marzo (-1,41%). Non c’è stata una fuga generalizzata dall’azionario, ma la partecipazione al rialzo si è ristretta.
 Fonte: American Association of Individual Investors
Quando troppo pessimismo diventa un segnale contrario
Proprio l’intensità del movimento rende il sondaggio interessante per chi segue gli indicatori contrarian. Keith Lerner di Truist Wealth ha osservato che l’aumento del pessimismo coincide con un deterioramento dell’ampiezza di mercato: soltanto il 30% circa dei titoli tratta sopra la media mobile a 50 giorni, una soglia vicina a condizioni di ipervenduto.
Peter Boockvar di One Point BFG Wealth Partners invita però a non trasformare il dato AAII in un segnale automatico. Lo considera tra gli indicatori di sentiment meno affidabili e sottolinea che le rilevazioni sugli investitori professionali restano più costruttive. La lettura estrema, semmai, crea le condizioni per un possibile rimbalzo se petrolio e rendimenti smettono di salire.
È il paradosso di Wall Street: la paura aumenta con gli indici ancora su livelli elevati e il tech continua a fornire sostegno al mercato. Vendere dopo l’impennata del pessimismo può significare arrivare tardi. Ignorare il nuovo costo del capitale espone al rischio opposto.
Geopolitica, tassi e AI: tre fronti aperti
Il primo fronte resta il Medio Oriente. Il Brent sopra 100 dollari alimenta il rischio inflazione e complica il lavoro delle Banche centrali. Il secondo è il mercato obbligazionario: un Treasury decennale vicino al 5% aumenta la concorrenza dei bond rispetto all’azionario e rende più onerose le condizioni finanziarie.
Il terzo fronte è l’intelligenza artificiale. Nei giorni scorsi le richieste di rallentare lo sviluppo dei modelli avanzati, arrivate dai vertici di alcune delle principali società del settore, hanno colpito chipmaker e titoli legati alle infrastrutture AI. Il mercato si interroga anche sulla sostenibilità dei maxi-investimenti in data center e capacità di calcolo in una fase in cui finanziare la crescita costa di più.
Per Wall Street la combinazione da seguire resta petrolio-Treasury. Un Brent in discesa e un decennale stabilmente sotto il 5% lascerebbero spazio al recupero evocato dagli indicatori contrarian. Nuove tensioni sull’energia o un ritorno dei rendimenti sopra quella soglia riaprirebbero la pressione sulle valutazioni, soprattutto nel tech.