Le Borse americane sono sui massimi storici, eppure da settimane si muovono poco. Molti investitori si chiedono se lo spazio per salire sia finito. La storia degli anni di elezioni di metà mandato negli Stati Uniti suggerisce una risposta diversa: i sei mesi che vanno da ottobre ad aprile sono stati, quasi sempre, fra i migliori dell'intero ciclo politico.
Cosa sono le Midterm e perché pesano sulla Borsa
Le Midterm sono le elezioni che cadono a metà del mandato presidenziale, due anni dopo il voto per la Casa Bianca. Quest'anno si vota martedì 3 novembre: si rinnova tutta la Camera dei rappresentanti e circa un terzo del Senato. Il presidente non è in gioco, ma il suo margine di manovra sì: oggi i repubblicani di Donald Trump controllano entrambe le camere, e al Senato hanno 53 seggi contro 47.
Prima del voto gli investitori non sanno quali regole troveranno l'anno dopo, e nel dubbio rimandano gli acquisti: il mercato rallenta, si muove di lato o scende. Una volta noto il risultato, qualunque esso sia, quella prudenza si scioglie e i soldi rimasti in attesa tornano sulle azioni.
C'è poi un secondo elemento. Il partito del presidente perde quasi sempre seggi alle Midterm, e un presidente senza maggioranza piena fa meno cambiamenti improvvisi. Per le Borse significa meno sorprese su tasse, dazi e regole di settore.
I numeri: 18 volte su 19
Abbiamo ricalcolato sui dati storici dell'S&P 500, l'indice delle 500 maggiori società americane, cosa è successo fra il 30 settembre di ogni anno di Midterm e il 30 aprile successivo. Dal 1950 al 2022 l'indice è salito in 18 casi su 19, con un guadagno medio di circa il 18%: l'unica eccezione è il 1978, con un calo inferiore all'1%. Dal 1994 in poi il bilancio è di otto su otto, come riporta anche il Forecaster Terminal.
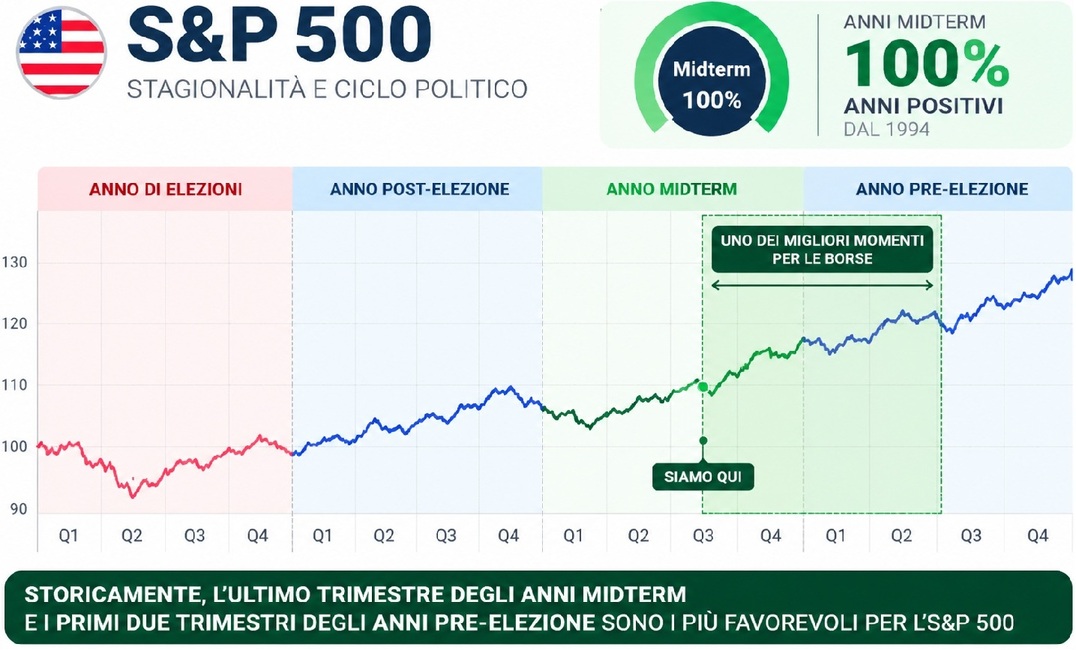 Fonte: Forecaster Terminal
Il Nasdaq, l'indice dominato dai titoli tecnologici, ha fatto meglio: positivo in tutti i 13 anni di Midterm dal 1974, con una media superiore al 23%. Anche Bank of America conferma il quadro: dal dopoguerra l'S&P 500 è sempre salito nei sei e nei dodici mesi successivi al voto, in media del 13% e del 14%.
Chi fosse entrato sul punto più basso dell'autunno, quando l'incertezza sul voto è massima, e avesse chiuso a fine aprile avrebbe guadagnato in media circa il 28% con l'S&P 500 e il 37% con il Nasdaq. È da qui che nasce il possibile rialzo vicino al 30% di cui si parla in questi giorni, ma è il risultato di chi compra nel momento peggiore, che nessuno conosce in anticipo.
Il 1998, l'anno della bolla che non scoppiava
L'esempio più estremo è il 1998. In autunno il mercato aveva appena subito un forte calo per la crisi russa e il fallimento del fondo LTCM, e sui giornali si parlava già di bolla di internet pronta a scoppiare. Dal minimo dell'8 ottobre 1998 alla fine di aprile 1999 il Nasdaq è salito di quasi l'80%.
La bolla, poi, è scoppiata davvero, ma nel marzo del 2000, circa un anno e mezzo dopo. Chi era rimasto fuori per paura nell'autunno del 1998 aveva perso uno dei rialzi più forti della storia. Anche il 2002 racconta qualcosa di simile: con il mercato a terra dopo lo scoppio della bolla, dal minimo di ottobre a fine aprile il Nasdaq ha recuperato oltre il 30%.
Il parallelo con oggi è nel clima più che nei numeri. Anche ora si parla molto di bolla, questa volta dell'intelligenza artificiale, ma gli investimenti in data center e chip sono spesa reale che sta già circolando nell'economia. Le fasi finali delle bolle, storicamente, arrivano con un'euforia diffusa, con titoli giganti che raddoppiano in pochi mesi: un segnale che per ora non si vede.
Trump, i sondaggi e lo scenario che piace alle Borse
I sondaggi di inizio ottobre sono difficili per la Casa Bianca. La media raccolta su Wikipedia dà l'approvazione di Trump intorno al 36%, e Pew Research la ferma al 30%, ai livelli di fine 2020. Persino in Texas, stato tradizionalmente repubblicano, l'ultimo comizio è stato contestato, e il presidente cerca consenso anche sul prezzo dei carburanti, per esempio con il recente accordo sulle forniture di gasolio russo.
Sui mercati delle previsioni, dove si comprano e vendono contratti legati agli esiti elettorali, a fine settembre Polymarket dava ai democratici il 92% di probabilità di conquistare la Camera e circa il 62% per il Senato. Lo scenario visto come più favorevole alle borse è quello intermedio, un Congresso diviso: una camera per parte, con il Senato che resta repubblicano.
I dati storici su questo punto sono meno netti della stagionalità. Secondo Saxo, che riprende dati Bloomberg, i governi divisi hanno portato in media un +8,7% nei tre mesi dopo le Midterm. Ma secondo i dati RBC, con un presidente repubblicano e un Congresso diviso o tutto democratico il rendimento annuo medio dell'S&P 500 è sceso intorno al 5%, il più basso fra le combinazioni possibili.
Il dettaglio scomodo: quest'anno si parte dai massimi
Il 2026 non segue alla lettera il copione. La fase debole tipica degli anni di Midterm c'è stata, ma in primavera: fra fine gennaio e fine marzo l'S&P 500 ha perso circa il 9%. Da lì ha recuperato oltre il 23%, è in rialzo del 14% da inizio anno e il 6 ottobre ha chiuso sul suo record, vicino a 7.820 punti.
Conta perché i rialzi più forti della serie storica sono arrivati dopo cadute pesanti, come nel 1974, nel 1982 o nel 2022. Guardando solo gli anni in cui al 30 settembre l'indice era a meno del 5% dal record (1954, 1958, 1994, 2014 e 2018), il risultato fino ad aprile è stato sempre positivo, ma con una media intorno al 10%, e nel 2018 appena l'1%.
Un'analisi di The Trading Tools arriva a conclusioni simili sull'orizzonte di dodici mesi: negli anni partiti vicino ai massimi il guadagno mediano è stato del 12,4%. Lo stesso studio ricorda che in 11 casi su 19 lungo la strada c'è stato almeno un calo del 10%. Un rialzo nei sei mesi, insomma, non significa una salita in linea retta.
Chi può guadagnare e chi rischia in Borsa
Se l'esito fosse un Congresso diviso, Saxo indica come più favoriti difesa, finanziari e industriali. JP Morgan, citata nella stessa analisi, vede tra i beneficiari dello stallo politico anche i titoli dell'intelligenza artificiale che investono molto a debito, come Meta, Oracle e CoreWeave: meno regole nuove significa meno rischi sui loro piani di spesa.
Lo scenario più delicato è quello di un Congresso interamente democratico, oggi non lontano dalle probabilità dei mercati delle previsioni. Storicamente, negli anni di vittoria piena democratica, banche e sanità sono stati i settori più deboli. Fra i nomi più esposti Saxo segnala Centene e Molina, assicuratori sanitari che vivono molto di Medicaid, il programma pubblico per le famiglie a basso reddito, e quindi sensibili a ogni cambio di regole.
In tutti gli scenari, comunque, a muovere gli indici restano soprattutto pochi grandi titoli tecnologici. È anche il motivo della lateralità di questi mesi: l'indice sale, ma lo fanno salire poche società, mentre la gran parte dei titoli resta ferma.
Fed, 3 novembre e cosa aspettarsi
Prima del voto c'è un altro passaggio. Il 28 ottobre la Federal Reserve, la Banca centrale americana guidata da Kevin Warsh, decide sui tassi: a settembre li ha alzati al 3,75-4%, la prima stretta dal 2023, e le sue stime indicano un altro aumento entro fine anno. A ridosso di un'elezione, però, la Fed tradizionalmente evita mosse che possano sembrare politiche.
Una pausa toglierebbe un ostacolo, mentre un tono più duro del previsto potrebbe portare proprio quel calo pre-elettorale che finora è mancato. Cali del 5-10% lungo il percorso, del resto, sono normali anche negli anni migliori.
La stagionalità delle Midterm è uno dei dati più solidi di Wall Street, ma resta basata su 19 casi in oltre settant'anni. Dice che da ottobre ad aprile il vento ha soffiato quasi sempre a favore; con un punto di partenza già così alto, però, sono più realistici guadagni intorno al 10% che le cifre record del 1998. Le statistiche sono un punto di partenza per le proprie valutazioni, non un consiglio di investimento.
Disclaimer: File MadMar.