Meta ha incassato 64,6 miliardi di dollari nel terzo trimestre del 2026, più di quanto si aspettassero gli analisti. Nello stesso periodo, dopo aver pagato data center, server e chip, la cassa libera è stata negativa per 2,1 miliardi. Tesla, che ha pubblicato i conti nella stessa serata, ha guadagnato il 43% in meno di un anno prima, ma ha prodotto più cassa del previsto, soprattutto perché ha speso meno di quanto aveva annunciato.
Due trimestrali sopra le stime sui numeri principali, e una reazione che si è raffreddata nel giro di poche ore: giovedì mattina i future su Wall Street sono in calo e le Borse europee sono in rosso. Per capire perché bisogna guardare oltre i titoli, dentro i costi e la cassa.
L'after market che si è sgonfiato
Mercoledì Wall Street ha chiuso in rialzo: Nasdaq più 1,05%, S&P 500 più 0,58%, Dow Jones più 0,69%. Dopo la chiusura Meta è salita fino al 5%, per poi assestarsi intorno al +1%. Tesla, che aveva chiuso la seduta a 386,47 dollari con un rialzo del 3,4%, è partita in positivo e ha girato durante la conference call con gli analisti, perdendo tra il 4 e il 5%.
Nella notte il calo dei future si è allargato: il Nasdaq 100 è passato da meno 0,7% a circa meno 1,5% nel corso delle ore, l'S&P 500 perde tra lo 0,7 e lo 0,9%.
Alle trimestrali si aggiunge il contesto: il Brent è sopra i 110 dollari per le tensioni tra Stati Uniti e Iran, il rendimento del Treasury decennale è al 5,09% e la Federal Reserve si riunisce il 27 e 28 ottobre. Con un titolo di Stato americano che rende il 5% senza rischio, i profitti attesi tra diversi anni valgono meno oggi, e sono proprio quelli su cui si regge buona parte del valore di Meta e Tesla.
Trimestrale Meta, la pubblicità corre
I ricavi del terzo trimestre sono stati di 64,6 miliardi, il 26% in più di un anno prima, contro i 63,3 miliardi attesi dal consenso Visible Alpha. Quasi tutto viene dalla pubblicità, 63,1 miliardi. Il dato più interessante è nella composizione: il numero di annunci mostrati è cresciuto del 10%, il prezzo medio per annuncio del 14%. Gli inserzionisti pagano di più per ogni spazio perché gli annunci, selezionati dagli algoritmi di Meta, rendono di più. È oggi il punto in cui l'intelligenza artificiale produce già ricavi misurabili.
Le persone che ogni giorno usano almeno un'app del gruppo sono 3,64 miliardi, il 3% in più. Per il quarto trimestre la società prevede ricavi tra 73 e 76 miliardi: il punto centrale, 74,5, è sopra la stima di 73,75 miliardi.
I costi corrono di più
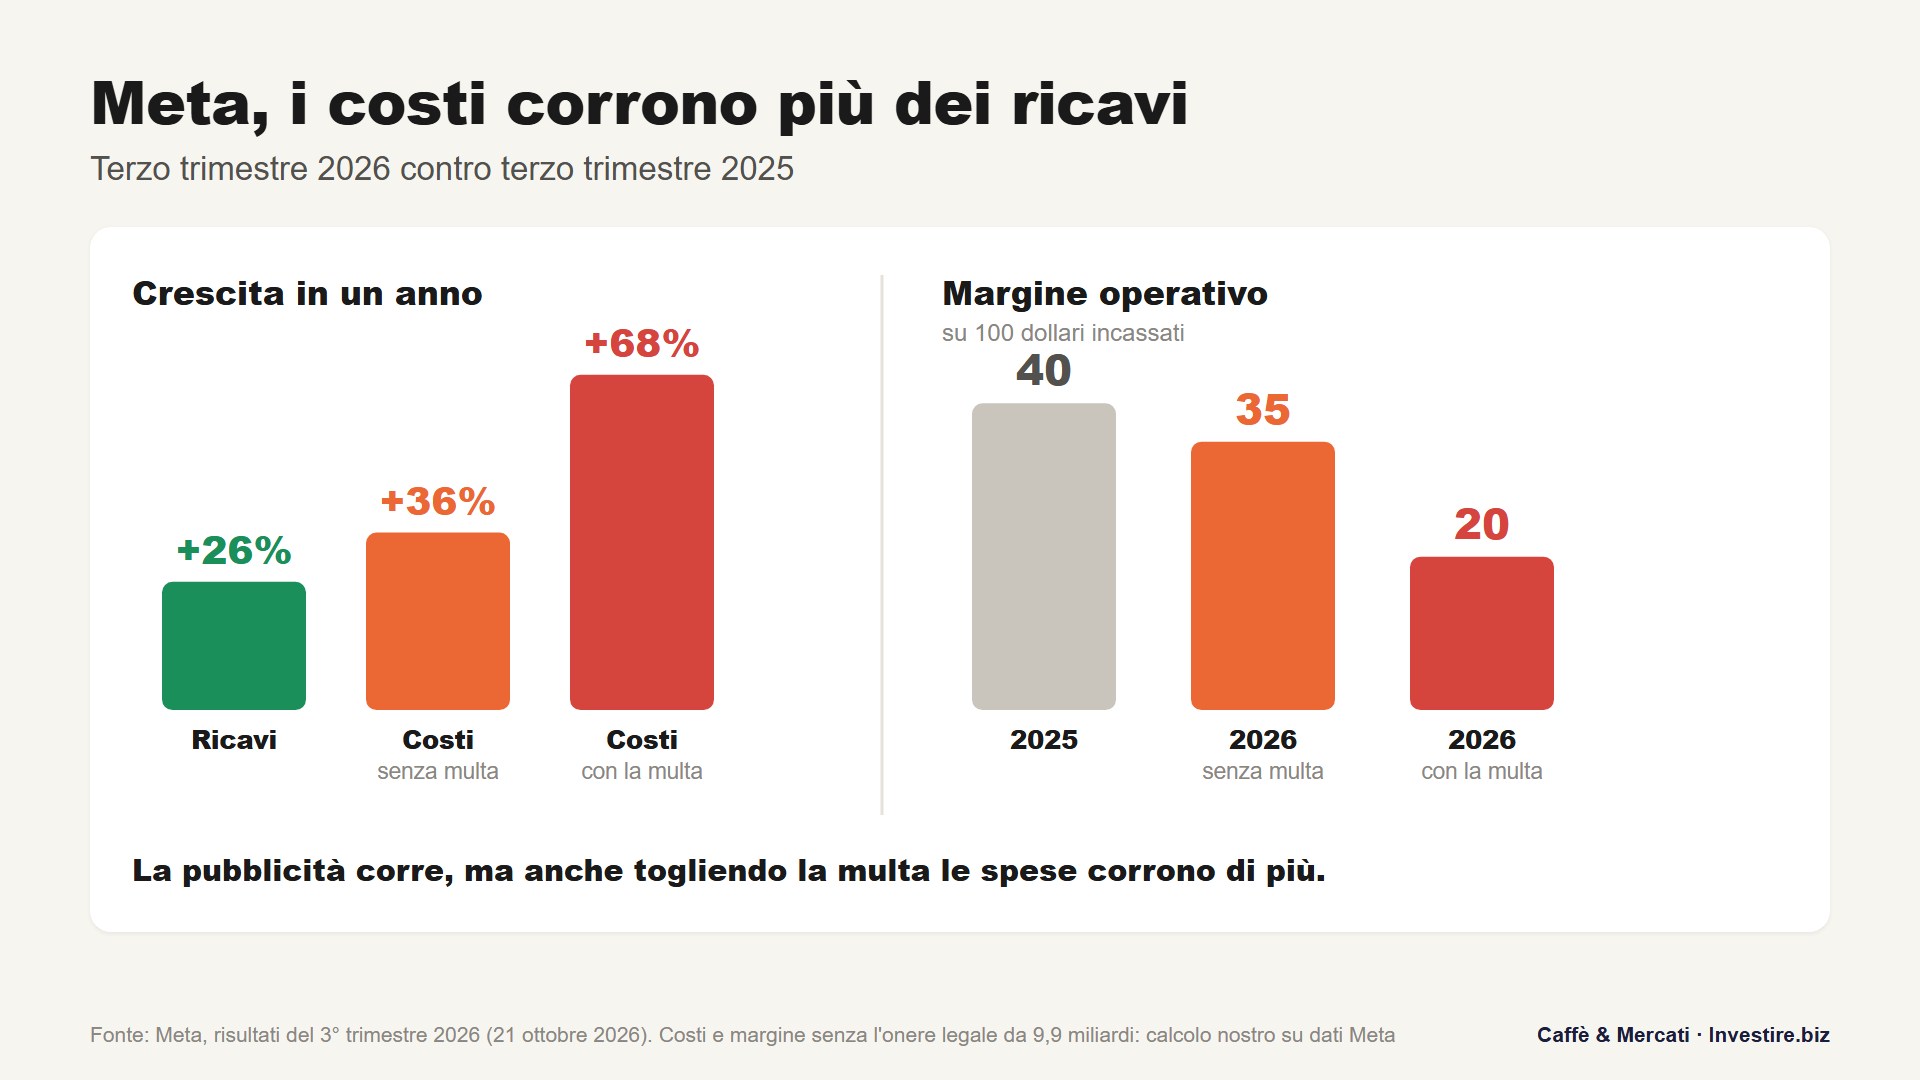
I costi totali sono saliti del 68%, a 51,6 miliardi. Dentro c'è un onere legale di 9,9 miliardi legato all'accordo di agosto con 52 procuratori generali degli Stati americani sulla sicurezza dei minori sui social. Anche togliendolo, secondo un nostro calcolo sui dati della società, i costi crescono del 36%, dieci punti più dei ricavi. Il margine operativo, cioè la quota di ricavi che resta dopo aver pagato tutti i costi di gestione, era del 40% un anno fa: senza l'onere legale è del 35%, con l'onere del 20%.
Due avvertenze sugli utili. L'utile netto, 9,9 miliardi, risulta in crescita del 264%, ma il confronto è falsato: nel terzo trimestre 2025 Meta aveva un'aliquota fiscale dell'87% per una voce straordinaria, contro il 24% di quest'anno. E sull'utile per azione, 3,83 dollari, le fonti riportano stime diverse: 3,57 secondo Investing.com, 5,46 secondo Yahoo Finance, 6,76 secondo MarketBeat. La differenza dipende dal fatto che alcuni analisti avevano già incluso l'onere legale e altri no. Senza l'onere l'utile per azione sarebbe stato di 7,40 dollari, sopra tutte le stime.
La cassa che manca
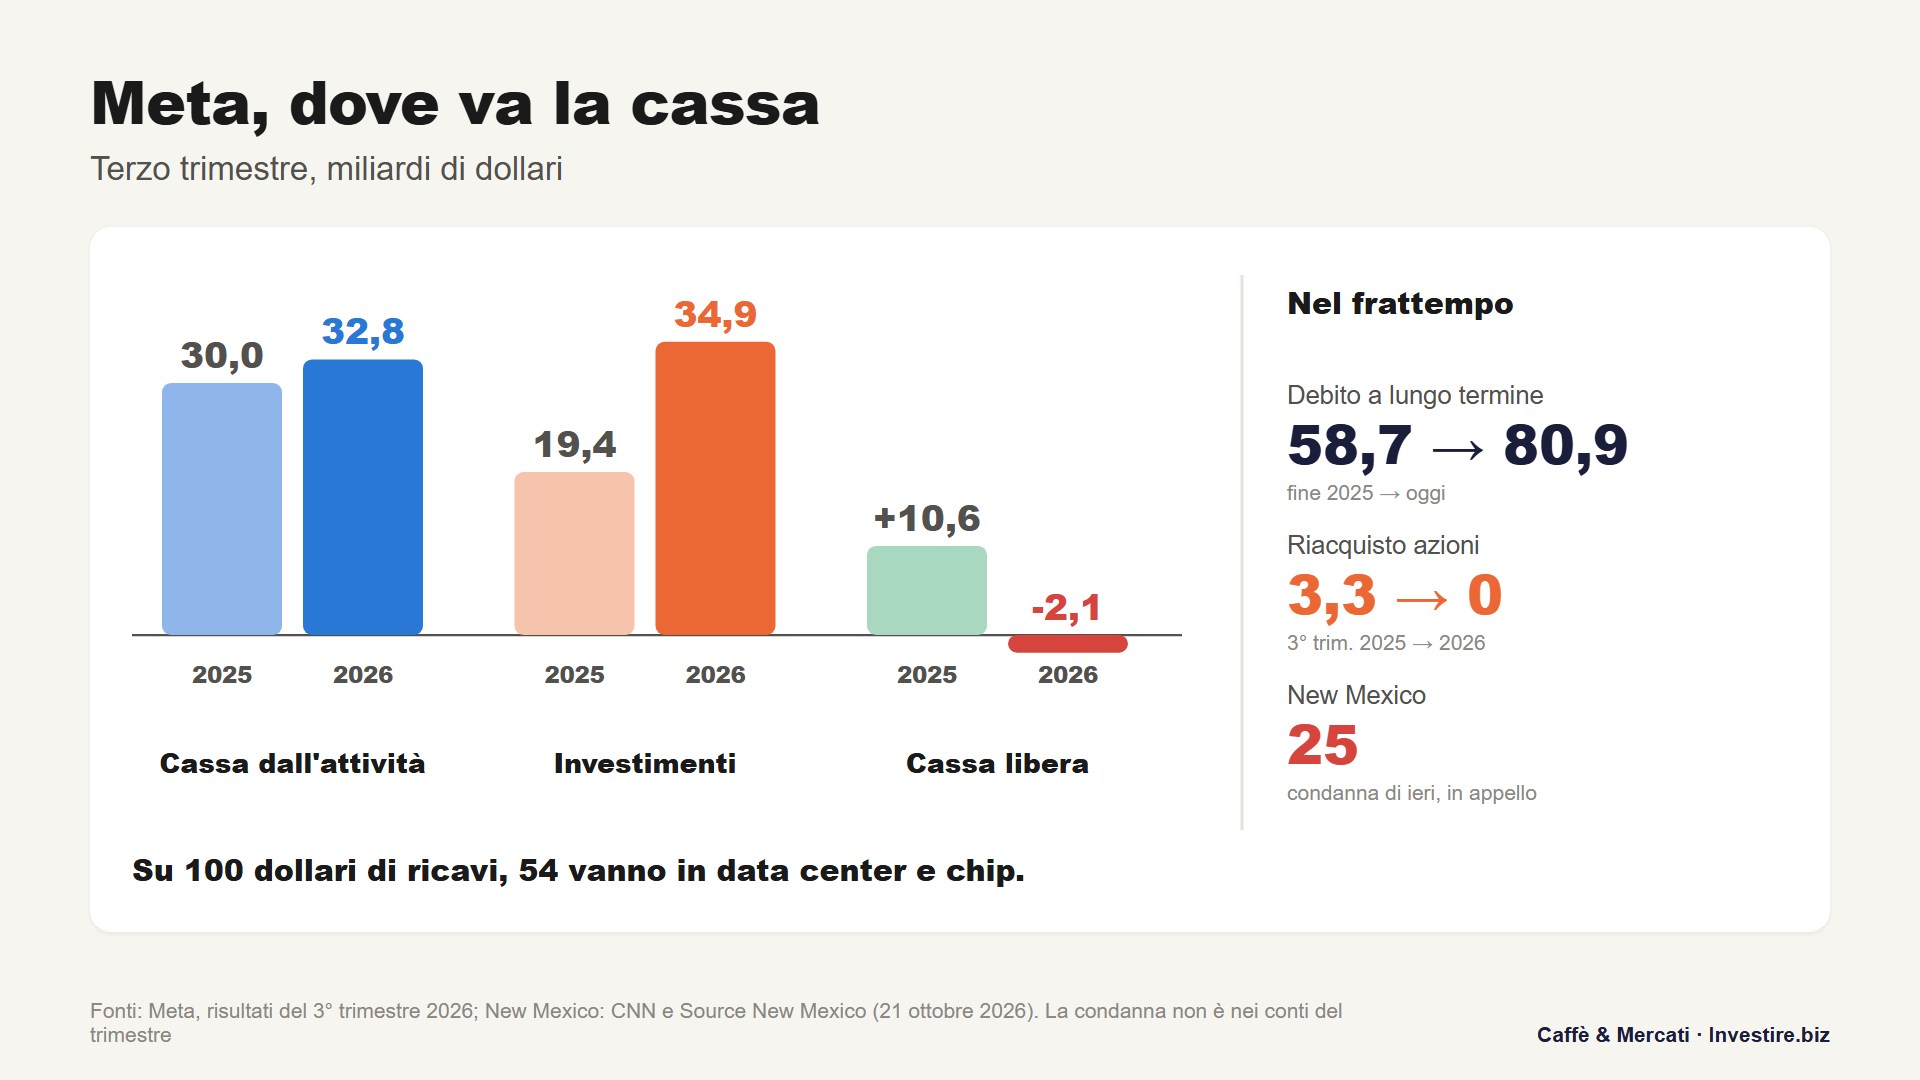
È il numero che pesa di più. Nel trimestre l'attività di Meta ha generato 32,8 miliardi di cassa, mentre gli investimenti, compresi i pagamenti per i contratti di leasing, sono stati 34,9 miliardi. La cassa libera è quindi negativa per 2,1 miliardi, contro un saldo positivo di 10,6 miliardi un anno prima. Su 100 dollari di ricavi, 54 sono finiti in investimenti.
Gli effetti si vedono nel bilancio. Il debito a lungo termine è salito a 80,9 miliardi, da 58,7 a fine 2025, e nel trimestre la società non ha riacquistato azioni proprie, dopo i 3,3 miliardi dello stesso periodo del 2025. La cassa e i titoli in portafoglio ammontano a 82,5 miliardi. Per il 2026 Meta prevede investimenti tra 135 e 145 miliardi, contro la forchetta precedente di 130-145: il limite superiore resta invariato, quello inferiore sale. Sul 2027 la società non fornisce numeri e si limita a indicare una crescita dei ricavi "forte" per tutto l'anno. Nella call Mark Zuckerberg ha riconosciuto che sarà molto importante far tornare i conti di questa spesa.
Azioni di classe C, Muse e tribunali
Tra gli annunci, il più rilevante per gli azionisti è la creazione di una nuova classe di azioni senza diritto di voto. Ogni azionista riceverà un'azione di classe C per ogni azione posseduta, con data prevista il 19 gennaio 2027: l'effetto è simile a un frazionamento due per uno, con il prezzo delle azioni attuali che si dimezza e il valore complessivo del portafoglio che non cambia. È una strada già percorsa da Google nel 2014. Meta spiega che le nuove azioni serviranno a finanziare l'infrastruttura per l'intelligenza artificiale, pagare i dipendenti e fare acquisizioni senza modificare l'equilibrio dei voti, che resta nelle mani di Zuckerberg.
Il secondo annuncio riguarda Muse, l'assistente personale sviluppato dai Meta Superintelligence Labs: secondo la società lo hanno attivato oltre 10 milioni di persone in circa sei settimane, solo in Stati Uniti e Canada, perché richiede troppa potenza di calcolo per un lancio globale. Zuckerberg ha detto che questa volta Meta inizierà a monetizzarlo prima del solito, senza aspettare di raggiungere il miliardo di utenti. Intanto Reality Labs, la divisione di visori e metaverso, ha perso 4,1 miliardi nel trimestre e le perdite dovrebbero scendere a circa 15 miliardi nel 2027, mentre gli investimenti si spostano sull'AI. I dipendenti sono 66.775, il 15% in meno di un anno fa.
Resta il capitolo legale. L'accordo con i procuratori generali vale, secondo Meta, circa 18 miliardi in dieci anni, di cui 5,3 condizionati al fatto che TikTok e YouTube adottino misure e pagamenti simili; Reuters, sulla base degli atti, indica un massimo di 16,7 miliardi. Nella stessa giornata dei conti, un giudice del New Mexico ha condannato Meta a pagare 25 miliardi per il caso Cambridge Analytica, con interessi del 15% annuo fino al pagamento. La società farà appello e la cifra non è nei conti del trimestre, ma equivale a circa il 30% della cassa disponibile.
Trimestrale Tesla, i margini salgono e l'utile scende
Tesla ha chiuso il trimestre con un utile per azione rettificato di 48 centesimi, contro i 45 attesi, e ricavi per 28,05 miliardi, sostanzialmente stabili su un anno prima. Anche qui le stime sui ricavi variano tra 27,9 e 28,3 miliardi a seconda della fonte, quindi il dato è in linea con le attese.
Gli elementi positivi riguardano soprattutto i margini e le vendite. Il margine lordo, cioè la quota dei ricavi che resta dopo i costi di produzione, è salito al 19,6% dal 18% di un anno prima e dal 16,8% del secondo trimestre; sulle sole auto, esclusi i crediti ambientali venduti ad altri costruttori, è del 18,1%. Le consegne, 486.532 veicoli, hanno superato le circa 462 mila attese e la produzione di oltre 22 mila unità, con le scorte scese a 11 giorni di vendite. Secondo la società il limite ai volumi è la disponibilità di batterie. I ricavi dei servizi sono cresciuti del 33% e gli abbonamenti attivi al sistema di guida assistita FSD sono 1,74 milioni, più 67%, anche se il conteggio include chi ha acquistato il software una sola volta.
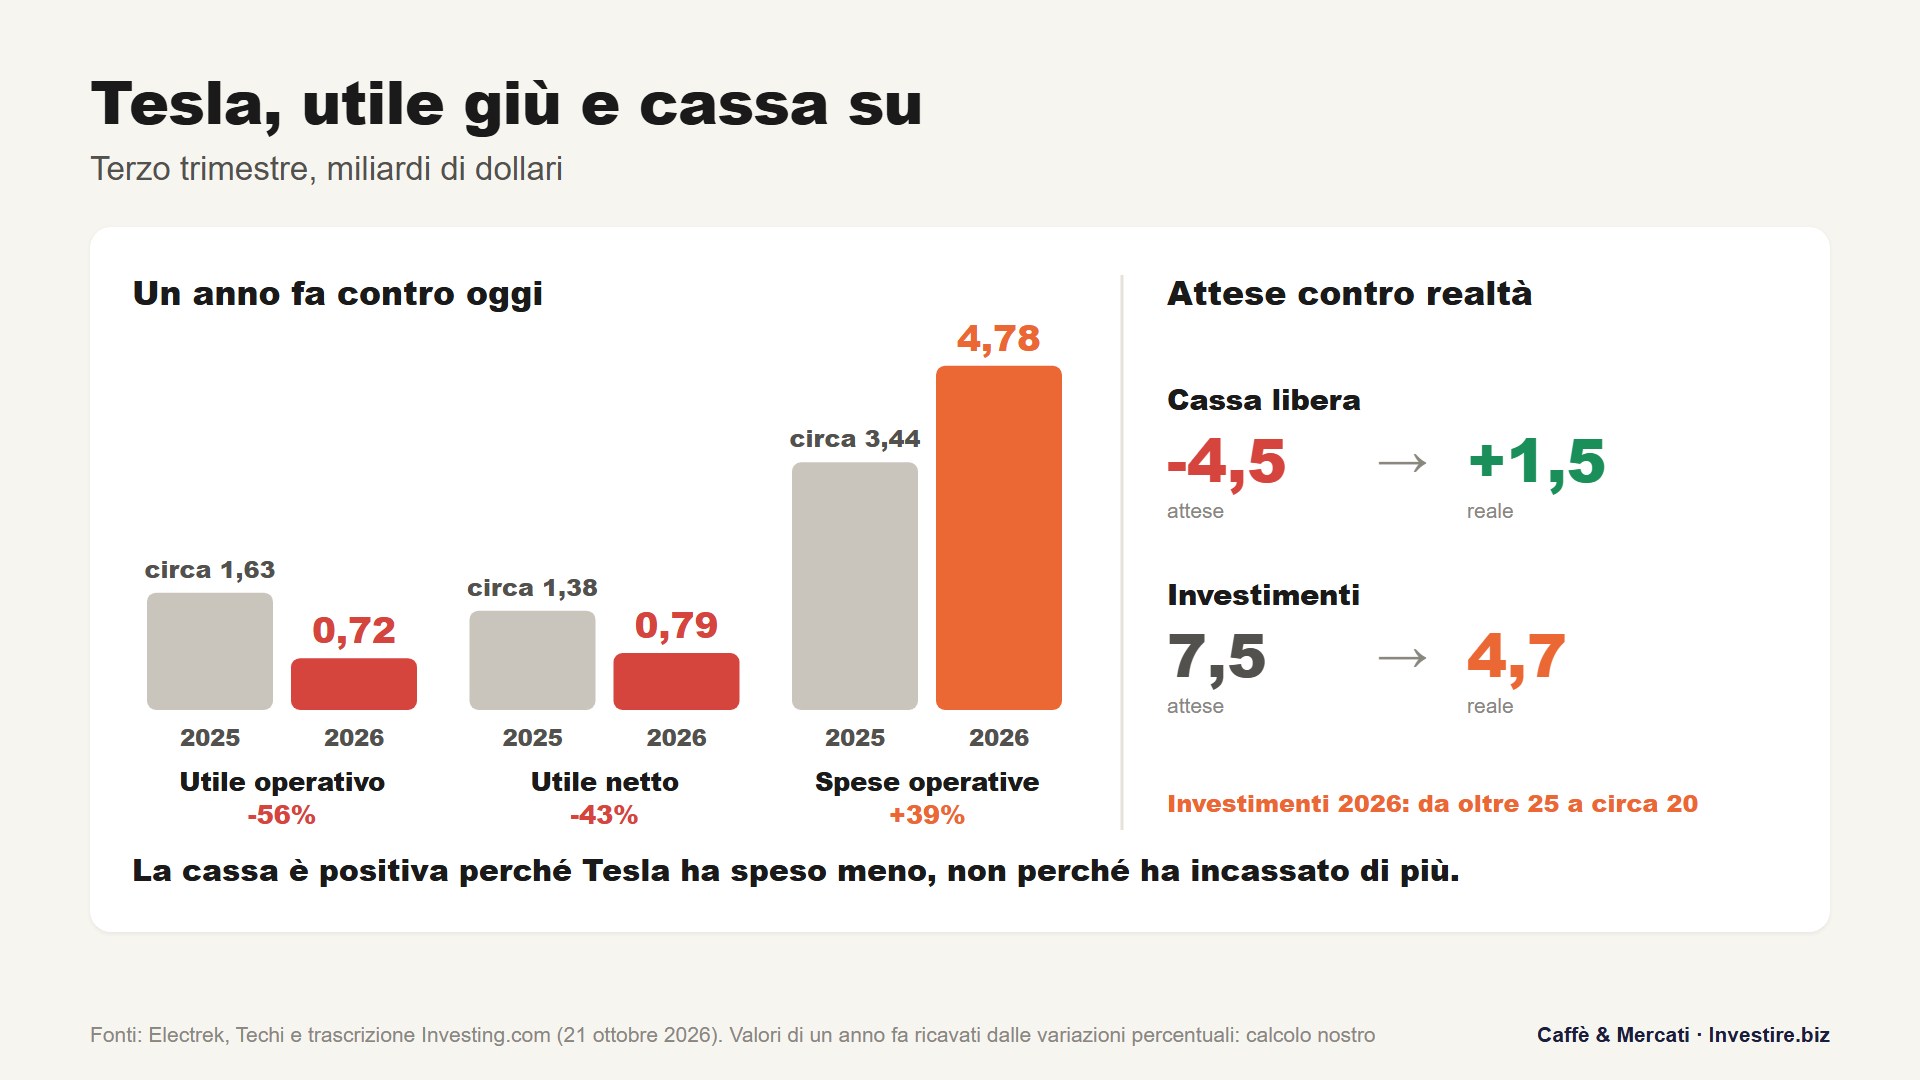
Il resto del conto economico va nella direzione opposta. L'utile operativo è sceso del 56%, a 718 milioni, con un margine operativo del 2,6% contro il 5,8% di un anno prima. L'utile netto è calato del 43%, a 787 milioni, e include 288 milioni di plusvalenze non realizzate sul bitcoin e 142 milioni di perdite sulla partecipazione in SpaceX. Le spese operative sono aumentate del 39% e la ricerca e sviluppo del 69%, a 2,76 miliardi, per i programmi su robot, guida autonoma e chip. I ricavi delle auto sono scesi del 3%, quelli dell'energia del 16%, con 13,7 gigawattora di batterie installate contro i 15,9 attesi.
La sorpresa è la cassa: 1,53 miliardi di cassa libera, quando secondo il consenso raccolto dalla società gli analisti si aspettavano un assorbimento di 4,5 miliardi. Il risultato però dipende dagli investimenti, 4,7 miliardi contro i circa 7,5 previsti: più che incassare di più, Tesla ha speso di meno.
Investimenti tagliati, robot e robotaxi nel 2027
L'annuncio che ha cambiato il tono della serata è arrivato durante la call: Tesla ha ridotto la previsione di investimenti per il 2026 a circa 20 miliardi, da "oltre 25". Nei primi nove mesi ne ha spesi 13, quindi per il quarto trimestre ne restano circa 7. Il Direttore finanziario Vaibhav Taneja ha parlato di una gestione efficiente del capitale; il mercato ha letto il taglio come un rallentamento dei progetti su cui si basa buona parte della valutazione.
I tempi indicati vanno in quella direzione. La produzione iniziale del robot umanoide Optimus è partita a Fremont, ma per arrivare a 20 mila unità a settimana servirà, secondo Elon Musk, "almeno un anno, forse un po' di più", e le consegne a clienti esterni sono previste verso la fine del 2027. La guida senza supervisore sulle auto dei clienti è attesa verso il secondo trimestre 2027. Il servizio di robotaxi opera in sei città, con Dallas in arrivo il mese prossimo, e ad Austin circolano dal 3 settembre i Cybercab, i veicoli senza volante; Musk stesso prevede che il robotaxi diventi visibile nei ricavi dal secondo trimestre 2027.
Nella stessa call ha parlato di Terafab, il progetto di fabbrica di chip, con "decine di miliardi" di macchinari fino al 2028 e oltre 100 miliardi nel lungo periodo: il taglio degli investimenti di quest'anno, quindi, non indica una spesa destinata a scendere.
Sullo sfondo c'è la possibile fusione con SpaceX. Nella call di SpaceX Musk aveva definito l'operazione "una buona idea" e i consigli delle due società hanno creato comitati speciali per valutarla; nella call di Tesla, secondo il New York Times, non ne ha voluto parlare. Sui tempi le ricostruzioni divergono: secondo Barclays un accordo potrebbe arrivare prima dell'assemblea di Tesla del 3 dicembre, secondo altre fonti nella prima metà del 2027 (Trimestrale SpaceX oltre le attese, Musk apre alla fusione con Tesla). Nessuna condizione è stata definita.
Meta e Tesla: le due trimestrali a confronto
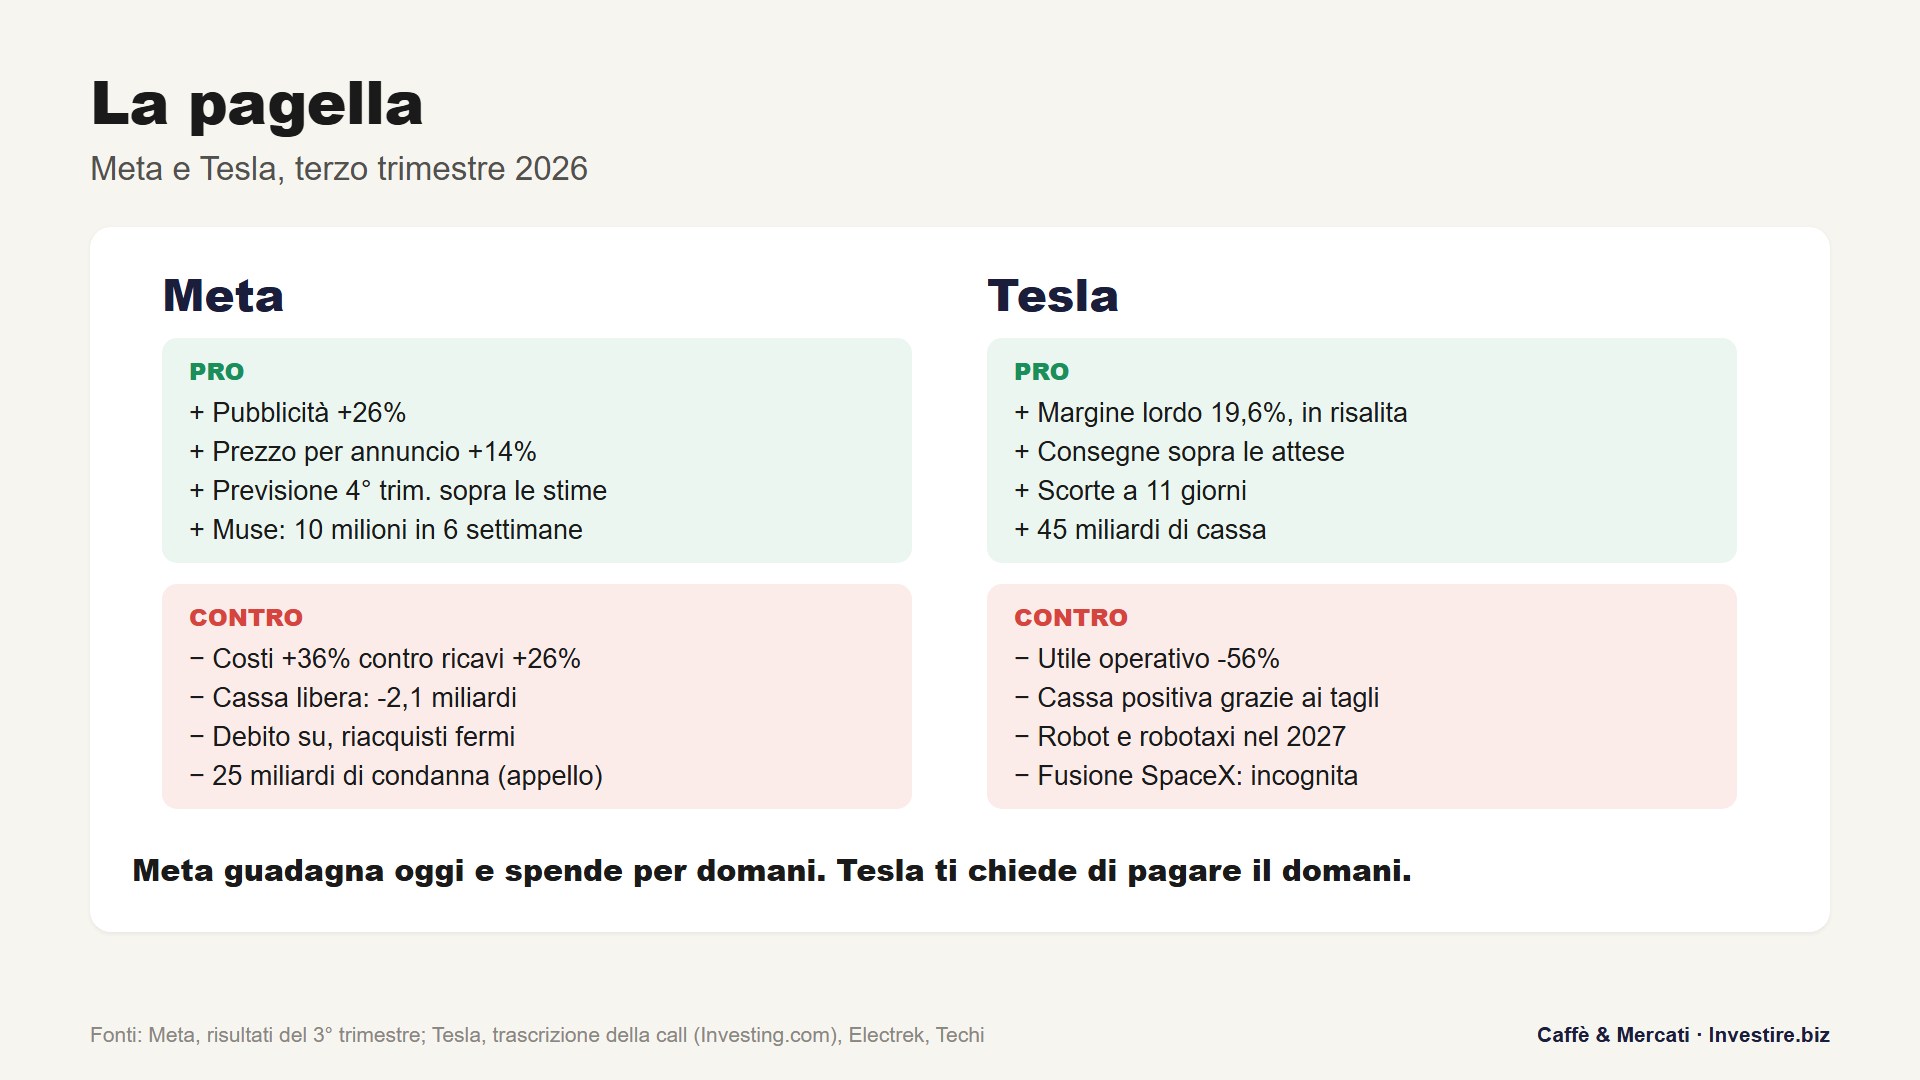
Messe una accanto all'altra, le due trimestrali raccontano due problemi diversi. Meta guadagna molto e spende tutto per l'intelligenza artificiale: il mercato le chiede di dimostrare che quella spesa produrrà ritorni, e per ora vede costi che crescono più dei ricavi e una cassa libera negativa. Tesla guadagna poco e chiede agli investitori di pagare oggi prodotti che arriveranno nel 2027: quando riduce gli investimenti, la cassa migliora ma la promessa si allontana.
Le prossime date utili sono la riunione della Fed del 27 e 28 ottobre e, il 28 e 29 ottobre, i conti di Alphabet, Microsoft e Amazon, gli altri grandi investitori nell'AI: diranno se il tema della cassa riguarda solo Meta o tutto il settore. Per Tesla l'appuntamento è l'assemblea del 3 dicembre, per Meta il 19 gennaio con le nuove azioni di classe C.
Disclaimer: File MadMar.