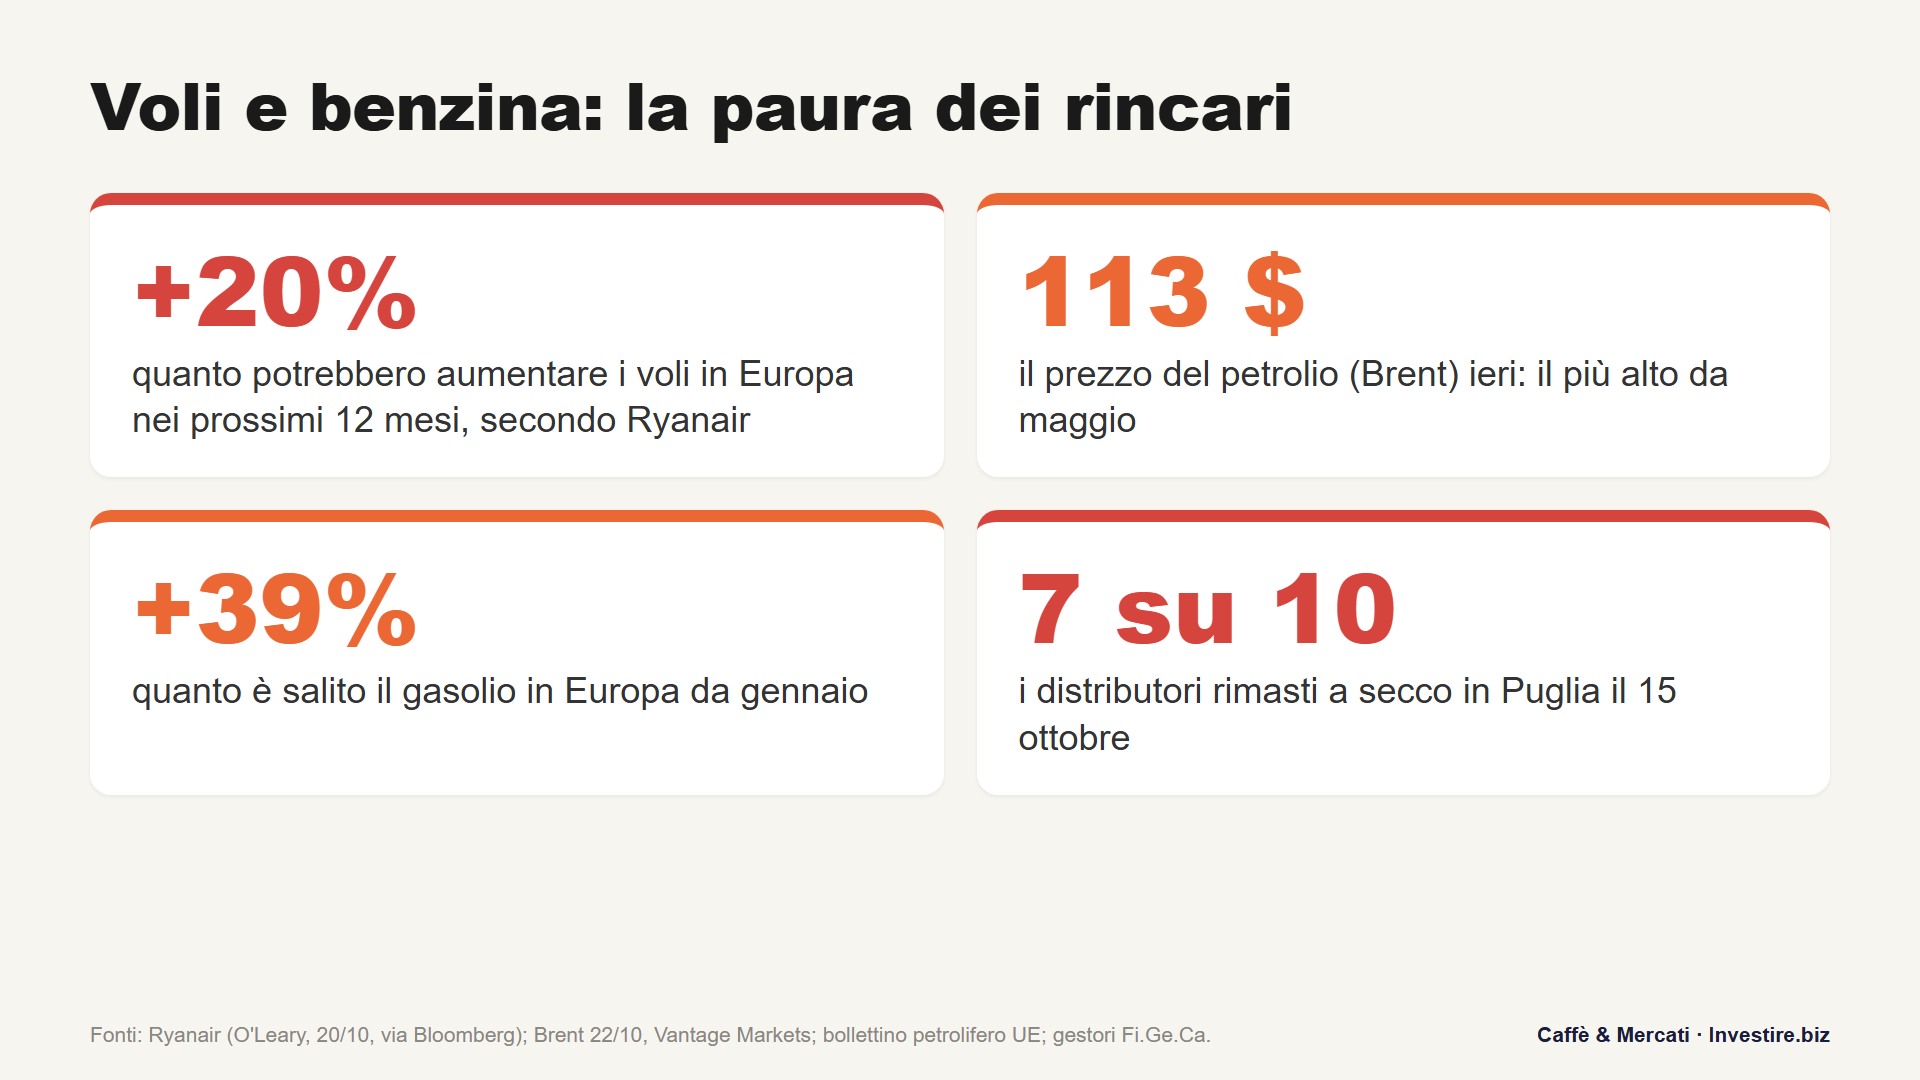
Martedì 20 ottobre, l'Amministratore delegato di Ryanair, Michael O'Leary, ha detto che nei prossimi dodici mesi l'Europa vedrà il più grande aumento delle tariffe aeree della sua storia, fino al 20%. Pochi giorni prima, in Puglia, un blocco di qualche giorno si era trasformato in una crisi di carburante, alimentata dalla corsa al pieno degli automobilisti. In Francia, sabato 18 ottobre, 595 stazioni di servizio erano completamente vuote.
Sono episodi diversi con un tratto in comune: la paura di pagare di più domani spinge a comprare oggi, e comprare tutti insieme fa salire i prezzi oggi. È il meccanismo che le Banche centrali temono più dello stesso shock energetico, e arriva a pochi giorni dalle riunioni della Federal Reserve, mercoledì 28 ottobre, e della BCE, giovedì 29.
Ryanair e il carburante non coperto
Le compagnie aeree si proteggono dalle oscillazioni del petrolio con le coperture sul carburante: acquistano in anticipo, a prezzo fisso, una parte del cherosene che useranno nei mesi successivi. Per il 2026 Ryanair si era garantita parte del fabbisogno a circa 67 dollari al barile. Per l'anno prossimo, secondo QuiFinanza, la copertura riguarda solo il 15% del carburante: il restante 85% sarà pagato ai prezzi di mercato.
E i prezzi di mercato sono saliti molto. Giovedì 22 ottobre il Brent ha chiuso a 113,17 dollari al barile, in rialzo del 4% e sul livello più alto da maggio, dopo le indiscrezioni del New York Times su piani statunitensi e israeliani per nuovi attacchi all'Iran. O'Leary ha aggiunto che nemmeno i supplementi carburante basteranno a coprire il conto e che i margini delle compagnie si ridurranno.
Due precisazioni. Molte testate hanno titolato sul 2027, ma O'Leary ha parlato dei prossimi dodici mesi, e di un aumento "fino al" 20%, quindi di un tetto e non di un listino. Inoltre l'annuncio ha anche un effetto commerciale: secondo QuiFinanza i viaggiatori tendono a rinviare sempre di più l'acquisto dei biglietti, cosa che complica la pianificazione delle compagnie. Annunciare rincari è anche un invito a prenotare prima.
La corsa al pieno, dalla Puglia alla Francia
Secondo il bollettino petrolifero della Commissione europea, tra il 5 gennaio e il 5 ottobre 2026 il prezzo medio del gasolio nell'Unione è passato da 1,54 a 2,15 euro al litro, più 39%, e quello della benzina da 1,60 a 2,01 euro, più 25%. Il gasolio all'ingrosso in Europa ha toccato circa 200 dollari al barile, tra la guerra con l'Iran e gli attacchi ucraini alle raffinerie russe.
In Puglia il problema è partito il 13 ottobre da una protesta dei lavoratori dell'ex Ilva, che ha bloccato le autocisterne in uscita dalla raffineria di Taranto. Il primo giorno ENI parlava di oltre 50 distributori a secco su circa 300 interessati; il 15 ottobre il sindacato dei gestori Fi.Ge.Ca. stimava che sette distributori pugliesi su dieci fossero senza carburante. Nel frattempo la stampa locale descriveva code ai distributori, automobilisti che facevano il pieno anche senza essere in riserva e disagi nei supermercati. Dal 17 ottobre i rifornimenti sono ripartiti.
In Francia il caso è diverso e per certi versi più istruttivo. TotalEnergies applica un tetto al prezzo nelle sue stazioni: gli automobilisti si concentrano lì e la rete non riesce a riapprovvigionarsi in tempo. Al 18 ottobre, secondo i dati PrixCarbu ripresi dal Journal de l'Économie, 1.570 stazioni su 9.611 erano senza almeno un carburante, e l'87% di queste apparteneva alla rete TotalEnergies. Il prezzo calmierato non ha ridotto la domanda: l'ha concentrata.
Quando le aspettative alzano i prezzi
Il meccanismo è semplice. Se le persone si convincono che i prezzi saliranno, anticipano gli acquisti; la domanda si concentra nel tempo e chi vende può alzare i prezzi; l'aumento osservato rafforza a sua volta la convinzione iniziale. Lo stesso vale per le imprese, che alzano i listini in anticipo per prudenza, e per i lavoratori, che chiedono aumenti salariali in linea con l'inflazione attesa. Quando questi comportamenti si sommano si parla di spirale prezzi-salari, come negli anni Settanta: per interromperla, all'inizio degli anni Ottanta la Fed guidata da Paul Volcker portò i tassi intorno al 20%.
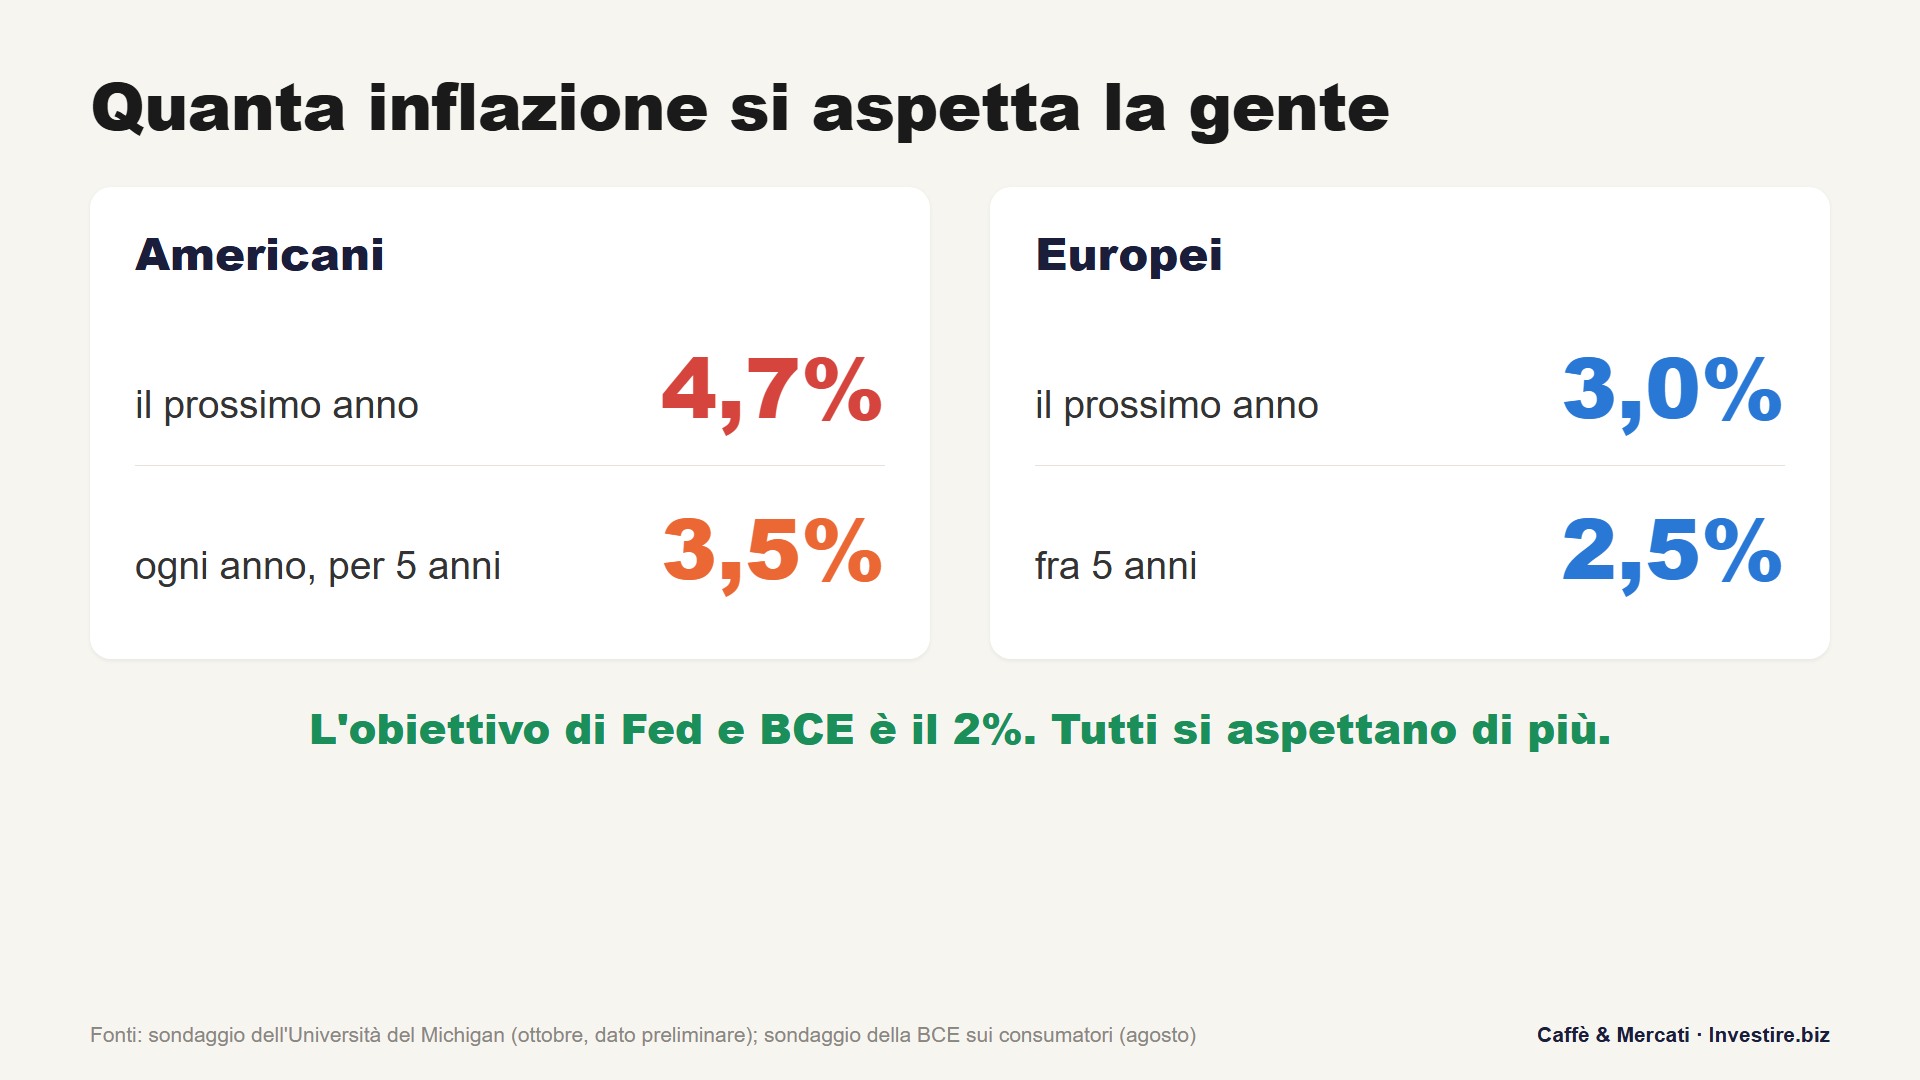
Per questo le Banche centrali seguono con attenzione le aspettative di inflazione, cioè quanto famiglie e imprese pensano che saliranno i prezzi. Negli Stati Uniti l'indagine dell'Università del Michigan, nella lettura preliminare di ottobre, indica un'inflazione attesa del 4,7% nei prossimi dodici mesi, il livello più alto da maggio, e del 3,5% annuo nei prossimi cinque anni, contro il 3,4% di settembre. Il secondo dato è il più rilevante: un'aspettativa del 3,5% su un orizzonte lungo segnala che una parte dei consumatori non considera più credibile l'obiettivo del 2% della Fed. Il dato finale di ottobre è atteso nel pomeriggio di venerdì 23.
Nell'Eurozona l'indagine della BCE sulle aspettative dei consumatori, riferita ad agosto, mostra un'inflazione attesa del 3% a dodici mesi, del 2,9% a tre anni e del 2,5% a cinque anni, tutte in aumento rispetto a luglio. L'inflazione percepita nell'ultimo anno è del 3,5%.
I prezzi a monte
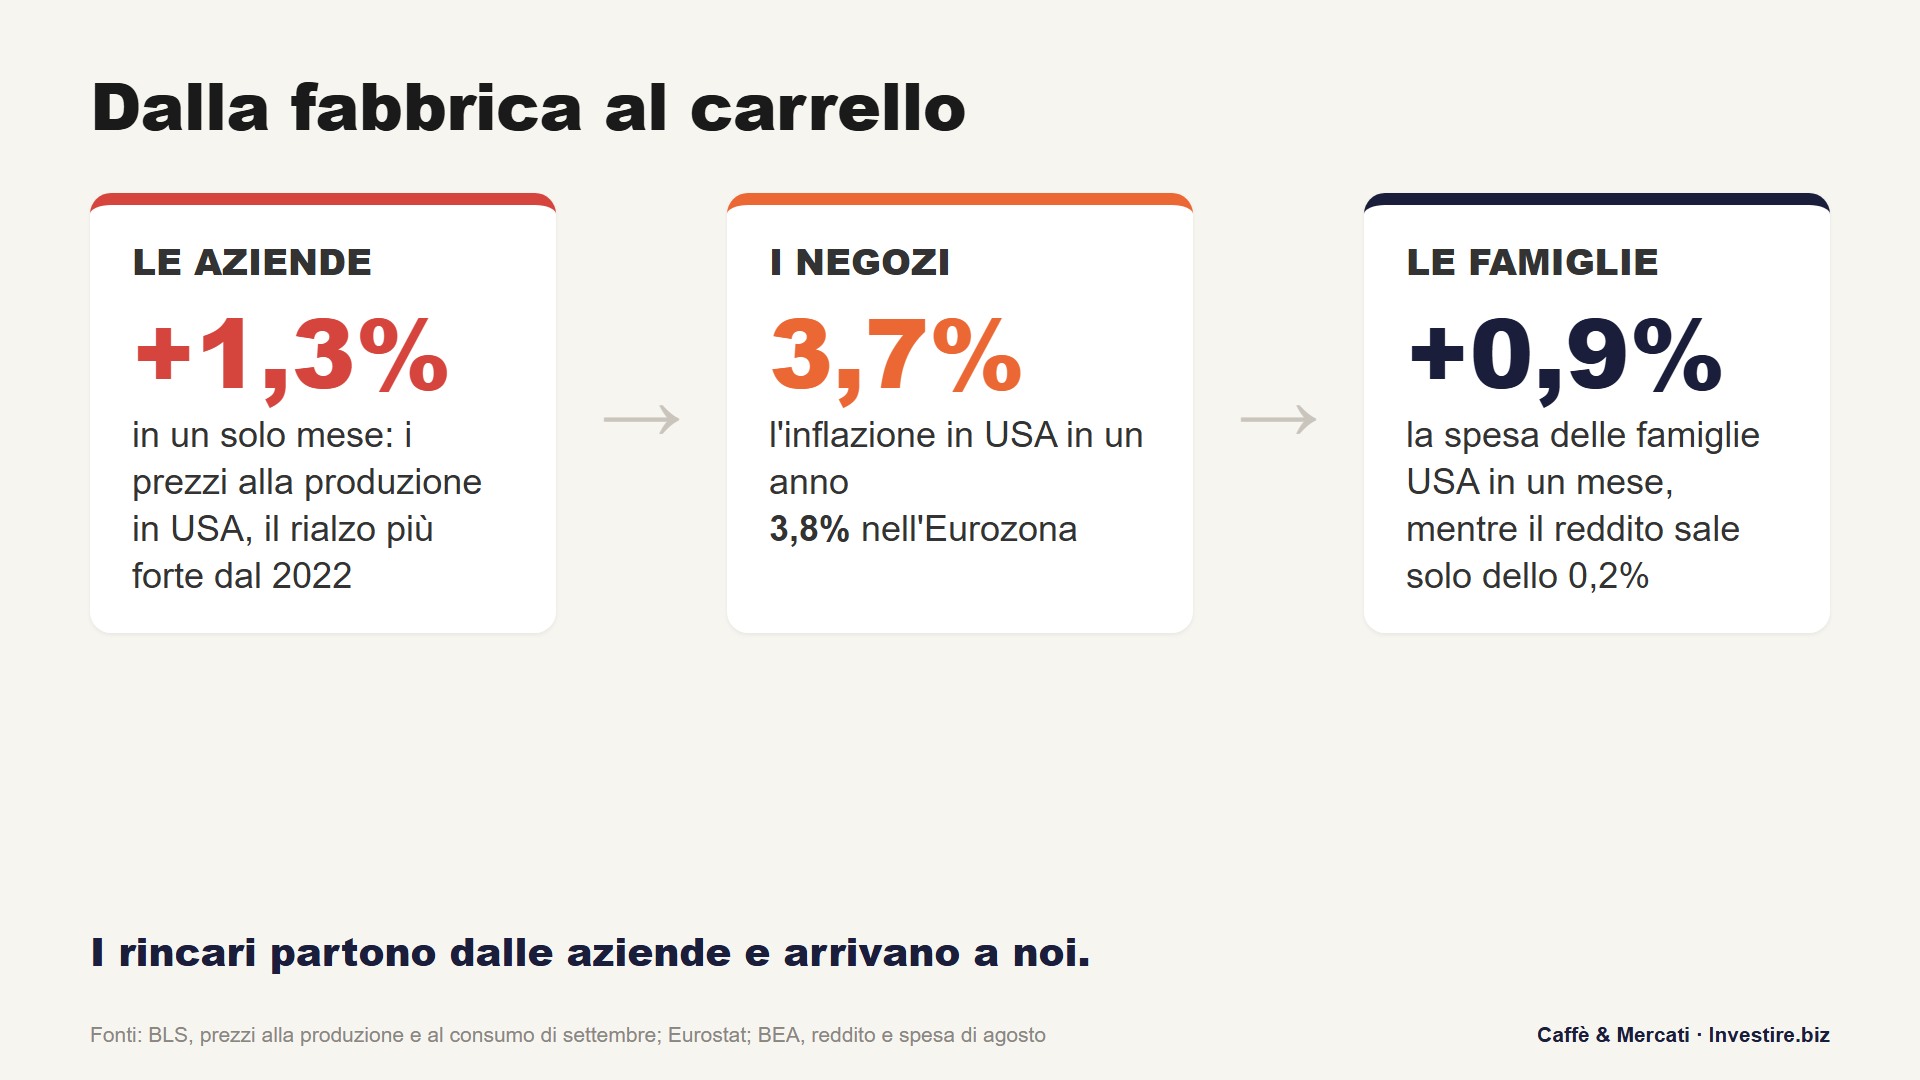
L'inflazione al consumo è già salita. A settembre negli Stati Uniti è arrivata al 3,7%, dal 3,4% di agosto e sopra il 3,6% atteso; nell'Eurozona al 3,8%, dal 3,2%, con l'energia in crescita del 18,8% su base annua, il ritmo più alto da gennaio 2023. In Italia il dato è del 4,2%.
Il segnale più forte arriva però dai prezzi alla produzione, che misurano quanto le imprese pagano e incassano negli scambi tra loro, prima che i rincari arrivino al consumatore. Secondo il Bureau of Labor Statistics, a settembre l'indice PPI statunitense è salito dell'1,3% in un mese, il rialzo più forte da marzo 2022, e del 6,3% su base annua. Oltre l'80% dell'aumento è dovuto all'energia, cresciuta del 10,8% nel mese. Escludendo alimentari, energia e commercio l'indice sale dello 0,5% nel mese e del 5,0% in un anno: un ritmo mensile che, se mantenuto per dodici mesi, corrisponde a oltre il 6% annuo.
Le indagini presso le imprese vanno nella stessa direzione. L'indice dei prezzi pagati dall'industria manifatturiera americana, rilevato dall'ISM, è salito a settembre a 77,9 da 71,1, tornando ai livelli dell'inizio della guerra con l'Iran: sopra 50 indica prezzi in aumento. Il PMI flash di S&P Global sugli Stati Uniti segnala costi delle imprese in crescita al ritmo più rapido da ottobre 2022, soprattutto per carburanti e trasporti, mentre nell'Eurozona le componenti di prezzo dei PMI hanno ripreso a salire a settembre.
Più spesa, ma non più acquisti
A prima vista anche i dati sulla spesa confermano la tesi. Le vendite al dettaglio statunitensi sono cresciute dello 0,8% a settembre, più delle attese, e del 6,3% in un anno; ad agosto la spesa delle famiglie è salita dello 0,9% in un mese, a fronte di un reddito in crescita dello 0,2%.
Guardando meglio il quadro cambia. Le vendite dei distributori di carburante sono aumentate del 6,4% nel mese e, secondo TD Economics, al netto dei prezzi le quantità vendute sono cresciute solo dello 0,1%. Le famiglie americane non stanno comprando di più: stanno pagando di più per le stesse cose. La stessa indagine del Michigan segnala a ottobre un crollo delle condizioni percepite per l'acquisto di beni durevoli, a causa di prezzi e tassi elevati, e un indice di fiducia sceso a 46,3. La quota di consumatori che dichiara di anticipare gli acquisti per evitare rincari, salita all'11% dall'8% di inizio anno dopo lo scoppio della guerra, resta lontana dal 22% registrato a dicembre 2024 con i timori sui dazi.
Anche l'inflazione di fondo, che esclude energia e alimentari, per ora tiene: 2,6% negli Stati Uniti e 2,5% nell'Eurozona. Secondo una ricostruzione dell'ANSA, la presidente della BCE Christine Lagarde ritiene che il rincaro dell'energia non si stia ancora propagando agli altri settori. L'effetto psicologico, in sintesi, è oggi concentrato dove il bene scarseggia o il rincaro è annunciato, come il carburante e i voli, e non si è ancora esteso al resto dei consumi.
Cosa possono fare Fed e BCE
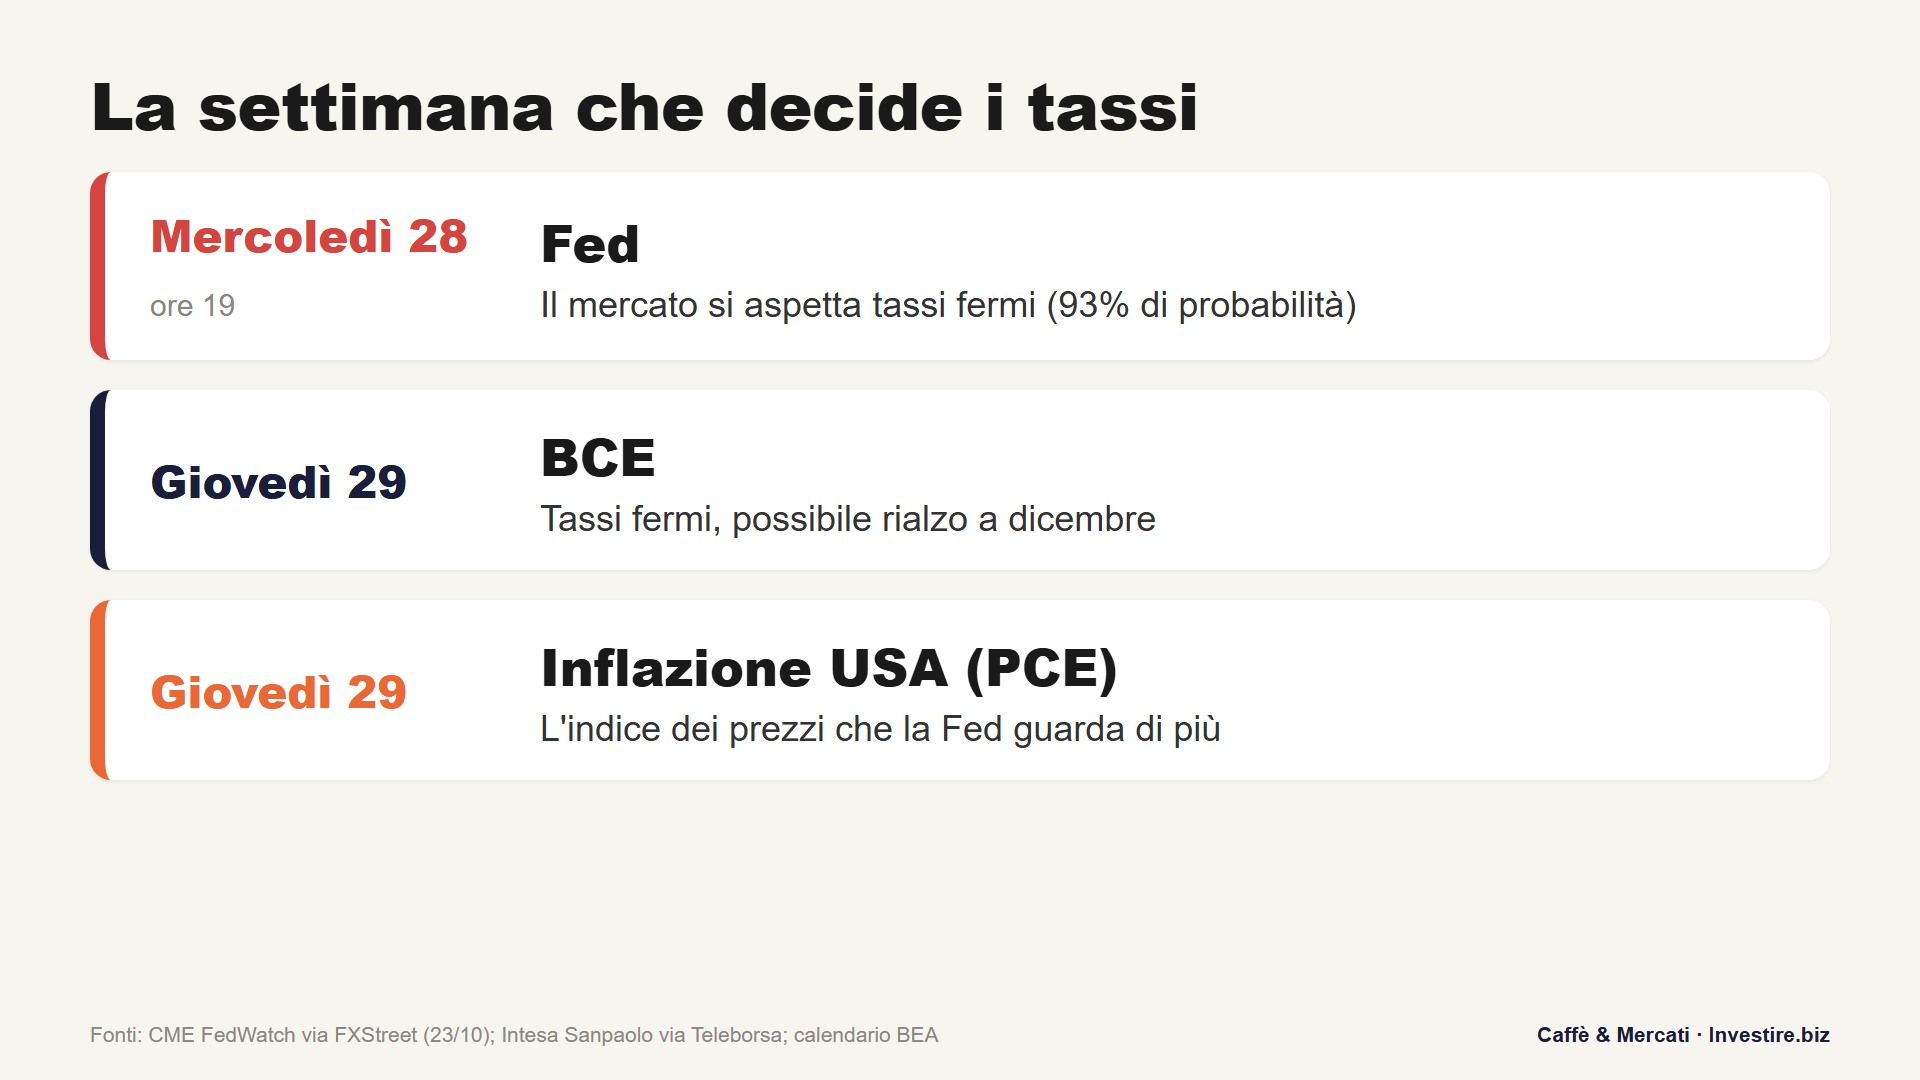
La Federal Reserve decide mercoledì 28 ottobre, alle 19 ora italiana. I tassi sono tra il 3,75% e il 4%, dopo il rialzo di un quarto di punto del 16 settembre, il primo dal 2023. Venerdì mattina lo strumento FedWatch di CME, che ricava le probabilità dai prezzi dei future sui tassi, indicava al 92,8% la probabilità di tassi invariati; il mercato colloca un eventuale nuovo rialzo a dicembre. Il presidente della Fed di New York, John Williams, ha detto che non c'è urgenza, ma che un ulteriore ritocco potrebbe essere appropriato entro fine anno. Giovedì 29 è atteso l'indice PCE di settembre, la misura dei prezzi più seguita dalla Fed.
Lo stesso giorno si riunisce la BCE. Secondo Intesa Sanpaolo i tassi resteranno invariati, con il tasso sui depositi al 2,50%, e un rialzo è possibile a dicembre; i mercati attribuiscono meno del 10% di probabilità a una mossa già a ottobre.
Un rialzo dei tassi non aumenta l'offerta di petrolio né riduce il prezzo del Brent. Rende però più costosi mutui e prestiti, raffredda la domanda e, soprattutto, segnala che la Banca centrale non lascerà salire i prezzi senza intervenire: è questo il canale con cui si tenta di frenare le aspettative. Per questo, più che la decisione in sé, la settimana prossima conteranno le parole: se nei comunicati le aspettative di inflazione verranno ancora descritte come "ancorate", la paura dei rincari sarà considerata sotto controllo; un cambio di linguaggio preparerebbe il terreno a nuove strette.
Noi seguiremo la riunione della FED e faremo trading in diretta mercoledì sera. Puoi seguire la diretta QUI: Link.
(Webinar a pagamento)