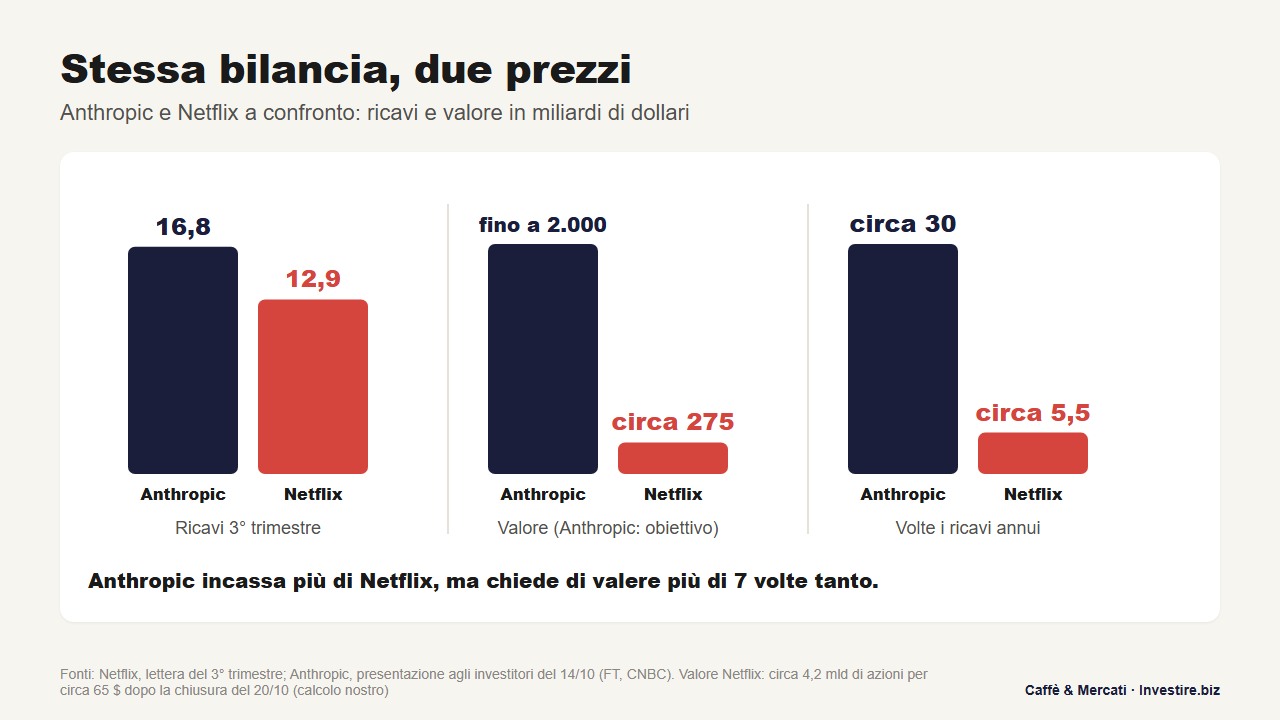
Nel terzo trimestre del 2026 Anthropic, la società che sviluppa Claude, ha incassato più di Netflix: 16,8 miliardi di dollari contro 12,9. Ieri sera le due aziende sono finite al centro della scena per motivi opposti. Netflix ha presentato conti in crescita, con il margine più alto della sua storia recente, e dopo la chiusura di Wall Street il titolo ha perso quasi il 6%.
Nelle stesse ore il Wall Street Journal ha pubblicato i numeri della bozza del prospetto con cui Anthropic si prepara alla quotazione: nei primi sei mesi dell'anno la perdita netta è stata di 80,7 miliardi di dollari. Eppure l'obiettivo di valutazione arriva fino a 2.000 miliardi, più di sette volte quanto vale oggi Netflix in Borsa. Chi guadagna scende, chi perde chiede di valere sette volte tanto: i numeri aiutano a capire perché.
Netflix, un trimestre da promuovere
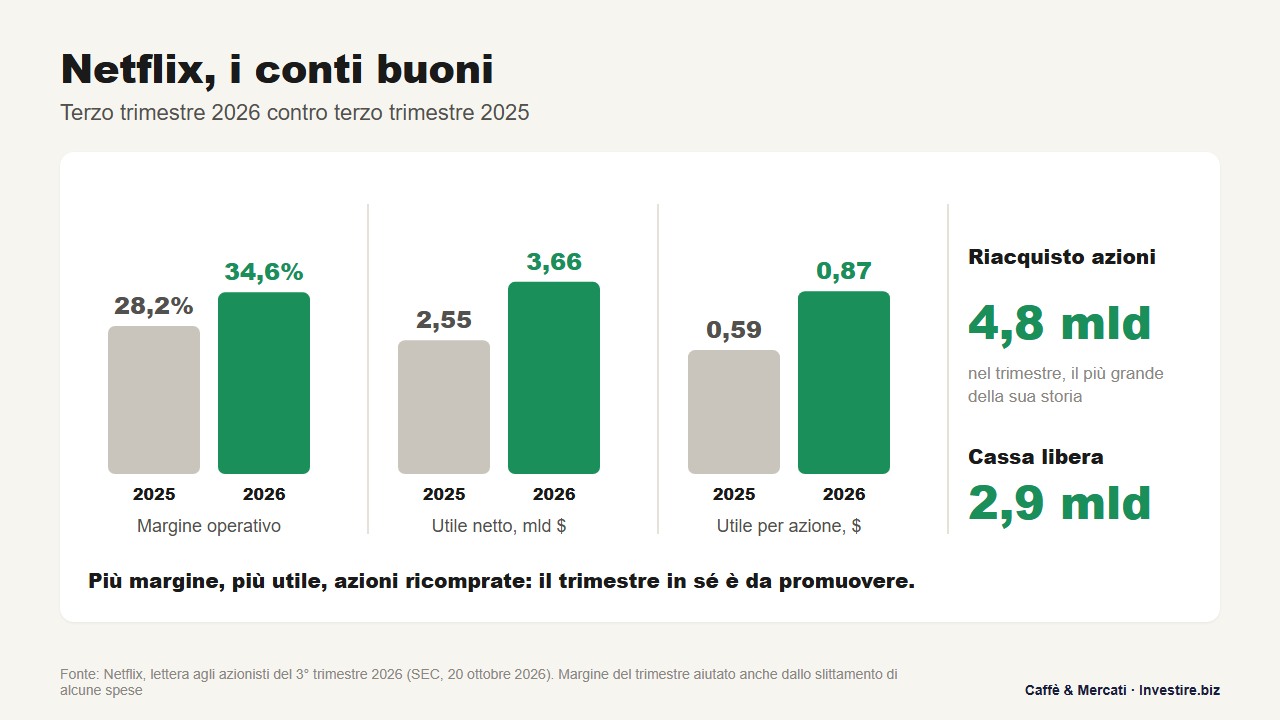
Il trimestre in sé è buono. I ricavi sono stati di 12,87 miliardi di dollari, il 12% in più di un anno prima, in linea con le attese degli analisti. L'utile per azione è salito a 87 centesimi, da 59, contro gli 82 previsti. L'utile netto è passato da 2,55 a 3,66 miliardi e la cassa libera, cioè quella che resta dopo spese e investimenti, è stata di quasi 2,9 miliardi.
Il margine operativo, la quota di ricavi che resta dopo aver pagato contenuti, stipendi e marketing ma prima di tasse e interessi, è salito al 34,6% dal 28,2%: un livello da società di software più che da casa di produzione. Nel trimestre Netflix ha anche ricomprato azioni proprie per 4,8 miliardi, il riacquisto trimestrale più grande della sua storia.
C'è però un asterisco, scritto dalla stessa società nella lettera agli azionisti: il margine è stato aiutato dal calendario delle spese, cioè da costi slittati in avanti. Per il quarto trimestre Netflix prevede un margine del 26%, che sconta anche il costo dei licenziamenti annunciati nelle ultime settimane, circa 1.000 persone, il 6% dei dipendenti.
Perché il mercato guarda oltre
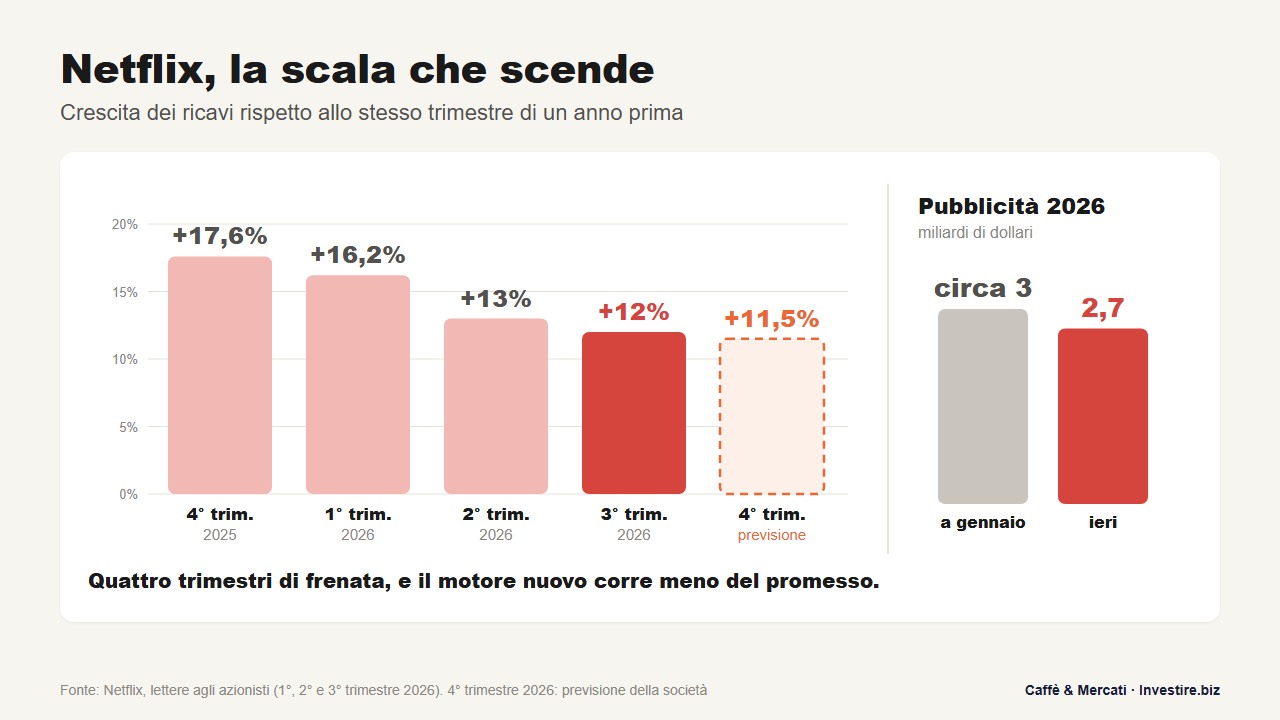
Il problema non è il trimestre, è la direzione. La crescita dei ricavi rispetto a un anno prima è scesa per quattro trimestri di fila: 17,6% a fine 2025, 16,2% nel primo trimestre 2026, 13% nel secondo, 12% nel terzo. Per il quarto la società prevede circa l'11,5%.
Poi c'è la pubblicità, il secondo motore su cui Netflix contava per tornare ad accelerare. A inizio anno prometteva di raddoppiare i ricavi pubblicitari a circa 3 miliardi; ora la stima per il 2026 è di 2,7 miliardi, per un'introduzione più lenta del previsto di alcuni strumenti per gli inserzionisti. In valore assoluto è poco: 300 milioni sono lo 0,6% dei ricavi annui, e la pubblicità cresce comunque di oltre l'80%. Ma il segnale è che il motore nuovo gira più piano del promesso mentre quello vecchio, gli abbonamenti, rallenta.
Anche le previsioni sono sotto le attese: per il quarto trimestre 67 centesimi di utile per azione contro i 73 stimati, e ricavi 2026 a 51,1 miliardi, nella parte bassa della forchetta tra 51 e 51,4 data a luglio. Il contesto non aiuta: Netflix ha perso la corsa per Warner Bros, andata a Paramount con un'offerta da 110 miliardi, ha cambiato la responsabile dei contenuti e i vertici hanno ammesso che il tempo di visione negli Stati Uniti cresce meno di quanto vorrebbero. Martedì il titolo ha chiuso a 68,69 dollari, oltre il 40% sotto i livelli di un anno fa.
Anthropic, 80 miliardi persi quasi tutti sulla carta
Per quotarsi negli Stati Uniti una società deposita presso la SEC un prospetto, chiamato S-1, con conti, contratti e rischi. Anthropic l'ha depositato in forma riservata, come la legge consente, e il Wall Street Journal ne ha visto una bozza. La società non ha commentato: i numeri vengono dal documento ufficiale, ma da una versione non definitiva e non ancora pubblica.
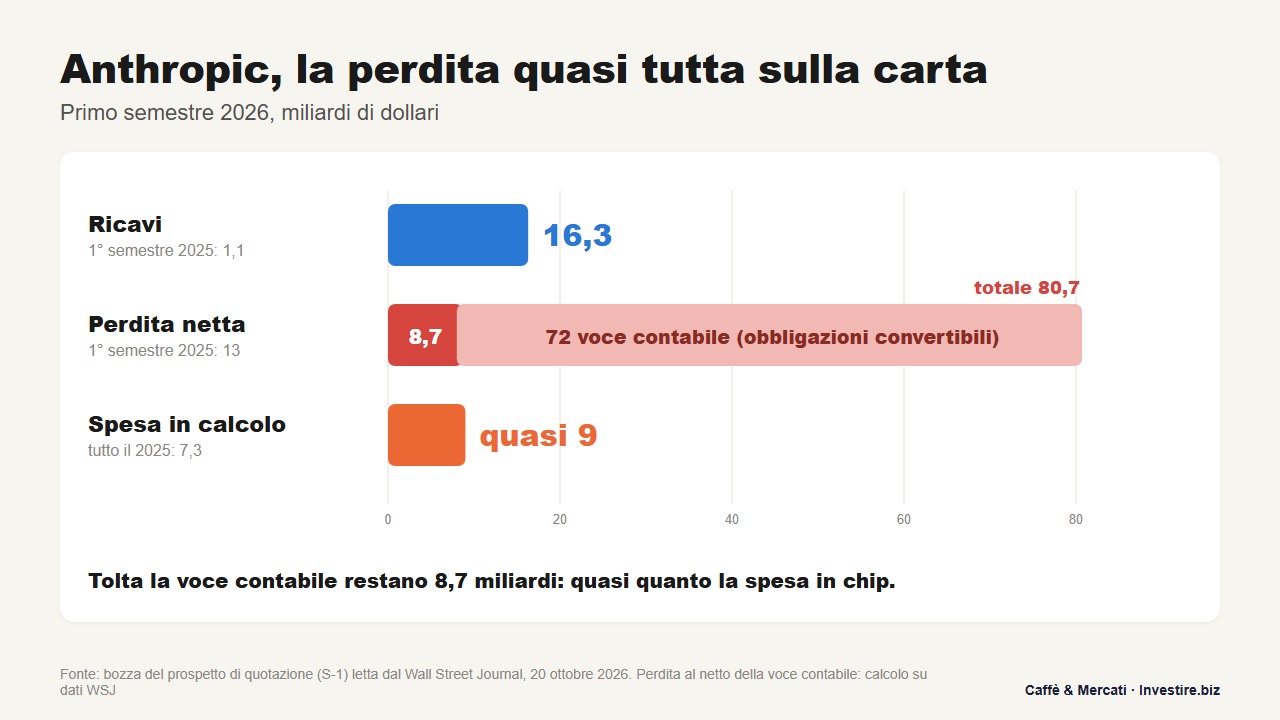
I ricavi del primo semestre 2026 sono stati di 16,3 miliardi di dollari, contro 1,1 di un anno prima: quasi quindici volte tanto. È anche una conferma utile. A metà ottobre Anthropic aveva presentato agli investitori circa 4,8 miliardi nel primo trimestre e 11,5 nel secondo: la somma fa esattamente 16,3.
La perdita netta del semestre è di 80,7 miliardi, contro 13 di un anno prima. Ma 72 miliardi sono una rettifica contabile legata alle obbligazioni convertibili, prestiti che a certe condizioni si trasformano in azioni. Più sale il valore di Anthropic, più vale il diritto di chi ha prestato a diventare socio, e le regole contabili registrano questo aumento come una perdita. Con un ultimo round privato a 965 miliardi a maggio e una quotazione che punta fino a 2.000, il paradosso è servito: più gli investitori dicono che l'azienda vale, più il bilancio dice che ha perso. Quei 72 miliardi non sono mai usciti dalla cassa.
Al netto di quella voce la perdita è di circa 8,7 miliardi, che comprende ancora costi non pagati in contanti come gli stipendi in azioni. E la spesa reale più pesante è chiara: quasi 9 miliardi in potenza di calcolo e infrastrutture in sei mesi, più dei 7,3 spesi in tutto il 2025. Più di metà di ogni dollaro incassato va in chip e data center.
Il conto dei chip: 450 miliardi
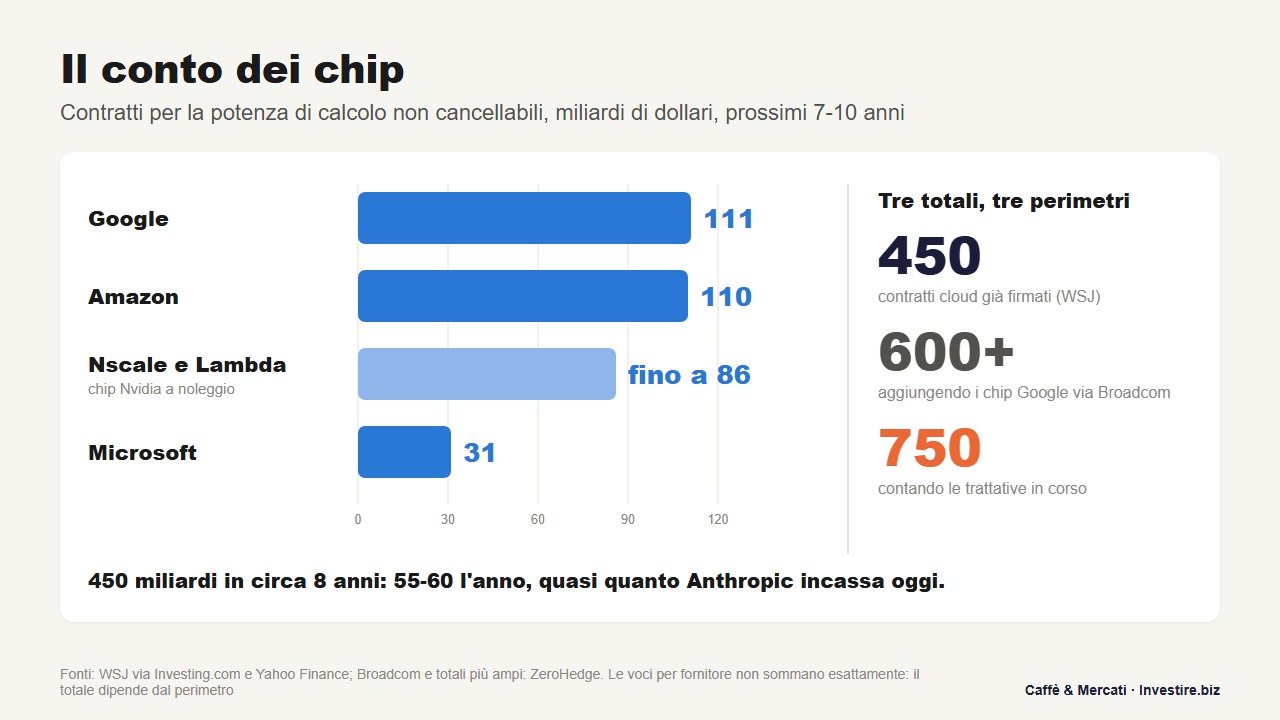
Il numero che pesa più della perdita è un altro. Secondo il Journal, Anthropic ha firmato contratti per il cloud da circa 450 miliardi di dollari da pagare nei prossimi sette-dieci anni, e sono contratti non cancellabili: vanno pagati anche se un giorno la domanda dovesse rallentare. I fornitori principali sono Google con 111 miliardi, Amazon con 110 e Microsoft con 31. A questi si aggiungono fino a 86 miliardi per noleggiare chip Nvidia da due operatori più piccoli, la britannica Nscale e l'americana Lambda, con contratti fino al 2033 e al 2034.
Sul totale le letture non coincidono, perché cambia il perimetro. Il Journal indica circa 450 miliardi; altre analisi del documento superano i 600 aggiungendo oltre 160 miliardi di chip di Google noleggiati tramite Broadcom; Anthropic stessa indica una spesa futura che potrebbe arrivare a circa 750 miliardi, contando accordi ancora in trattativa. Anche le voci per singolo fornitore non sommano esattamente al totale. Il minimo già firmato resta 450: spalmati su circa otto anni fanno 55-60 miliardi l'anno, quasi quanto Anthropic incassa oggi in un anno al ritmo di settembre, circa 70 miliardi secondo un nostro calcolo.
Il passaggio più interessante riguarda i fornitori. Secondo la bozza, Amazon, Google e Microsoft vedono Anthropic sempre più come una concorrente e non le hanno concesso tutta la capacità richiesta, per questo la società si rivolge anche a data center in affitto e a operatori con una storia breve. Amazon e Google sono allo stesso tempo soci, fornitori e concorrenti di Anthropic. È l'altra faccia di quanto visto la settimana scorsa con CoreWeave, i cui vertici ammettevano che i contratti con i laboratori di intelligenza artificiale non sono ancora abbastanza solidi per i grandi prestatori: i piccoli fornitori di chip dipendono da clienti come Anthropic, e Anthropic dipende da loro.
Tra i rischi, che occupano quasi un terzo del documento, due meritano attenzione: circa il 20% dei ricavi del semestre, intorno ai 3,3 miliardi, arriva da due soli clienti non nominati, e Anthropic avverte che i danni di un grave incidente legato all'intelligenza artificiale potrebbero superare i limiti delle sue coperture assicurative. Chi ci guadagna, invece, sono i fornitori: per Google, Amazon e Microsoft quei contratti sono ordini già firmati, e i loro conti arrivano il 28 e il 29 ottobre.
Stessa bilancia, due prezzi
Messe una accanto all'altra, le due aziende raccontano come la Borsa prezza il futuro. Nel terzo trimestre Anthropic ha incassato 16,8 miliardi e Netflix 12,9. Netflix ha guadagnato 3,7 miliardi in tre mesi, Anthropic è in perdita anche al netto delle voci contabili. Eppure Netflix, dopo il calo di ieri sera, vale circa 275 miliardi di dollari secondo un nostro calcolo, mentre Anthropic punta fino a 2.000, anche se secondo alcune ricostruzioni i potenziali acquirenti ragionano più intorno ai 1.500.
Tradotto in multipli, chi compra Netflix paga circa 5,5 volte i ricavi annui previsti; a 2.000 miliardi Anthropic costerebbe circa 30 volte i ricavi del terzo trimestre moltiplicati per quattro. La differenza sta nella crescita attesa: Netflix cresce dell'11-12% e rallenta, Anthropic ha moltiplicato i ricavi per quindici in un anno.
I rischi, però, sono di natura diversa. Quello di Netflix è crescere poco. Quello di Anthropic è che la corsa rallenti mentre i 450 miliardi di contratti restano da pagare, e qualche segnale c'è già: tra luglio e settembre la salita dei ricavi è stata meno ripida rispetto alla prima metà dell'anno. Le prossime date sono i conti dei fornitori a fine ottobre e, se i piani restano questi, il giro di presentazioni agli investitori dalla settimana del 9 novembre con lo sbarco in Borsa prima del Ringraziamento.
Disclaimer: File MadMar.