Mercoledì 14 ottobre Anthropic, la società che sviluppa Claude, ha riunito i grandi investitori nel suo ufficio di San Francisco per un'intera giornata di presentazioni in vista della quotazione di novembre. Nelle stesse ore a Wall Street CoreWeave, uno dei fornitori di potenza di calcolo di Anthropic, perdeva il 15,5%. Due facce dello stesso settore: chi vende l'intelligenza artificiale comincia a guadagnare, chi costruisce i data center paga interessi sempre più alti.
Anthropic: 16,8 miliardi in un trimestre
Secondo il Financial Times, nel terzo trimestre Anthropic ha incassato 16,8 miliardi di dollari. Sulla crescita le fonti divergono di poco: il FT scrive "quasi 50%", Reuters e Bloomberg indicano il 45-46%, a seconda che il secondo trimestre valesse 11,5 o 11,6 miliardi. Nel primo trimestre i ricavi erano intorno ai 5 miliardi, e in tutto il 2025 meno di 5.
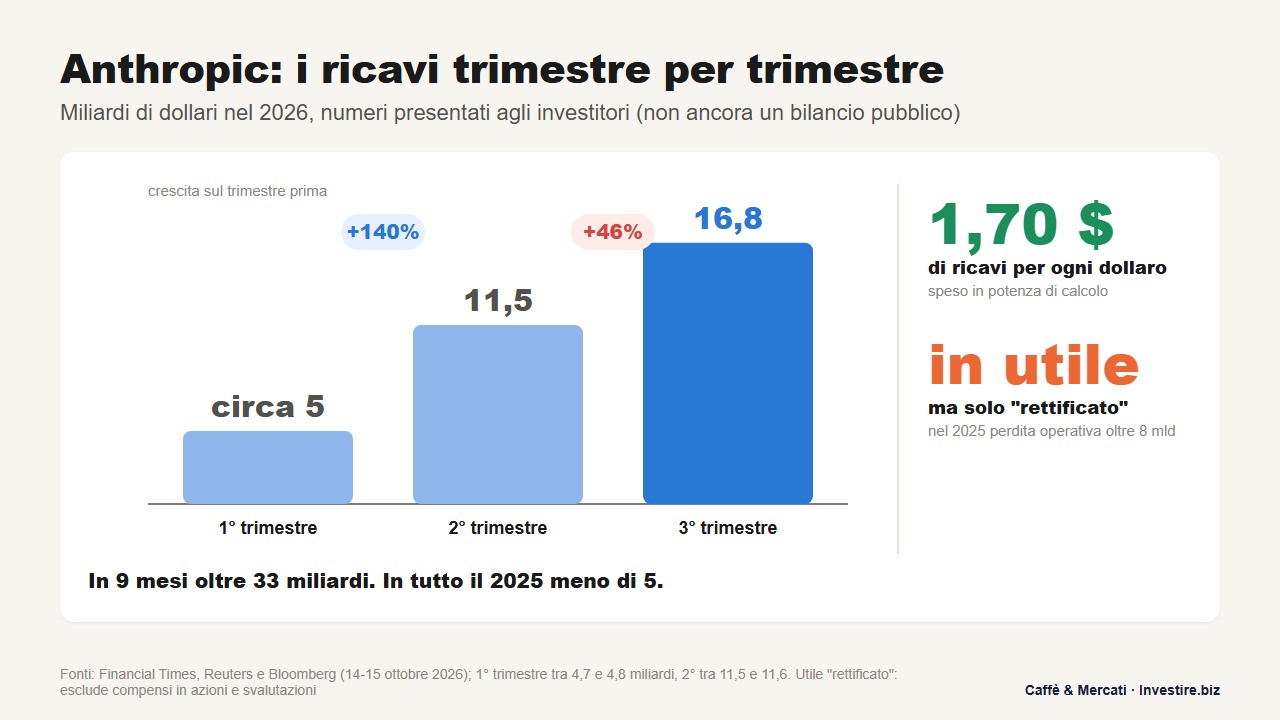
La società ha detto di aver chiuso il trimestre in utile per la seconda volta di fila, ma si tratta di un utile rettificato: esclude i compensi pagati ai dipendenti in azioni e le svalutazioni legate ai precedenti round di finanziamento. Nel 2025 la perdita operativa aveva superato gli 8 miliardi. Sono inoltre numeri presentati agli investitori, non un bilancio pubblico.
Due indicazioni sono comunque rilevanti. Anthropic dichiara un flusso di cassa positivo nel trimestre e circa 1,70 dollari di ricavi per ogni dollaro speso in potenza di calcolo, cioè chip e server in buona parte noleggiati. La materia prima, in altre parole, viene rivenduta con un margine.
La crescita rallenta e il multiplo sale
Lo stesso FT segnala che la crescita è più lenta rispetto all'inizio dell'anno e sotto alcune attese. Il run-rate, cioè i ricavi di un mese moltiplicati per 12, era di circa 9 miliardi a fine 2025, 47 a maggio e oltre 65 a fine luglio. Sessantacinque miliardi l'anno equivalgono a circa 5,4 miliardi al mese.
Se il trimestre vale 16,8 miliardi, togliendo luglio restano circa 11,4 miliardi per agosto e settembre, cioè circa 5,7 al mese: un run-rate intorno ai 70 miliardi. Tra maggio e luglio era cresciuto del 38%, tra luglio e settembre meno del 10%. Il calcolo è nostro e risente di eventuali ricavi una tantum a luglio, ma è coerente con l'indicazione del FT di un run-rate di fine anno sotto i 100 miliardi.
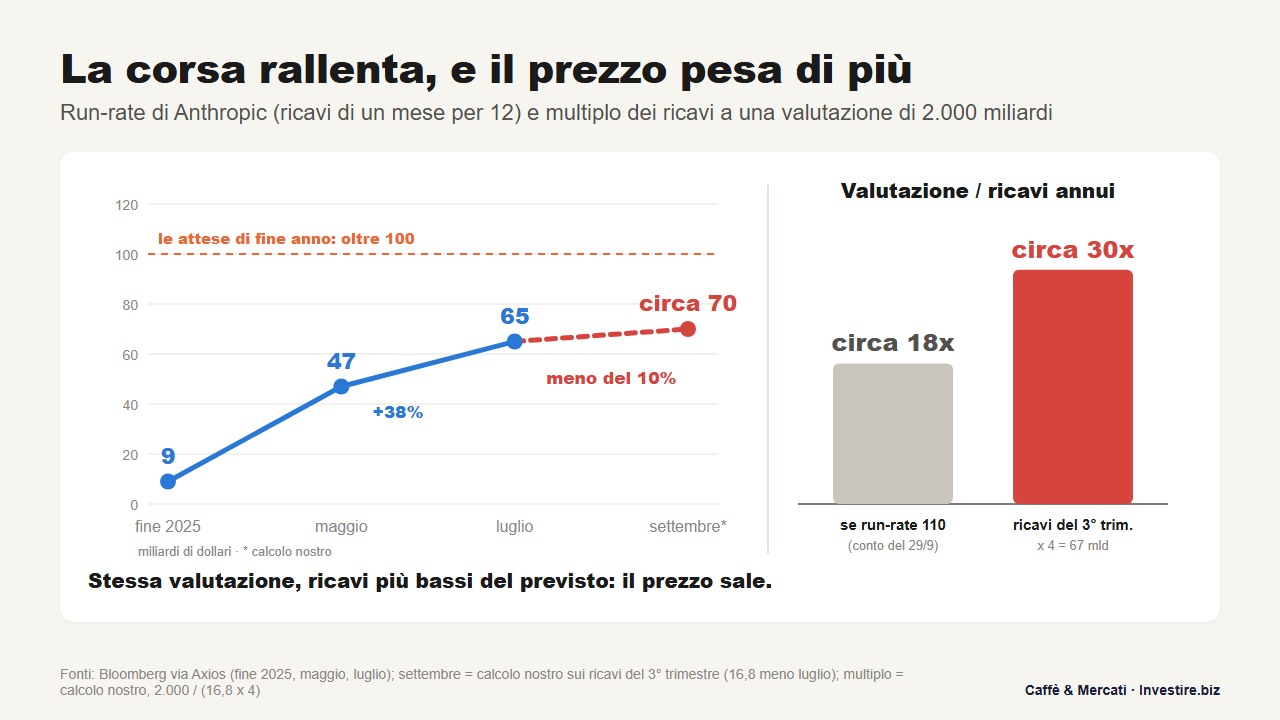
Per la valutazione la differenza è grande. A 2.000 miliardi, con 110 miliardi di run-rate a fine anno il prezzo sarebbe circa 18 volte i ricavi; sui ricavi effettivi del terzo trimestre annualizzati, circa 67 miliardi, diventa circa 30 volte, contro circa 3,5 volte per l'S&P 500. Il contratto pre-quotazione scambiato su Hyperliquid, che replica il valore atteso, è sceso da circa 2.090 miliardi il 5 ottobre a 1.936 la sera del 14.
CoreWeave: debito triplicato e obbligazioni al 15%
CoreWeave è il principale dei cosiddetti neocloud: compra chip Nvidia in gran parte a debito e li affitta a chi sviluppa intelligenza artificiale, tra cui Microsoft, Meta, OpenAI e, da un accordo di aprile, Anthropic. Mercoledì il titolo ha chiuso a 65,78 dollari, con volumi quasi quadrupli rispetto alla media, e dal massimo di maggio ha perso più della metà.
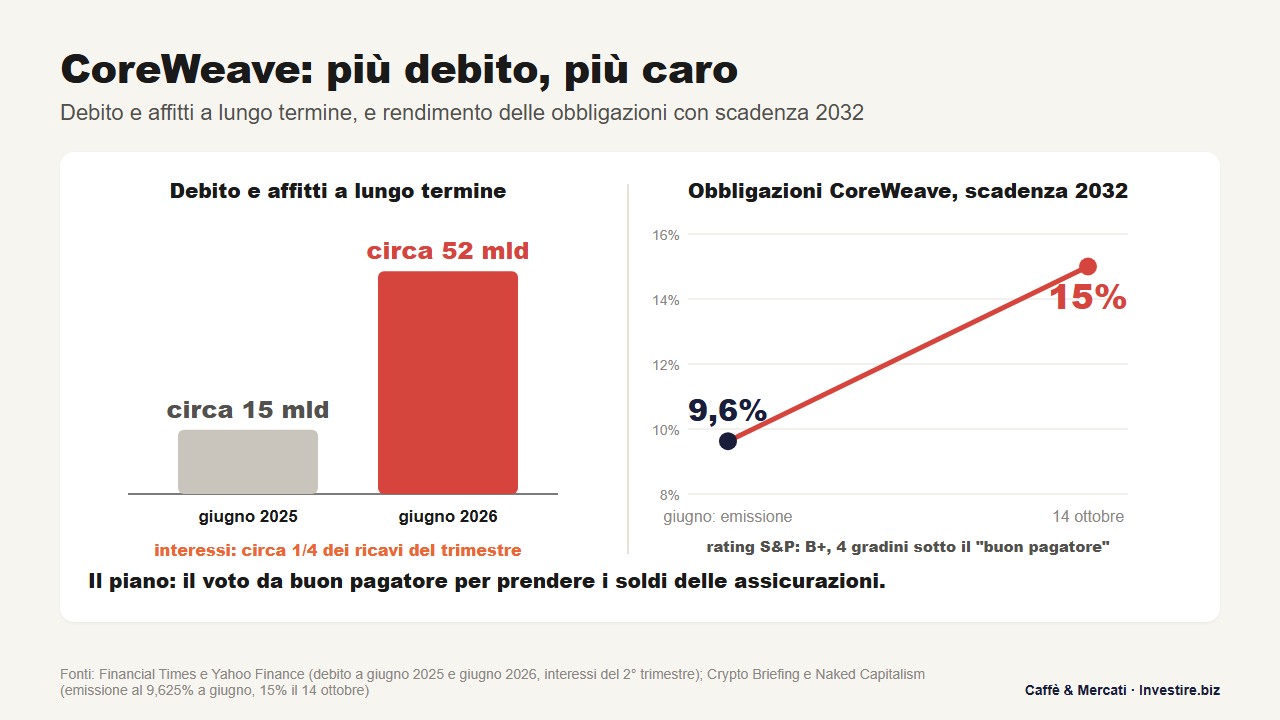
Il segnale è arrivato dal mercato del credito. Le obbligazioni con scadenza 2032, emesse a giugno con una cedola del 9,625%, sono arrivate a rendere il 15%, e l'investitore Chamath Palihapitiya ha parlato di una possibile bolla del credito privato legata all'AI. Il debito, compresi gli affitti a lungo termine, è salito da circa 15 a circa 52 miliardi in un anno, e gli interessi del secondo trimestre, 640 milioni, valgono circa un quarto dei ricavi.
L'Amministratore delegato Michael Intrator, secondo Bloomberg, ha scritto ai dipendenti che il mercato si sta comportando in modo irrazionale e che i contratti già firmati, oltre 100 miliardi, coprono gli impegni. Gli analisti del credito segnalano però un disallineamento: gli affitti dei data center durano molti anni, diversi contratti con i clienti meno.
Il piano delle assicurazioni passa dalla quotazione di Anthropic
In un'intervista al Financial Times il cofondatore Brannin McBee, responsabile dei finanziamenti, ha spiegato la strategia: ottenere rating investment grade, cioè da emittente affidabile, su una parte maggiore del debito garantito dai chip e in prospettiva sull'intera società. Oggi S&P assegna a CoreWeave un B+, quattro gradini sotto quella soglia. Superarla aprirebbe le porte delle assicurazioni sulla vita, il cui capitale per McBee "è illimitato".
Un precedente esiste: il prestito da 8,5 miliardi garantito dai chip e da un contratto con Meta, il primo di questo tipo con rating pienamente investment grade. Il merito di credito, in quel caso, viene soprattutto dal cliente, una delle società più solide al mondo.
Lo stesso McBee ammette che i contratti con i laboratori di intelligenza artificiale, come Anthropic e OpenAI, non sono ancora adatti alle assicurazioni, perché quei clienti non hanno un rating da emittente affidabile, e conta sulle loro quotazioni per colmare la distanza. Una quotazione riuscita di Anthropic renderebbe più solidi i contratti di CoreWeave; una quotazione deludente lascerebbe il suo costo del debito dov'è.
Chi rischia di più e chi di meno in Borsa
La seduta del 14 ottobre ha seguito una regola quasi lineare: più un'azienda costruisce a debito caro e dipende da pochi clienti, più ha perso. Dopo CoreWeave è scesa Nebius, l'altro grande neocloud quotato al Nasdaq, con un -10,1%, mentre la società di ricerca Gartner avvertiva che l'80% dei neocloud potrebbe sparire entro il 2030. Oracle, che finanzia a debito data center legati in buona parte a OpenAI, ha ceduto l'8,8%.
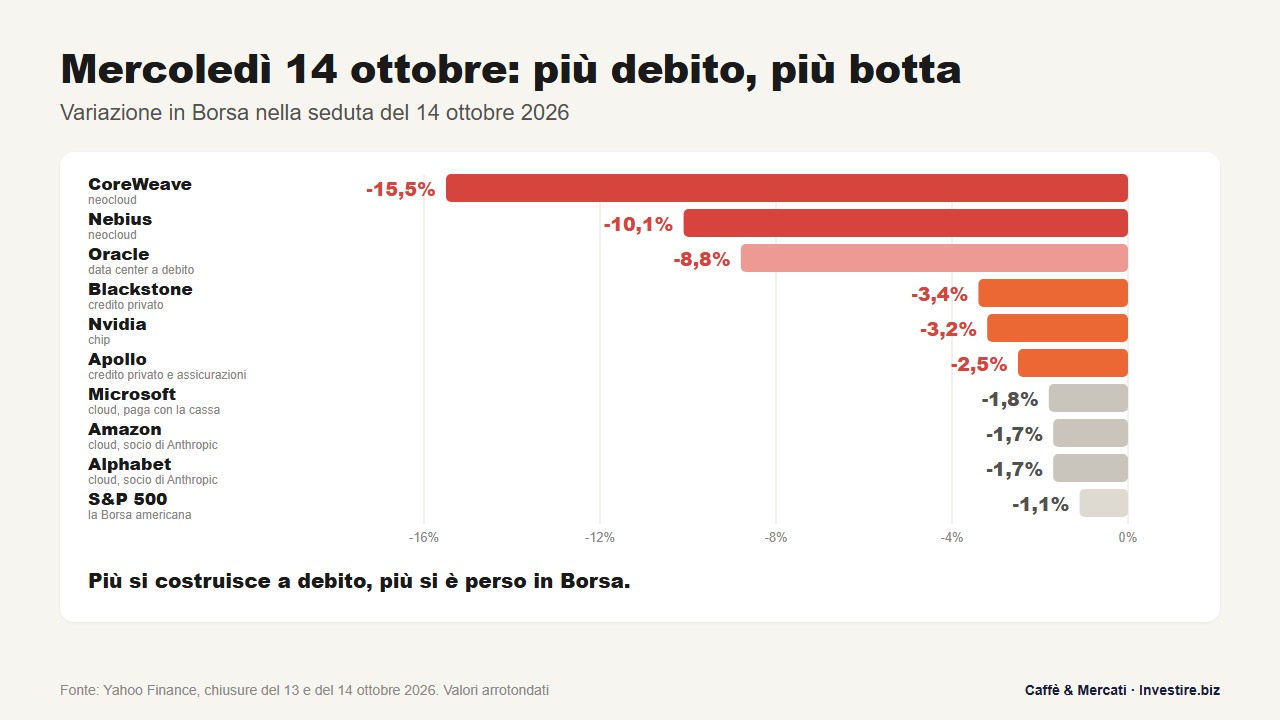
Più contenuti i cali dei finanziatori: Blackstone -3,4% e Apollo -2,5%, quest'ultima proprietaria della compagnia vita Athene, cioè del tipo di capitale che CoreWeave vorrebbe attrarre. Da inizio anno perdono circa un terzo e un quinto, in parte per i timori più generali sul credito privato. Nvidia ha ceduto il 3,2%: ha investito oltre 2 miliardi in CoreWeave e si è impegnata ad acquistare 6,3 miliardi di capacità inutilizzata.
In fondo alla fila Microsoft, Amazon e Alphabet, in calo tra l'1,7 e l'1,8%, poco più dell'S&P 500. Hanno rating elevati e finanziano i data center con la propria cassa; Amazon e Google sono inoltre tra i principali soci e fornitori di Anthropic, e da una quotazione riuscita avrebbero un doppio beneficio.
Le prossime tappe
Le date da seguire sono a novembre: la presentazione di Anthropic agli investitori, che potrebbe partire dalla settimana del 9, con la quotazione prevista prima del Ringraziamento, e i conti trimestrali di CoreWeave. Per il settore la domanda non è più solo se i ricavi dell'intelligenza artificiale crescono, ma chi finanzia l'infrastruttura e a quale tasso.
Disclaimer: File MadMar.