Societe Generale porta sul mercato due nuove obbligazioni pensate per chi vuole puntare ad un rendimento cedolare elevato condizionandone il pagamento allo yield del BTP decennale. I due strumenti, emessi il 30 settembre 2026 e con scadenza al 30 settembre 2036, hanno valore nominale di 1.000 euro e investimento minimo pari a una obbligazione. Sono negoziati sul segmento Bond-X (EuroTLX) di Borsa Italiana e hanno come sottostante il rendimento del BTP a dieci anni, rappresentato dal Solactive BTP 10Y Annual Comp. 11am Yield Index.
La prima emissione, ISIN XS3476528149, prevede una cedola lorda condizionata del 9% per anno trascorso e una barriera finale, sotto la quale il rendimento del BTP decennale deve trovarsi a scadenza, fissata al 6%. Ad oggi, il BTP decennale scambio ad un renidmento del 4.53%.
La seconda obbligazione, ISIN XS3476528222, abbassa il tasso all’8% ma alza la barriera al 6,50%.
In entrambi i casi il 100% del valore nominale è protetto a scadenza o in caso di rimborso anticipato deciso dall’emittente, fermo restando il rischio di credito di Societe Generale e il rischio di perdita di capitale in caso di vendita prima del rimborso. Societe Generale gode attualmente di un rating “A1” di Moody’s, “A” di S&P e “A+” di Fitch.
BTP sopra il 4,5%: perché il rialzo dei rendimenti cambia lo scenario
Il timing dell’emissione arriva in una fase in cui il mercato obbligazionario europeo è tornato sotto pressione. Il rendimento del BTP decennale, che a fine agosto si muoveva poco sopra il 4,1%, a inizio ottobre è salito fino a circa il 4,7%, sui massimi dal 2023, risentendo sia del rialzo globale dei tassi sia delle tensioni su inflazione, debito pubblico e rischio fiscale nell’Eurozona. L’inflazione dell’Area Euro è risalita al 3,8% a settembre e il mercato continua a interrogarsi su nuove strette della BCE.
In questo contesto le due obbligazioni SG puntano a offrire un rendimento potenziale superiore a quello del BTP tradizionale: il “premio” però non è una cedola annuale incassata periodicamente, ma un importo unico cumulato che viene pagato solo in presenza delle condizioni previste. Il sottostante è un indice a scadenza costante dieci anni, costruito interpolando i rendimenti dei due BTP con vita residua immediatamente inferiore e superiore ai dieci anni, così da fornire una misura continua del rendimento teorico del decennale italiano.
Storicamente livelli del 6%-6,5% sono stati eccezionali e negli ultimi 20 anni riscontrati solo durante la crisi del debiti sovrani del 2011-2012: il 6% fu superato episodicamente nell’estate 2011 e poi con maggiore continuità tra fine ottobre 2011 e gennaio 2012; sopra il 6,5% il BTP rimase per gran parte del periodo compreso tra inizio novembre e metà gennaio, con poche brevi interruzioni.
Come funziona l’ISIN XS3476528222: barriera al 6,50%
Il funzionamento si vede bene prendendo come esempio l’ISIN XS3476528222, quello con barriera più alta, al 6,50%, e cedola condizionata più bassa, pari all’8%. Ogni anno, dal 2027 al 2035, Societe Generale può decidere discrezionalmente di rimborsare anticipatamente l’obbligazione.
In quel caso l’investitore riceve 1.000 euro più una cedola unica lorda di 80 euro (8% lordo) moltiplicata per gli anni trascorsi: dopo tre anni, ad esempio, il rimborso sarebbe pari a 1.240 euro lordi (1.000 euro + 80 euro x 3), mentre se il rimborso anticipato avviene al termine del 7° anno, il rimborso sarà pari a 1.560 euro lordi (1.000 euro + 80 euro x 7).
Se l’emittente non esercita mai la facoltà di rimborso anticipato, si arriva alla valutazione finale del 23 settembre 2036. Se il rendimento del BTP decennale rilevato dall’indice è pari o inferiore al 6,50%, a scadenza vengono restituiti i 1.000 euro nominali più 800 euro di cedola cumulata (totale 1.800 euro lordi). Se invece il fixing finale è superiore al 6,50%, viene rimborsato soltanto il nominale, senza alcuna cedola. La stessa logica vale per l’altro ISIN, con barriera al 6% e tasso del 9%.
Poiché la cedola viene corrisposta in un'unica soluzione anziché annualmente, il rendimento annualizzato conseguito dall'investitore aumenta al ridursi dell'orizzonte temporale effettivo dell'investimento, ossia quanto più anticipatamente avviene il rimborso. Da considerare inoltre che un acquisto delle obbligazioni sotto la pari genera un rendimento aggiuntivo.
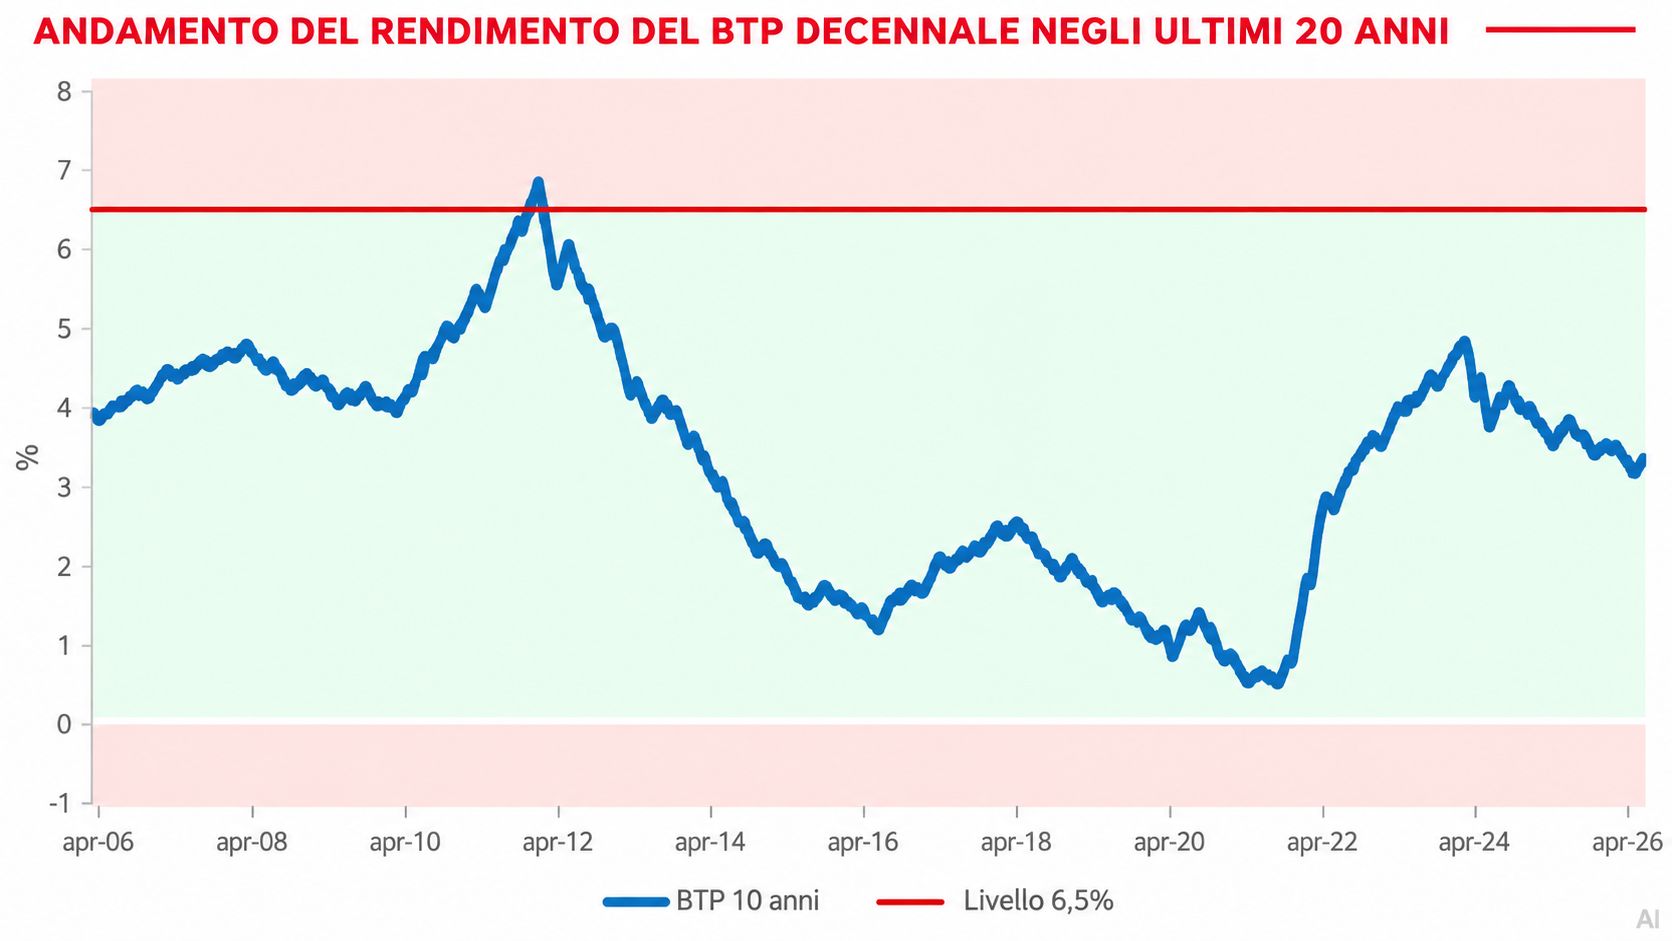 Rendimento BTP a 10 anni negli ultimi 20 anni, immagine realizzata con sistemi AI
Extra-rendimento e rischi: il trade-off da valutare
Il punto di forza è quindi l’extra-rendimento potenziale rispetto a un BTP ordinario, unito alla protezione del valore nominale a scadenza o in caso di call dell’emittente. Ma il rendimento aggiuntivo remunera una struttura più complessa. Una nuova accelerazione dell’inflazione, ulteriori rialzi dei tassi BCE o una fase di forte avversione verso i titoli di Stato europei potrebbero spingere ancora più in alto i rendimenti e avvicinare il sottostante alle barriere.
In uno scenario negativo, con il BTP decennale oltre il 6% o il 6,50% alla data finale, l’investitore recupererebbe il capitale nominale ma non incasserebbe alcun premio. Va inoltre ricordato che la protezione del nominale non vale se si vende prima della scadenza: il prezzo sul mercato secondario può scendere sotto 1.000 euro. Dall’altro lato, con rendimenti che restassero sotto le barriere e in assenza di eventi di credito sull’emittente, la struttura consente di puntare a un ritorno potenziale sensibilmente superiore ai livelli oggi offerti dal BTP decennale.
Per maggiori dettagli, fare riferimento al sito di Societe Generale: https://prodotti.societegenerale.it/
DISCLAIMER
Questo articolo è stato sponsorizzato dall'emittente o dall'intermediario menzionato. Le informazioni in esso contenute non devono essere considerate né interpretate come consulenza in materia di investimenti. Eventuali punti di vista e/o opinioni espressi non sono intesi e non devono essere interpretate come raccomandazioni o consigli di investimento, fiscali e/o legali. Investire.biz non si assume alcuna responsabilità per azioni, costi, spese, danni e perdite subiti a seguito di informazioni, punti di vista o opinioni presenti su questo sito. Prima di intraprendere decisioni di investimento, invitiamo gli utenti a leggere la documentazione regolamentare sempre disponibile per legge sul sito dell'emittente ed ottenere una consulenza professionale.