La settimana scorsa l'indice dei semiconduttori di Philadelphia ha perso l'11,4%, con otto sedute di fila in ribasso: una serie così lunga non si vedeva dal 2008. Per il Nasdaq-100 è stata la settimana peggiore dall'aprile 2025, quella del crollo dei dazi.
Lunedì il Nasdaq ha recuperato l'1,1%, ma la vera prova comincia domani sera. In due settimane presentano i conti sei delle Magnifiche 7, le società che da sole valgono circa un terzo dell'S&P 500 (Nvidia, che ha un calendario fiscale diverso, arriverà più avanti). Dovranno convincere il mercato che i soldi spesi nell'intelligenza artificiale stanno rendendo.
Trimestrali Big Tech: sei giganti in due settimane
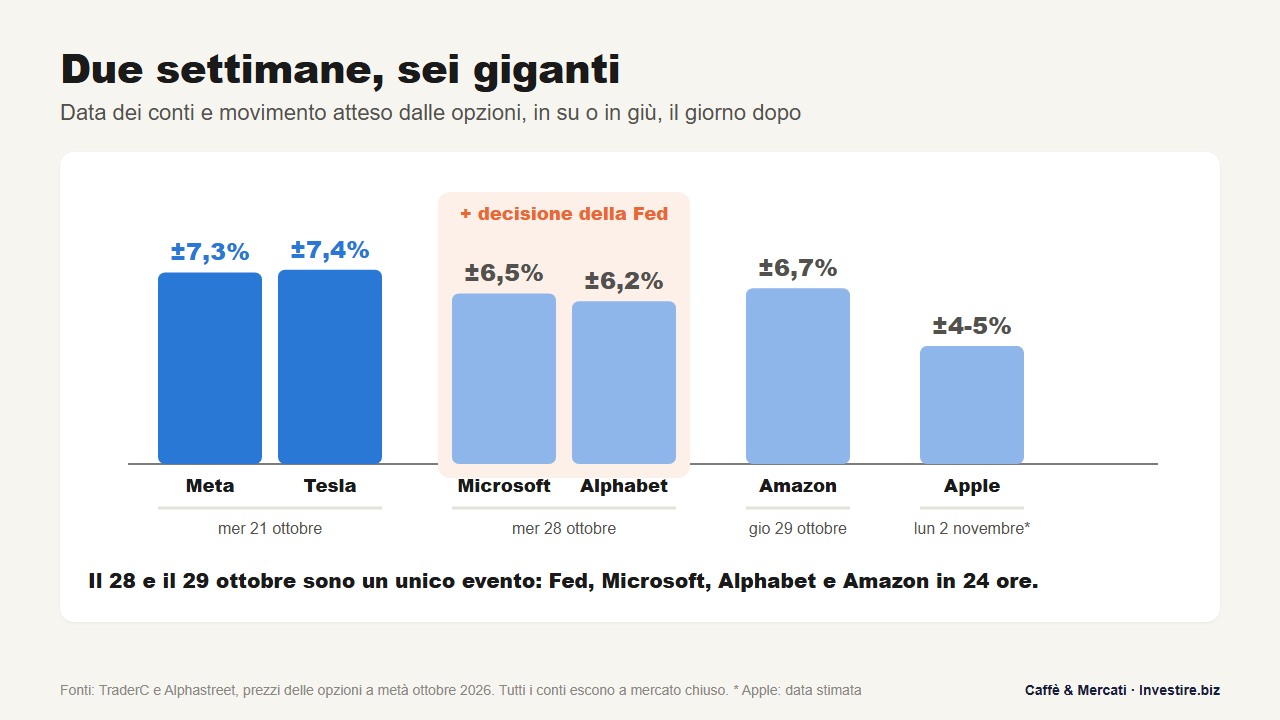
Mercoledì 21 ottobre aprono Meta e Tesla. Mercoledì 28 tocca a Microsoft e Alphabet, giovedì 29 ad Amazon. Apple chiude il giro, secondo le stime, lunedì 2 novembre. Tutti i conti escono dopo la chiusura di Wall Street, quindi la reazione si vede nella seduta successiva.
I prezzi delle opzioni dicono quanto il mercato si aspetta che un titolo si muova dopo i conti, al rialzo o al ribasso: circa il 7% per Tesla e Meta, tra il 6% e il 7% per Amazon, Microsoft e Alphabet, tra il 4% e il 5% per Apple. Un movimento più piccolo vuol dire che i conti non hanno sorpreso.
Il 28 ottobre la Fed decide anche sui tassi. Dopo l'inflazione di settembre al 3,7%, le probabilità di un nuovo rialzo sono salite tra il 35% e il 44%, a seconda delle rilevazioni. Fed, Microsoft, Alphabet e Amazon in 24 ore: il 28 e il 29 ottobre vanno letti come un unico grande evento.
Le Magnifiche 7 sono diventate 2
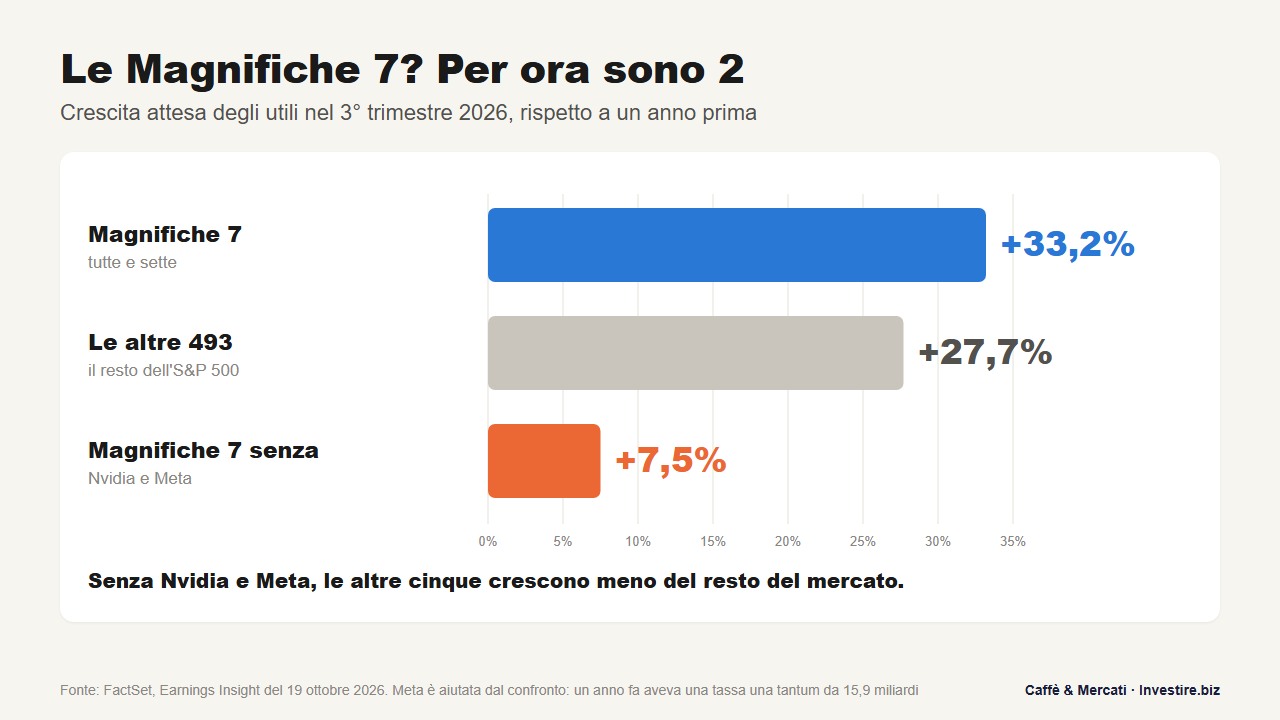
Secondo FactSet, nel terzo trimestre gli utili delle Magnifiche 7 dovrebbero crescere del 33,2% rispetto a un anno prima, contro il 27,7% delle altre 493 società dell'S&P 500. Sembra la solita storia della tecnologia che traina tutto. Ma quasi tutto il merito è di Nvidia e Meta: senza di loro, le altre cinque crescono del 7,5%.
Meta, poi, è aiutata dal confronto. Un anno fa aveva registrato una tassa una tantum da 15,9 miliardi di dollari, senza uscita di cassa, che aveva schiacciato l'utile. Partendo da una base così bassa la crescita percentuale si gonfia: è l'effetto base, e conviene sempre chiedersi da dove si parte.
La concentrazione vale anche per l'indice intero. FactSet stima per l'S&P 500 una crescita degli utili del 29%, che senza Micron e Nvidia scenderebbe al 20%. Due società valgono da sole nove punti di crescita.
Il sorpasso del quarto trimestre
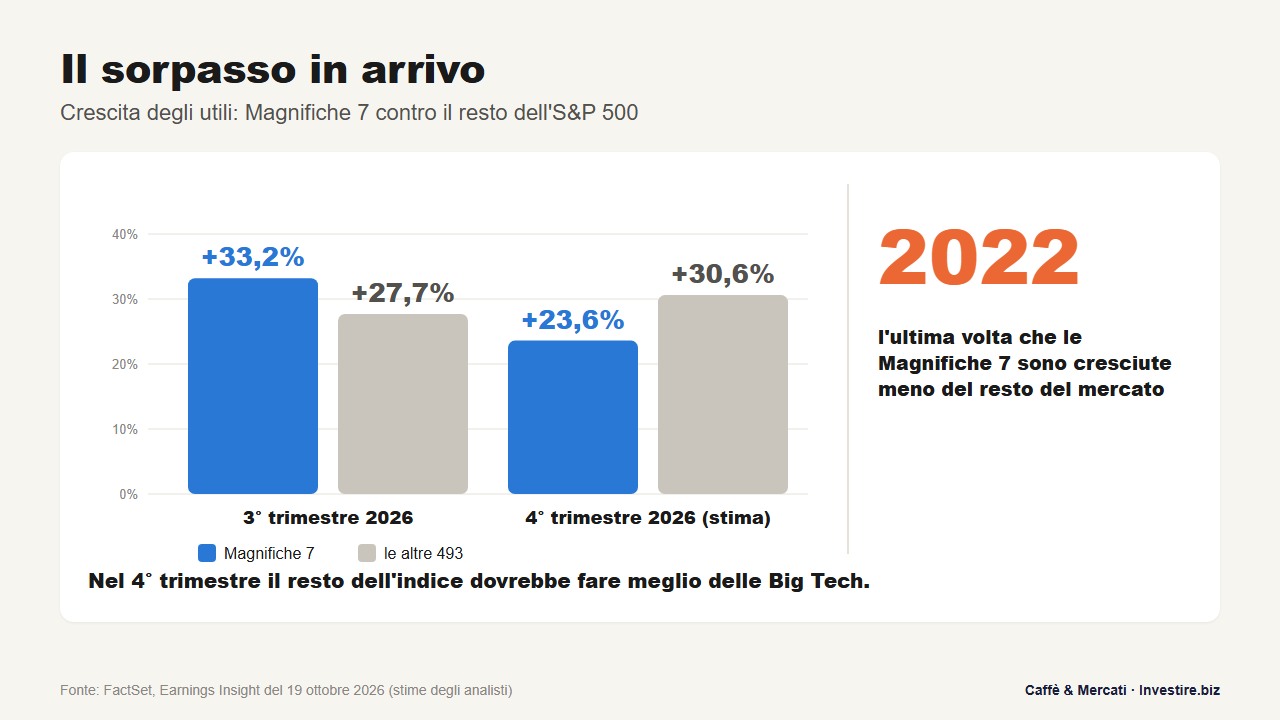
Per gli ultimi tre mesi del 2026 il quadro si rovescia: le stime danno le Magnifiche 7 a +23,6% e le altre 493 a +30,6%. Sarebbe la prima volta dalla fine del 2022 che le Big Tech crescono meno del resto del mercato.
Non vuol dire che le grandi tecnologiche vadano male: crescere del 23% resta un risultato notevole per società di queste dimensioni. Vuol dire che il loro vantaggio si sta riducendo proprio mentre pesano circa un terzo dell'indice. Chi ha un ETF sull'S&P 500 ha quindi una fetta importante del portafoglio legata a sette titoli.
Per questo le guidance, cioè le previsioni delle società per i trimestri successivi, conteranno più dei numeri appena chiusi. A luglio Netflix ha battuto le stime sull'utile e il titolo ha perso il 7,3%; Apple ha fatto meglio delle attese ma è scesa per le previsioni deboli. Netflix presenta i conti stasera e farà da antipasto.
La bolletta dell'intelligenza artificiale
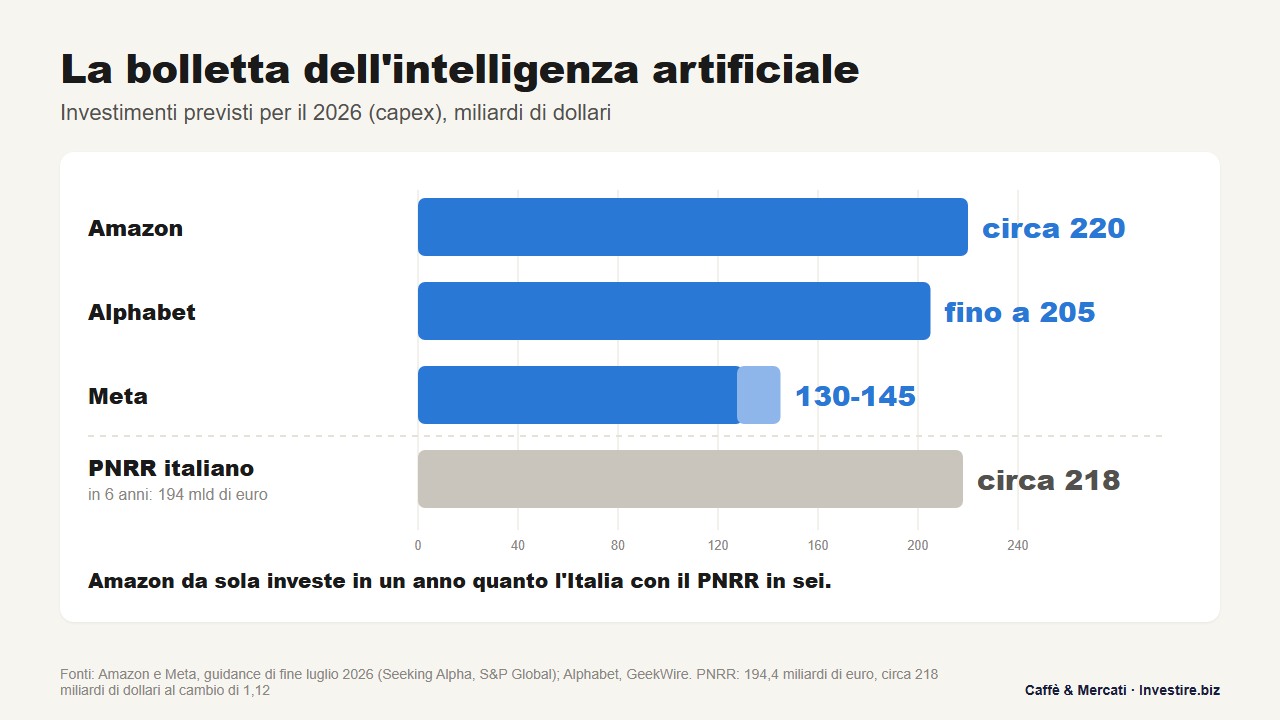
Il nodo resta la spesa. Per il 2026 Amazon prevede investimenti per circa 220 miliardi di dollari, Alphabet fino a 205, Meta tra 130 e 145: circa 570 miliardi in tutto. Il PNRR italiano vale 194,4 miliardi di euro in sei anni, circa 218 miliardi di dollari. Amazon da sola spende la stessa cifra in un anno.
Questi soldi escono dalla cassa. Nel secondo trimestre Meta ha fatturato 60,8 miliardi di dollari e ha generato appena 784 milioni di free cash flow, cioè la liquidità che resta dopo aver pagato gli investimenti. Sono circa 1,3 centesimi per ogni dollaro di ricavi: il resto è finito in data center.
La settimana scorsa si è visto cosa succede quando i dubbi arrivano al debito. Le obbligazioni di CoreWeave, che affitta potenza di calcolo per l'AI, hanno toccato un rendimento del 15% e il titolo ha perso il 15,5% in una seduta. Con i tassi che potrebbero salire ancora, costruire data center a debito costa di più.
AWS e gli altri numeri che decidono
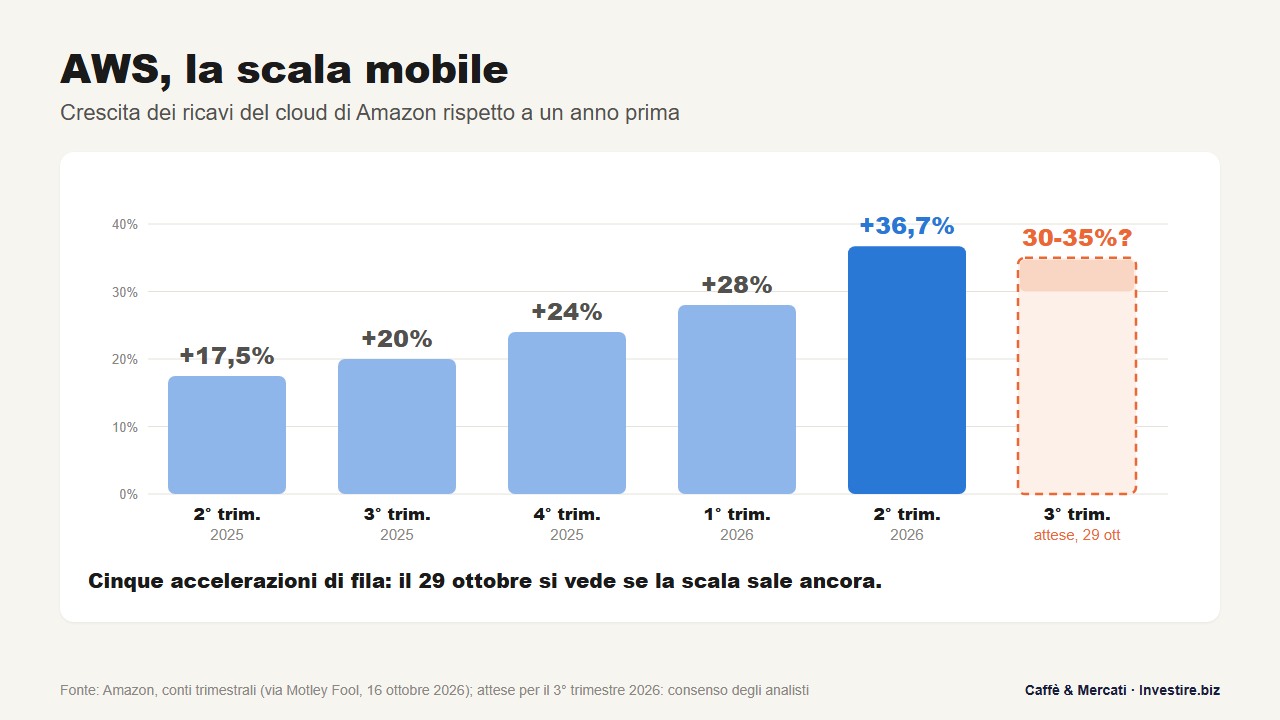
Il contrappeso alla spesa sono i ricavi del cloud. Il caso più chiaro è AWS, il cloud di Amazon: la crescita è passata dal 17,5% del secondo trimestre 2025 al 36,7% del secondo trimestre 2026, con cinque accelerazioni di fila. Per il terzo trimestre gli analisti si aspettano tra il 30% e il 35%, HSBC il 36,8%.
Microsoft arriva da un trimestre con Azure in crescita del 43%, sopra le attese. Il rischio, qui, è che un nuovo aumento degli investimenti oscuri la crescita. Per Alphabet il consenso è di circa 127 miliardi di ricavi e di un utile per azione tra 2,93 e 3,04 dollari, a seconda del fornitore delle stime.
Occhio però all'utile per azione. Nel secondo trimestre Alphabet e Amazon hanno battuto le stime di oltre il 200%, ma soprattutto grazie a plusvalenze contabili sulle partecipazioni: circa 98 miliardi per Alphabet e circa 53 per Amazon, in gran parte dalla quota in Anthropic. Per capire come va davvero il business conviene guardare l'utile operativo.
Chi arriva più in difficoltà
Tesla, domani sera, è la più fragile sui fondamentali: a inizio ottobre era la peggiore delle sette da inizio anno, intorno al -18%. Le consegne hanno battuto le attese, 486.532 auto contro circa 462.000, ma lo storage di energia è rimasto sotto le previsioni e in dieci trimestri Tesla ha mancato le stime sui ricavi sei volte.
Apple è il caso più curioso: spende poco nell'intelligenza artificiale ma ne paga il conto. I data center comprano tutta la memoria disponibile e i prezzi salgono: Tim Cook ha parlato di un'alluvione dei cent'anni. Le previsioni sui ricavi, tra +9% e +11%, erano già sotto il 12% atteso, e per Nikkei Apple ha tagliato gli ordini di componenti di ottobre di almeno il 15%.
Meta, infine, cresce più di tutte ma genera pochissima cassa, e a luglio era scesa di oltre l'8% dopo i conti proprio per la spesa. Domani sera, più dell'utile, conterà quello che dirà sugli investimenti del 2027.
Disclaimer: File MadMar.