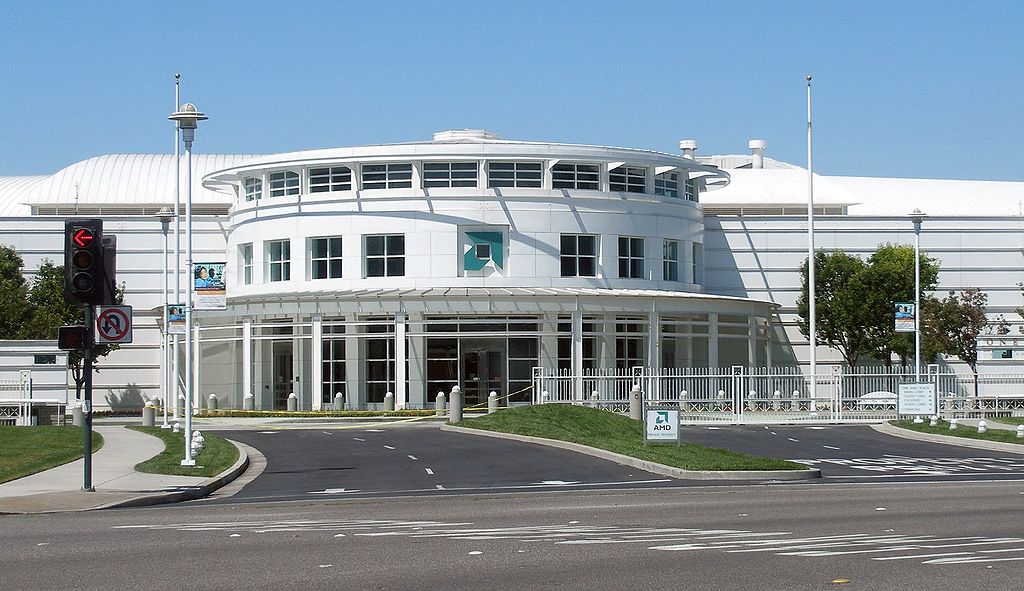
Advanced Micro Devices ha attraversato un anno difficile alla Borsa di New York, a causa della crisi dei titoli tecnologici, colpiti dalla serie di rialzi dei tassi d’interesse da parte della Federal Reserve. Da inizio 2022 le azioni hanno perso circa il 53% annullando gran parte del loro straordinario rally iniziato nel 2018 che le aveva condotte fino a un massimo storico di 160,88 dollari a dicembre dello scorso anno.
Ora vi sono delle incertezze legate alla domanda di PC che, con l’arrivo probabile di una recessione, si preannuncia debole. A novembre, la società ha riportato una guidance per il trimestre in corso inferiore rispetto alle aspettative, citando proprio le carenze delle richieste di hardware. Secondo i numeri riportati da IDC, le spedizioni mondiali di personal computer sono diminuite del 15% nel trimestre a settembre rispetto all’anno precedente. Tra le note positive, la società ha dichiarato di non aspettarsi ostacoli in merito al suo core business dei chip per data center nel 2023 relativamente alla catena di approvvigionamento.
AMD: ecco perché vanno comprate le azioni
A trovare particolarmente attraenti le azioni AMD risulta essere Joseph Moore, analista di Morgan Stanley, che colloca il titolo in cima alle opportunità d’acquisto per il 2023 (in precedenza la palma era di Lam Research). L’esperto ha un rating “Overwight” sulle azioni AMD con prezzo obiettivo di 77 dollari, che corrisponde a un premio del 15% rispetto all’ultima chiusura a Wall Street. “AMD continua a eseguire la sua roadmap di prodotto e ha migliorato in modo dimostrabile la sua posizione di leadership tecnologica nel corso dell’anno”, ha scritto Moore.
L’analista osserva come l’azienda californiana abbia fatto meglio del mercato complessivo dei processori per server negli ultimi anni, quindi si aspetta che anche per il prossimo anno la tendenza continui. Moore prevede anche che gli ultimi chip per server di AMD batteranno l’offerta di Intel. “AMD ha dimostrato di aver eseguito il quarto ciclo del prodotto EPYC, mentre Intel deve ancora lanciare commercialmente il suo Sapphire Rapids”, ha aggiunto.
Tra l’altro, con le problematiche alla catena di approvvigionamento che si vanno ad attenuare, AMD potrebbe beneficiare di una migliore capacità di realizzazione dei suoi semiconduttori per server nel 2023.