
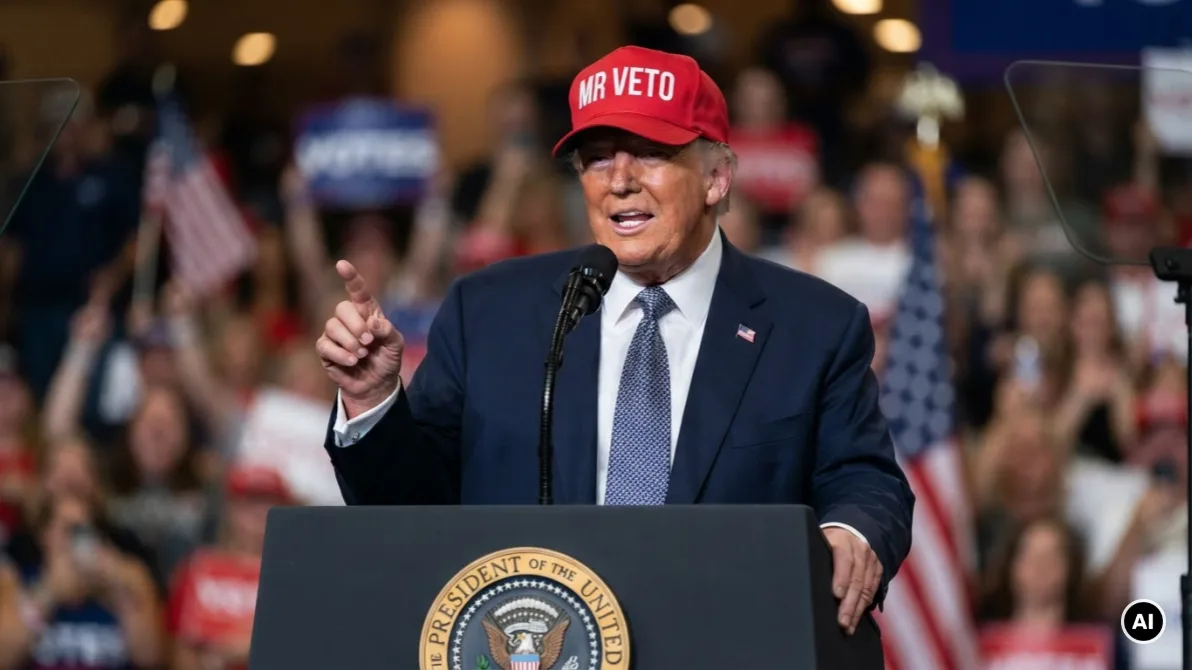
Per una volta, a Wall Street il passo indietro di Donald Trump è sembrato una buona notizia. La netta vittoria democratica alle elezioni di Midterm, con la conquista di Camera e Senato, ha trasformato il presidente in un’anatra zoppa, almeno sul fronte legislativo.
La prima lettura dei mercati è stata favorevole: un Congresso ostile potrebbe limitare gli strappi della Casa Bianca, spingendo verso scelte interne più moderate e una politica estera meno imprevedibile. Anche per questo il Brent è scivolato sotto i 100 dollari, sulle speranze di una de-escalation del conflitto con l’Iran. Mercoledì Wall Street ha festeggiato, con il Dow Jones in rialzo del 3% e l’S&P 500 dell’1,6%.
La tregua, però, è durata poco. Giovedì il Nasdaq ha perso il 5,5% e l’S&P 500 il 4,4%: la vittoria democratica alimenta i timori di maggiori vincoli alla costruzione dei data center, proprio mentre gli investitori si interrogano sui ritorni degli investimenti nell’intelligenza artificiale. A pagare il conto sono stati soprattutto semiconduttori e titoli AI. Anche in Europa l’entusiasmo iniziale ha lasciato spazio alle vendite: dopo i forti guadagni di mercoledì, i listini hanno ripiegato. Sul valutario il dollaro si è indebolito, l’oro ha superato i 4.100 dollari, mentre il petrolio ha recuperato parte del terreno perduto. Trump esce dalle urne zoppo ma a mostrare il passo incerto è stata soprattutto Wall Street.
Inflazione USA, la Fed alla finestra
L’appuntamento è fissato per martedì 10 novembre, alle 14:30 italiane: il Bureau of Labor Statistics pubblicherà il CPI statunitense di ottobre. Un dato cruciale che potrebbe ridisegnare le aspettative degli investitori sulle prossime mosse della Federal Reserve. A settembre l’inflazione è accelerata al 3,7% annuo, dal 3,4% di agosto. Anche il CPI core, al netto di alimentari ed energia, è salito al 2,6%, dal precedente 2,4%. Per ottobre, le attese indicano un’inflazione headline ancora al 3,7%.
Le stime della Fed di Cleveland, aggiornate al 4 novembre, prevedono aumenti mensili dello 0,24% per il CPI generale e dello 0,21% per quello core, con variazioni annue rispettivamente al 3,74% e al 2,48%. Numeri che confermerebbero una disinflazione ancora fragile. La posta in gioco per la Fed è elevata.
Sebbene il CPI non sia il suo indicatore preferito, ruolo che spetta al PCE, resta fondamentale per valutare la persistenza delle pressioni sui prezzi. A fine ottobre la Banca centrale ha mantenuto i tassi al 3,75%-4%, ribadendo che l’inflazione resta elevata. Il mercato guarda già alla riunione del 9 dicembre: secondo il CME FedWatch, le probabilità di un rialzo di 25 punti base sono al 70%, dieci punti percentuali in meno rispetto a una settimana fa.
Un’inflazione superiore alle attese potrebbe rafforzare le aspettative di una Fed più restrittiva, sostenendo dollaro e rendimenti obbligazionari, con possibili ripercussioni sulle Borse. Una sorpresa al ribasso, invece, potrebbe riaprire la strada a una pausa. Per gli investitori, il dato sarà soprattutto un indizio sulle prossime mosse della Fed.


