

Nel 2025 Lululemon è passata dall’essere una “quality growth” molto amata al trovarsi tra i peggiori performer dell’anno. Dai massimi a 52 settimane di 423,32 $ toccati il 30 gennaio, il titolo è sceso fino all’area 190–200 $ con un minimo recente in zona 185,95 $, in scia a una combinazione di guidance deludente, pressione competitiva sull’athleisure premium e un quadro macro meno favorevole al consumatore statunitense.
Il drawdown si è acuito dopo il taglio dell’outlook a inizio giugno e la crescente attenzione del mercato all’impatto delle tariffe sui margini. I numeri parlano chiaro ma, alla fine di questo articolo e della video analisi allegata, vi mostreremo un segnale che ci sta suggerendo un cambiamento di rotta.
I numeri dell’ultimo trimestre
Nel Q1 FY2025 i ricavi sono saliti a 2,4 mld $ (+7% a/a; +8% a cambi costanti), con EPS diluito a 2,60 $ e margine lordo al 58,3% (+60 bps a/a). Il messaggio chiave, però, arriva dalla composizione della crescita: comparable sales +1% complessivo, con Americhe in contrazione (-2%; -1% a cambi costanti) e mercati internazionali in aumento.
La società ha confermato l’obiettivo ricavi 2025 11,15–11,30 mld $ (+5–7%), ma ha ridotto le aspettative di EPS a 14,58–14,78 $ per l’aumento di possibili tariffe, markdown e alcune voci di costo operative. La seduta successiva ai numeri ha visto un violento declassamento del rating del titolo.
Dove si concentrano le preoccupazioni
Il cuore del problema è il rallentamento negli Stati Uniti: acquisti più selettivi e maggior ricorso a promozioni stanno comprimendo la leva di prezzo che per anni ha sostenuto gli alti margini di Lululemon.
Gli analisti hanno tagliato i target price e, in alcuni casi, le stime di utili 2025–2026 per riflettere margini sotto pressione. Sullo sfondo, la concorrenza di marchi come Alo, Vuori ed il ritorno di Nike si fa più intensa proprio mentre il brand deve difendere la sua immagine di prodotto “premium”.
Cosa può far ripartire il titolo
Il primo driver da monitorare è una stabilizzazione delle Americhe: un miglioramento del mix promozionale e del traffico, già nel back-to-school e poi nella stagione natalizia, sarebbe il segnale più potente per una rivalutazione dei multipli.
In parallelo, la crescita internazionale, Cina in primis, resta una colonna portante, con nuove aperture e maggiore engagement digitale. La spinta di abbigliamento per uomo e l’espansione in categorie adiacenti (footwear, sport verticali come golf/tennis) ampliano il mercato potenziale totale e la frequenza d’acquisto, mentre la partnership con Peloton sostiene la community e la penetrazione digitale. Infine, i buyback offrono un supporto tangibile all’EPS.
Valutazione da quality a sconto?
Dopo i tagli alla guidance, il mercato ha rapidamente ri-prezzato il titolo sull’utile atteso 2025, una fascia molto più bassa rispetto alle medie storiche della società.
Il punto, tuttavia, non è solo “quanto costa” Lululemon, ma quale traiettoria di utili il mercato ritiene credibile: senza un’inversione della tendenza negli USA e un miglior equilibrio promozioni/margini, il multiplo difficilmente si espanderà in modo duraturo.
Il dato che può cambiare le carte in tavola
Nelle ultime sedute il titolo ha segnato un minimo a 52 settimane in area 185,9–186 $ e un rimbalzo verso ~200 $. Tecnicamente, finché l’area 185–190 $ tiene, il quadro resta di accumulazione: il primo spartiacque è 205–210 $ (recupero dei massimi intraday post-minimo), oltre il quale si apre una finestra verso 230–236 $ (massimi di metà luglio) e, in estensione, 250–255 $ (zona di gap/resa dei venditori post-trimestrale). Una chiusura sotto 185 $ invaliderebbe lo scenario e riproporrebbe un test dei 180–175 $.
Su questo impianto tecnico si innesta un elemento potenzialmente decisivo: la nostra analisi quantitativa su Forecaster Terminal ha rilevato un setup di breve periodo che statisticamente coincide con fasi di allentamento dell’ipervenduto e rotazione del sentiment del mercato.
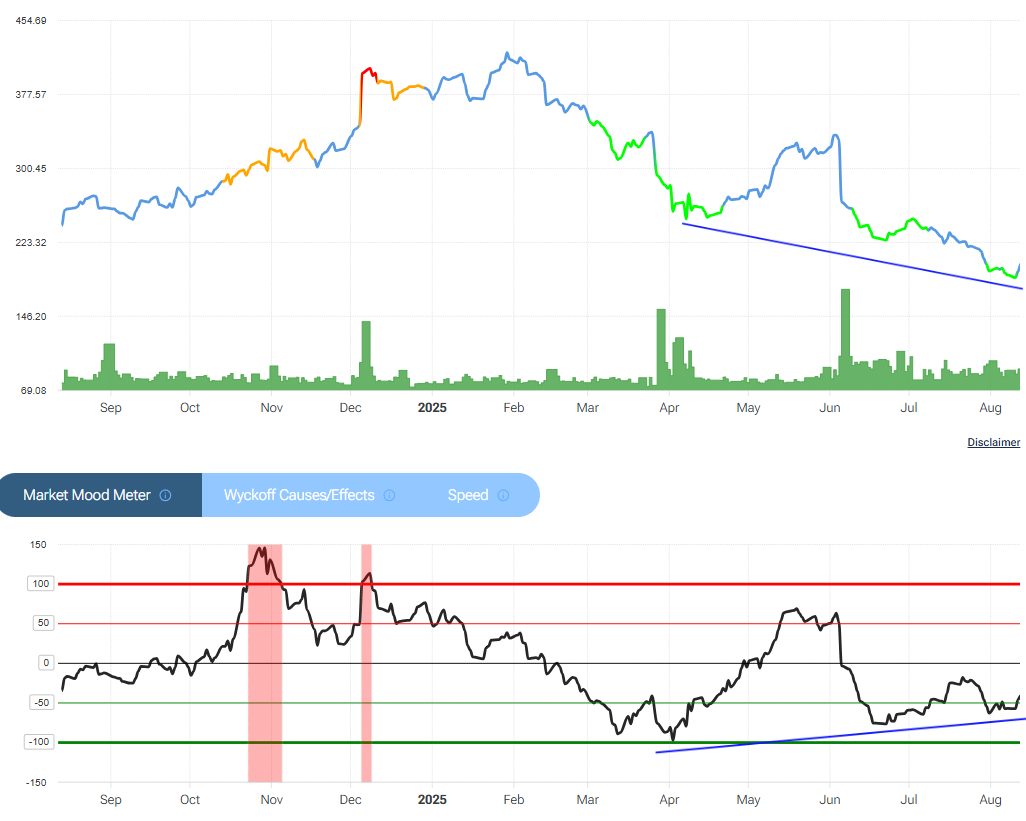
Stiamo parlando della divergenza tecnica tra minimi di prezzo decrescenti e minimi di prezzo crescenti dell’indicatore Market Mood Meter (MMM).
Questa divergenza è solitamente un chiaro segnale di accumulazione di mercato, quindi potrebbe semplicemente essere una questione di tempo prima che il prezzo possa ripartire con forza. Ricordiamo che il Forecaster Terminal può essere provato gratuitamente per 7 giorni: Provalo adesso cliccando QUI.
Non è una previsione certa del prezzo ma un cambiamento delle probabilità. Se nelle prossime settimane vedremo conferme dal prezzo (superamento di 205–210 $ con volumi in aumento) e assenza di nuovi shock, il rapporto rischio/rendimento potrebbe finalmente spostarsi a favore di posizioni rialziste.
Disclaimer: File MadMar


