I corporate insider - dirigenti, membri del Consiglio di amministrazione e altre figure apicali di una società - dispongono di qualcosa che gli investitori esterni non possono avere: un'esposizione diretta alle attività dell'azienda, alla strategia, ai clienti, ai costi e alle aspettative interne.
Questo, però, non significa che ogni operazione effettuata da un insider contenga necessariamente informazioni utili. I manager possono vendere azioni per moltissime ragioni: diversificazione patrimoniale, esigenze fiscali, necessità di liquidità oppure piani di remunerazione. Anche alcuni acquisti possono essere ricorrenti o legati a meccanismi prestabiliti.
La domanda interessante, quindi, non è semplicemente se un insider stia comprando o vendendo, ma se esistano determinati comportamenti capaci di fornire indicazioni sui rendimenti futuri delle azioni.
Diversi decenni di ricerca accademica suggeriscono che la risposta possa essere positiva.
Le evidenze diventano particolarmente interessanti quando distinguiamo tra acquisti e vendite, operazioni di routine e opportunistiche, transazioni isolate e cluster di più insider che acquistano nello stesso periodo.
Gli acquisti degli insider sembrano essere più informativi delle vendite
Un buon punto di partenza è lo studio di Leslie Jeng, Andrew Metrick e Richard Zeckhauser, The Profits to Insider Trading: A Performance-Evaluation Perspective.
Utilizzando le operazioni degli insider statunitensi riportate tra il 1975 e il 1996, i ricercatori hanno costruito portafogli contenenti i titoli acquistati e venduti dai corporate insider e ne hanno confrontato le performance con diversi benchmark. Il risultato è interessante.
Dopo aver corretto i rendimenti per caratteristiche come dimensione della società, value e momentum, il portafoglio composto dagli acquisti degli insider ha generato abnormal return compresi tra circa 0,37% e 0,47% al mese, quindi approssimativamente lo 0,4% mensile.
Anche il timing del fenomeno è degno di nota: circa un sesto dell'abnormal return si manifesta nei primi cinque giorni dopo l'operazione, un terzo entro il primo mese e tre quarti entro i primi sei mesi.
Il portafoglio costruito sulle vendite degli insider, invece, non produce abnormal return statisticamente ed economicamente significativi.
La spiegazione proposta dagli autori è intuitiva. Un insider può vendere perché ha bisogno di liquidità, vuole diversificare il proprio patrimonio oppure perché ha ricevuto azioni attraverso sistemi di remunerazione aziendale. Una vendita, quindi, non esprime necessariamente una visione negativa sull'azienda.
Un acquisto volontario ha una natura differente: l'insider sta decidendo di aumentare deliberatamente la propria esposizione finanziaria alla società.
Leggi lo studio completo: The Profits to Insider Trading: A Performance-Evaluation Perspective
Gli insider si comportano spesso come investitori contrarian
Un altro contributo importante arriva da Joseph Piotroski e Darren Roulstone con lo studio Do Insider Trades Reflect Both Contrarian Beliefs and Superior Knowledge About Future Cash Flow Realizations? I risultati suggeriscono che gli insider siano contemporaneamente investitori contrarian e possessori di informazioni superiori.
L'attività di insider trading risulta inversamente correlata ai rendimenti recenti del titolo e positivamente correlata al rapporto book-to-market. In termini pratici, i manager tendono a comprare maggiormente dopo periodi di debolezza del prezzo e quando alcune caratteristiche valutative indicano una potenziale sottovalutazione.
Allo stesso tempo, l'attività degli insider risulta positivamente associata alla performance futura degli utili.
È una distinzione importante, perché suggerisce che gli insider possano avere un vantaggio per due motivi differenti:
- possono riconoscere quando il mercato è diventato eccessivamente pessimista sulla loro società;
- possono avere informazioni migliori sulle future performance operative e sui cash flow dell'azienda.
Piotroski e Roulstone documentano esplicitamente che i manager tendono a essere più propensi ad acquistare azioni durante periodi di ribasso del prezzo.
Di conseguenza, vedere un insider acquistare dopo una forte discesa non dovrebbe essere automaticamente interpretato come un elemento negativo. In alcuni casi, proprio quella discesa potrebbe aver creato il prezzo che il manager considera interessante.
Leggi lo studio completo: Do Insider Trades Reflect Both Contrarian Beliefs and Superior Knowledge About Future Cash Flow Realizations?
La dimensione della società conta, ma il quadro è più complesso
Josef Lakonishok e Inmoo Lee hanno analizzato oltre un milione di operazioni insider nello studio Are Insiders' Trades Informative? La loro ricerca mostra che l'attività degli insider può contribuire a prevedere i rendimenti futuri dei titoli e che una parte importante della capacità predittiva emerge nelle società di dimensioni più ridotte.
Una possibile spiegazione è l'asimmetria informativa.
Le grandi società sono normalmente seguite da numerosi analisti, investitori istituzionali, media finanziari e operatori professionali. Le nuove informazioni possono quindi essere incorporate nei prezzi con maggiore rapidità.
Una small cap, al contrario, può avere una copertura molto inferiore. In questo contesto, il vantaggio informativo del management rispetto agli investitori esterni potrebbe essere maggiore.
Lakonishok e Lee trovano che la differenza nei rendimenti successivi tra società caratterizzate da forti acquisti e forti vendite degli insider sia particolarmente marcata nei titoli più piccoli, mentre il segnale diventa molto più debole nelle aziende di maggiori dimensioni.
La letteratura, tuttavia, non è perfettamente uniforme. Jeng, Metrick e Zeckhauser, utilizzando una metodologia differente basata su portafogli value-weighted, non trovano una differenza statisticamente significativa nella redditività degli insider tra small e large companies.
La conclusione più prudente, quindi, non è semplicemente che “gli acquisti insider funzionano meglio nelle small cap”. La dimensione della società può essere vista piuttosto come una delle variabili che descrivono l'ambiente informativo attorno a un titolo.
Leggi lo studio completo: Are Insiders' Trades Informative?
Operazioni di routine e operazioni opportunistiche non sono la stessa cosa
Uno dei contributi più utili della ricerca sull'insider trading arriva da Lauren Cohen, Christopher Malloy e Lukasz Pomorski. Nel loro studio del 2012 pubblicato sul Journal of Finance, Decoding Inside Information, gli autori pongono una domanda semplice ma fondamentale:
Possiamo distinguere le operazioni probabilmente abituali da quelle che potrebbero contenere vera informazione?
La metodologia è sorprendentemente intuitiva.
Un insider che effettua ripetutamente operazioni nello stesso mese dell'anno per più anni consecutivi viene classificato come routine trader. Un insider la cui storia operativa non presenta invece uno schema temporale riconoscibile viene classificato come opportunistic trader.
Perché questa distinzione dovrebbe essere importante?
Perché una transazione ricorrente può essere collegata a bonus, stock grant, programmi di diversificazione, esigenze di liquidità o altri eventi prevedibili, senza riflettere necessariamente un cambiamento nelle aspettative sul business.
La differenza nei risultati è sostanziale. Un portafoglio long-short value-weighted costruito esclusivamente sulle operazioni degli insider opportunistici ha prodotto nel campione storico circa lo 0,82% di abnormal return al mese, equivalente al 9,8% annualizzato.
Gli abnormal return associati ai trader di routine risultano invece sostanzialmente pari a zero.
Ancora più interessante è il fatto che le operazioni opportunistiche non anticipano soltanto i rendimenti futuri, ma anche successive notizie societarie, raccomandazioni degli analisti, revisioni delle stime sugli utili, previsioni del management ed earnings announcement.
La lezione per l'investitore è importante:
sapere che un insider ha comprato non basta. Il contesto e la storia operativa di quell'insider possono essere molto più importanti della singola transazione.
La forza dei cluster di insider
La ricerca diventa ancora più interessante quando più insider della stessa società acquistano azioni in un intervallo temporale ristretto. Dallin Alldredge e Brian Blank hanno studiato specificamente questo fenomeno nel paper del 2019 pubblicato sul Journal of Financial Research, Do Insiders Cluster Trades with Colleagues? Evidence from Daily Insider Trading.
Il loro campione comprende 52.532 corporate insider appartenenti a 8.789 società nel periodo 1986-2014.
Gli autori trovano forti evidenze del fatto che gli insider non operino sempre in maniera indipendente.
Circa il 23% degli acquisti insider avviene nello stesso giorno di almeno un altro acquisto effettuato da un insider della stessa società. Inoltre, la probabilità che un insider compri risulta quasi quattro volte superiore quando nello stesso giorno acquista anche un suo collega.
Anche la quantità di azioni acquistate tende a essere molto superiore in prossimità degli acquisti effettuati da altri insider.
Ma il risultato più interessante riguarda ciò che accade successivamente al titolo.
Gli acquisti effettuati entro due giorni dall'acquisto di un altro insider sono seguiti mediamente da circa +2,1% di abnormal return nel mese successivo.
Si tratta di circa 0,9 punti percentuali in più rispetto agli acquisti isolati.
In altre parole:
l'acquisto di un singolo insider può essere interessante; più insider che acquistano nel giro di pochi giorni possono rappresentare un segnale ancora più forte.
CEO, CFO e Director: conta anche chi compra insieme
Alldredge e Blank mostrano inoltre che le relazioni tra gli insider all'interno dell'azienda possono avere un ruolo importante. CEO e CFO risultano ciascuno più di quattro volte più propensi ad acquistare azioni quando l'altro ha comprato nei due giorni precedenti. Anche gli altri officer mostrano una maggiore probabilità di acquisto dopo operazioni recenti di CEO, CFO o altri dirigenti.
I director, inoltre, tendono maggiormente a seguire altri director e il CEO. Particolarmente interessante è il fatto che i cluster che coinvolgono CEO, CFO e director mostrino un contenuto informativo elevato, misurato attraverso la successiva performance del titolo.
Gli autori trovano anche che il clustering aumenta nei periodi caratterizzati da bassa attenzione degli investitori, elevata incertezza e maggiore asimmetria informativa. Questo rafforza un concetto fondamentale: il valore dell'insider activity non può essere separato dal contesto informativo che circonda la società.
Un secondo studio sui cluster arriva a risultati simili
Chang-Mo Kang, Donghyun Kim e Qinghai Wang analizzano lo stesso fenomeno nel working paper del 2018 Cluster Trading of Corporate Insiders. Gli autori definiscono cluster una situazione nella quale più insider effettuano operazioni nella stessa direzione sullo stesso titolo nello stesso giorno oppure in giorni consecutivi.
Il database utilizzato copre il periodo 1986-2016 e comprende 457.539 acquisti e oltre un milione di vendite. Circa il 40% delle transazioni insider viene classificato come parte di un cluster.
I rendimenti successivi mostrano differenze rilevanti:
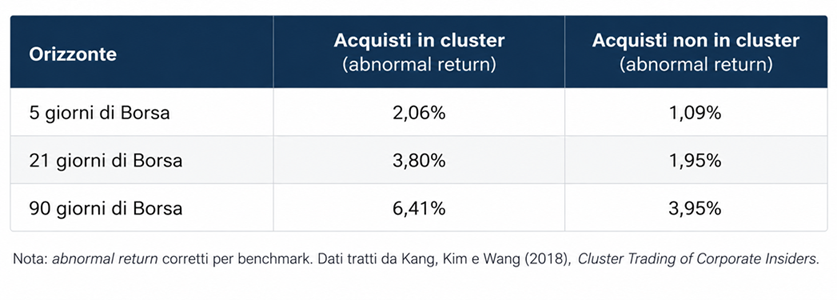 I cluster di acquisto degli insider hanno mostrato rendimenti anomali superiori rispetto agli acquisti isolati.
Si tratta di abnormal return corretti per benchmark riportati nello studio, non di previsioni sui rendimenti futuri. Gli autori osservano inoltre che i cluster che coinvolgono contemporaneamente executive e director tendono a contenere più informazione rispetto agli acquisti effettuati da un solo gruppo.
Un altro risultato particolarmente interessante riguarda il rapporto tra cluster e classificazione routine/opportunistic. I due segnali sembrano essere complementari.
Un cluster, quindi, non è semplicemente una collezione di operazioni opportunistiche. Le due metodologie possono catturare componenti differenti dell'informazione contenuta nell'attività degli insider.
Leggi lo studio completo: Cluster Trading of Corporate Insiders
Dalla ricerca accademica all'Insider Tracker di Forecaster Terminal
La difficoltà per un investitore è evidente. Ogni anno vengono comunicate migliaia di operazioni effettuate dai corporate insider. Limitarsi a visualizzare un elenco di transazioni non risolve il problema, perché la ricerca accademica suggerisce che la qualità del segnale può cambiare enormemente da un'operazione all'altra.
È proprio da questa esigenza che nasce il nuovo Insider Tracker di Forecaster Terminal.
L'obiettivo non è concentrarsi esclusivamente sulla singola operazione, ma individuare situazioni in cui più caratteristiche potenzialmente interessanti convergono contemporaneamente.
Per esempio, attraverso Insider Tracker è possibile individuare i casi in cui più insider stanno acquistando lo stesso titolo in un intervallo temporale ristretto, formando quindi un cluster simile a quelli analizzati nella letteratura accademica.
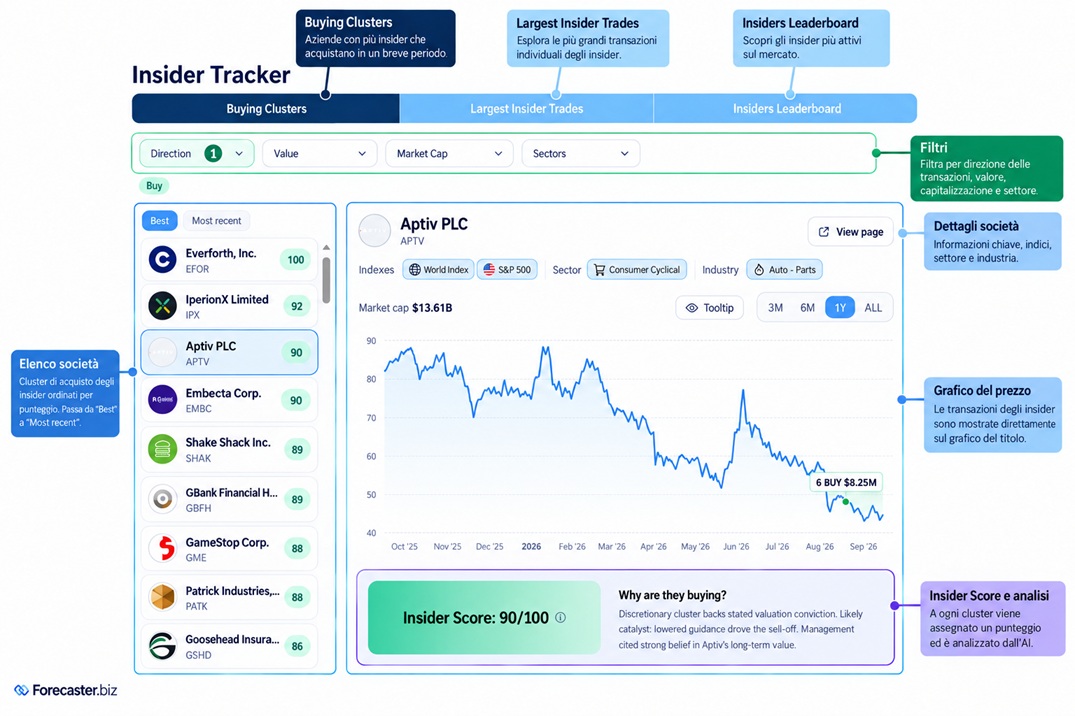 Insider Tracker di Forecaster: cluster di acquisto, score e operazioni degli insider in un’unica vista.
L'analisi può poi approfondire il numero degli insider coinvolti, il loro ruolo all'interno dell'azienda, il timing delle transazioni, la dimensione degli acquisti e la natura più o meno ricorrente dell'attività.
Il vero vantaggio, però, nasce dall'integrazione con gli altri strumenti già disponibili all'interno di Forecaster Terminal.
Immaginiamo una situazione ipotetica.
Un titolo ha perso il 35% dai massimi. L'analisi di Fair Value di Forecaster indica una possibile sottovalutazione. I dati fondamentali iniziano a migliorare. Nel frattempo quattro differenti insider acquistano azioni nel giro di pochi giorni, senza che emergano contemporaneamente vendite significative.
Nessuno di questi elementi, preso singolarmente, garantisce che il titolo salirà. Ma la letteratura accademica suggerisce che la convergenza di diversi segnali indipendenti possa essere molto più interessante rispetto alla semplice osservazione di una singola transazione insider.
Questo è l'obiettivo dell'Insider Tracker: non copiare ciecamente ciò che fanno i manager, ma aiutare l'investitore a filtrare, classificare e contestualizzare l'attività degli insider.
Il vero segnale potrebbe essere la combinazione
Mettendo insieme i risultati dei diversi studi, emerge una conclusione molto più sofisticata del semplice concetto secondo cui “gli insider ne sanno di più”.
La ricerca suggerisce che alcuni elementi meritino particolare attenzione:
- Gli acquisti sembrano mediamente più informativi delle vendite.
- Le operazioni non ricorrenti e opportunistiche risultano più informative rispetto a quelle prevedibili e abituali.
- I cluster di acquisto possono contenere più informazione rispetto alle operazioni isolate.
- La composizione del cluster può avere importanza, soprattutto quando acquistano insider con ruoli differenti.
- Un precedente ribasso del titolo non invalida necessariamente il segnale: gli insider mostrano spesso un comportamento contrarian.
- L'ambiente informativo della società può influenzare il valore dell'attività degli insider.
Va comunque ricordato un aspetto fondamentale. Questi risultati derivano da campioni storici e metodologie differenti. Gli abnormal return rilevati negli studi accademici non rappresentano una garanzia di performance futura. Una strategia applicata nel mondo reale dovrebbe inoltre considerare costi di transazione, liquidità, timing della disclosure, costruzione del portafoglio e gestione del rischio.
L'obiettivo, quindi, non dovrebbe essere quello di considerare ogni acquisto insider come un segnale automatico di acquisto. La domanda forse più utile è un'altra:
quando più evidenze indipendenti puntano nella stessa direzione, l'attività degli insider ci sta dicendo qualcosa che il mercato non ha ancora pienamente riconosciuto?
È proprio in quel momento che i dati sugli insider diventano particolarmente interessanti.
Puoi provare il Forecaster e scoprire tutte le sue potenzialità, AI inclusa, gratis per 7 giorni cliccando QUI